Nov 20, 2026
技术
现实世界资产(RWA)市场规模已突破400亿美元大关,但其现状却存在一个根本性的悖论:代币化技术日趋成熟,但流动性却远未达到饱和。绝大多数代币化资产仍处于休眠状态,仅作为数字记录而非流动金融工具发挥作用。本文深入剖析了RWA流动性危机的结构性根源,呈现了具体的市场数据,并探讨了InterLink Labs如何通过其交易支持型数字资产协议(TBDP)和嵌入式AMM基础设施来解决这一问题。
代币化的叙事往往强调市值。然而,链上数据显示,代币发行量与实际经济吞吐量之间存在着明显的脱节。
BeInCrypto Research发布了一份题为《2026年代币化现状》的综合报告,追踪了超过7000种产品,总价值约600亿美元。调查结果令人震惊。在1289种价值超过10万美元的资产中,有910种(占受调查市场的56%)每周的交易活动量为零。
这些休眠资产价值高达329亿美元,实际上被锁定,无法在DeFi或二级市场流通。此外,仅有379项资产出现周度交易,总价值为262亿美元。
Pantera Capital发布的《代币化现状报告(2026年9月)》进一步强化了这种分层现象。报告显示,尽管671种代币化资产的总市值达到3318亿美元,但其中占市值59%的许可型资产仅贡献了0.2%的现货交易量。相比之下,占市值41%的开放获取型资产却贡献了99.8%的交易量。
换手率差异极其显著。代币化股票的月换手率高达 204.6%,而利率产品的换手率却仅为 0.1%。整个市场的平均代币化熟练度指数 (TPI) 仅为 2.04,表明大多数资产只是简单的链上封装,缺乏原生运营功能。
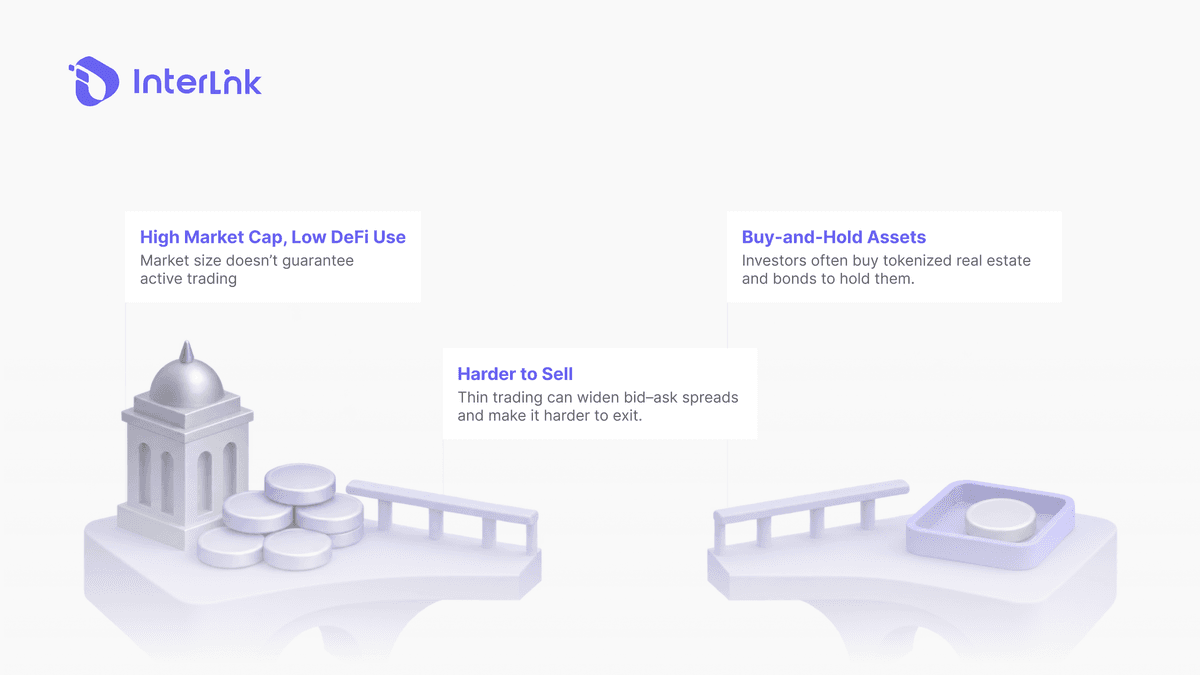
这种市场沉寂为何持续?根本原因在于静态资产模式。房地产、政府债券和私人信贷的设计初衷是长期持有,而非频繁交易。它们能产生收益,但交易量并不高。缺乏自然的交易活动,做市商也就缺乏提供深度的动力。
这导致买卖价差巨大,任何试图退出的持有者都会面临严重的滑点。该资产可能稳定,但流动性却完全缺失。正如BeInCrypto的报告所总结的那样,代币化的下一阶段与其说是推出更多资产,不如说是构建能够让资产流动、结算和合规的基础设施。
阅读更多: 什么是 InterLink IBTE 市场?代币化业务收入
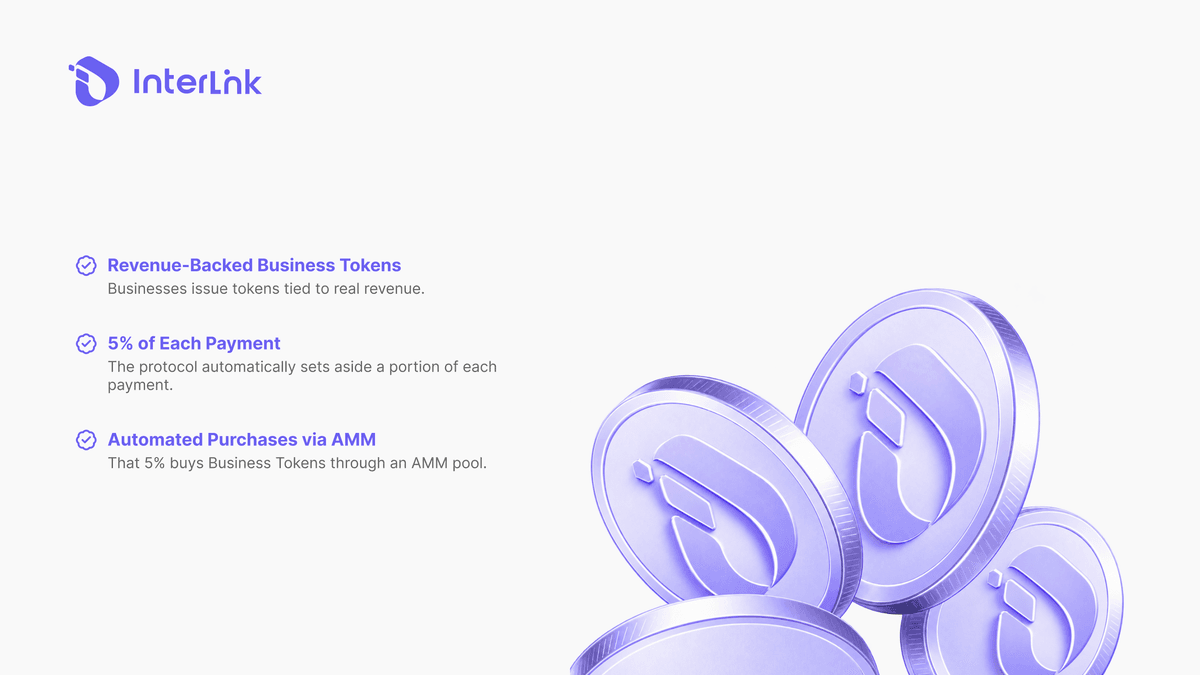
InterLink 的方法与静态资产范式有着根本的不同。交易支持型数字资产协议并非将闲置资产代币化,而是将活跃的业务收入(即持续进行的经济活动)代币化。
根据 InterLink 白皮书,该协议是一种经济架构,旨在通过基于自动做市商 (AMM) 的流动性基础设施,将现实世界的商业活动与链上数字资产的形成连接起来。任何持有已验证 InterLink ID 的企业都可以将其运营活动代币化为商业代币 (BT),这是一种 IRC-20 代币,代表其在链上的经济活动。
关键区别在于,该代币的价值并非与静态的链下资产挂钩。相反,它通过企业的吞吐量(即其实际交易量)进行数学上的抵押。
流动性问题在协议层面解决,而非通过第三方做市商。每个业务代币发行后,都会使用固定的乘积公式自动与协议内置的自动做市商 (AMM) 池中的 ITL 进行配对。这从一开始就确保了链上的流动性。
持续需求的引擎是自动价值捕获机制(AMM)。通过 InterLink 支付基础设施处理的每笔支付中,都会有一定比例的资金通过算法自动分配到 BT 的 AMM 资金池中。具体来说,每笔交易的 5% 会用于购买该公司的代币化资产。根据白皮书,这部分价值捕获资金分为市价买入和相应的流动性存款两部分。
举例来说,如果一家合作咖啡店通过 InterLink Pay 处理每日 10,000 美元的销售额,则 500 美元将自动转入 AMM。这会持续产生与实际交易量成比例的买入需求。同时,配对流动性存款会扩大资金池,从而提高流动性并降低所有持有者的滑点。
流动性提供者可额外获得每笔 BT/ITL 互换交易的 0.3% 作为收益。ITL 作为所有交易对的通用储备和结算货币,确保其供应可控且可验证,并与经过验证的 ITLG 挂钩。最终,最多可有 10,000 家企业注册成为支付点,直接在链上实现其业务代币化。
阅读更多: 什么是RWA代币化?现实世界资产详解
虽然收益支持模式解决了静态资产的流动性缺陷,但它也引入了投资者必须评估的独特风险因素。
商业代币的价值取决于企业所报告的链上交易量的准确性。如果没有对底层商业活动进行独立审计,则存在估值过高的风险。投资者必须核实驱动AMM需求的现金流是否真实存在,而非人为制造。
BT价格仍受市场波动影响。即使通过AMM退出,如果资金池深度相对于交易规模不足,仍可能出现滑点。当BT和ITL的相对价格出现背离时,流动性提供者将面临暂时性损失。此外,BT持有者无法获得现金分红。他们的经济回报完全依赖于AMM持续的、来自实际交易的买入压力。
在许多司法管辖区,将商业收入代币化可能被归类为证券,需要遵守 KYC、AML 和证券法。该协议的设计避免了直接分配,以保持无需许可的参与性和监管透明度,从而减轻了这种风险,但并未完全消除。此外,所有 DeFi 协议都存在固有的智能合约漏洞。
一个关键但常被忽视的风险是依赖自我报告的指标。InterLink 的用户和交易数据未经独立审计。该项目的模式与早期未能实现商业可行性的移动挖矿项目在结构上存在相似之处。投资者必须权衡该协议的技术设计与其运营规模缺乏第三方验证之间的关系。
阅读更多: 如何将企业收入代币化:中小企业指南 2026
RWA代币化的未来不在于将闲置在钱包中的静态资产数字化,而在于连接链上真实流动的现金流。InterLink的交易支持型数字资产协议提供了一种结构上截然不同的解决方案。其流动性并非来自投机交易,而是通过商业活动以程序化的方式产生。对于在RWA领域摸索的投资者而言,理解静态、缺乏流动性的封装资产与由收益支持、锚定于AMM的资产之间的区别至关重要,这有助于他们避免落入陷阱——这些陷阱已经让56%的代币化市场参与者深陷其中。
免责声明:本指南仅供教育用途,不构成任何财务建议。请务必自行进行研究。