20. Nov. 2026
Technologie
Der Markt für reale Vermögenswerte (RWA) hat die 40-Milliarden-Dollar-Marke überschritten, doch ein fundamentaler Widerspruch prägt seinen aktuellen Zustand: Die Tokenisierung ist ausgereift, die Liquidität jedoch nicht. Der Großteil der tokenisierten Vermögenswerte bleibt ungenutzt und fungiert als digitale Datensätze anstatt als liquide Finanzinstrumente. Dieser Artikel analysiert die strukturellen Ursachen der Liquiditätskrise bei RWA , präsentiert konkrete Marktdaten und untersucht, wie InterLink Labs dieses Problem mit seinem Transaction Backed Digital Assets Protocol und der darin integrierten AMM-Infrastruktur angeht.
Die Diskussion um die Tokenisierung betont häufig die Marktkapitalisierung. On-Chain-Daten offenbaren jedoch eine deutliche Diskrepanz zwischen der Tokenisierung und dem tatsächlichen wirtschaftlichen Nutzen.
Ein umfassender Bericht von BeInCrypto Research mit dem Titel „Der tatsächliche Stand der Tokenisierung im Jahr 2026“ analysierte ein Volumen von rund 60 Milliarden US-Dollar in über 7.000 Produkten. Die Ergebnisse waren alarmierend: 56 % des untersuchten Marktes, repräsentiert durch 910 von 1.289 Vermögenswerten mit einem Wert von über 100.000 US-Dollar, verzeichneten keine wöchentlichen Transferaktivitäten.
Diese ruhenden Vermögenswerte repräsentieren einen Wert von 32,9 Milliarden US-Dollar, der effektiv gesperrt ist und weder über DeFi noch über Sekundärmärkte zirkulieren kann. Darüber hinaus zeigten nur 379 Vermögenswerte eine wöchentliche Bewegung, was einem aktiven Wert von 26,2 Milliarden US-Dollar entspricht.
Der Bericht „State of Tokenization, September 2026“ von Pantera Capital unterstreicht diese Stratifizierung. Während der Gesamtmarkt für 671 tokenisierte Vermögenswerte 331,8 Milliarden US-Dollar erreichte, trugen die genehmigungspflichtigen Vermögenswerte, die 59 % der Marktkapitalisierung ausmachten, lediglich 0,2 % zum Spot-Handelsvolumen bei. Im Gegensatz dazu generierten frei zugängliche Vermögenswerte, die 41 % der Marktkapitalisierung repräsentierten, 99,8 % des Volumens.
Die Unterschiede in der Umschlagshäufigkeit sind extrem. Tokenisierte Aktien erzielten einen monatlichen Umschlag von 204,6 %, während Zinsprodukte bei lediglich 0,1 % stagnierten. Der durchschnittliche Tokenisierungs-Kompetenzindex (TPI) lag am Markt bei nur 2,04, was darauf hindeutet, dass die meisten Assets lediglich On-Chain-Wrapper ohne native operative Funktionalität sind.
Warum hält diese Stagnation an? Die Ursache liegt im statischen Anlagemodell. Immobilien, Staatsanleihen und private Kredite sind für langfristiges Halten, nicht für häufigen Handel konzipiert. Sie generieren Rendite, aber kein tägliches Transaktionsvolumen. Ohne natürliche Handelsaktivität fehlt Market Makern der Anreiz, für ausreichende Markttiefe zu sorgen.
Dies führt zu großen Geld-Brief-Spannen und erheblichem Slippage für jeden Inhaber, der seine Position aufgeben möchte. Der Vermögenswert mag zwar stabil sein, ist aber gleichzeitig völlig illiquide. Wie der Bericht von BeInCrypto schlussfolgert, hängt die nächste Phase der Tokenisierung weniger von der Einführung weiterer Vermögenswerte ab, sondern vielmehr vom Aufbau einer Infrastruktur, die den Transfer, die Abwicklung und die Einhaltung der Vorschriften für Vermögenswerte ermöglicht.
Weiterlesen: Was ist der InterLink IBTE Marketplace? Tokenisierte Geschäftseinnahmen
InterLinks Ansatz unterscheidet sich grundlegend vom Paradigma statischer Vermögenswerte. Anstatt ungenutzte Vermögenswerte zu tokenisieren, tokenisiert das Transaction Backed Digital Assets Protocol aktive Geschäftseinnahmen, also wirtschaftliche Aktivitäten, die sich kontinuierlich bewegen.
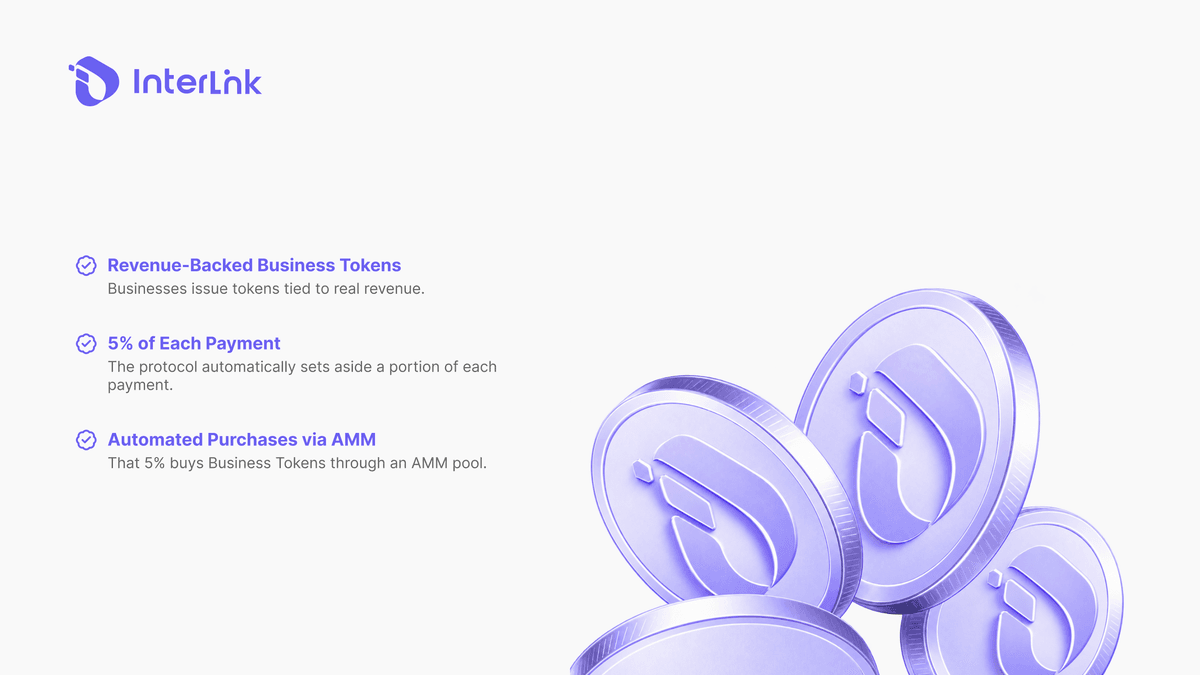
Laut InterLink-Whitepaper handelt es sich bei diesem Protokoll um eine Wirtschaftsarchitektur, die reale Geschäftsaktivitäten mit der Bildung digitaler Vermögenswerte auf der Blockchain durch eine auf automatisierten Market Makern (AMM) basierende Liquiditätsinfrastruktur verbindet. Jedes Unternehmen mit einer verifizierten InterLink-ID kann seine Geschäftstätigkeit in einen Business Token (BT) tokenisieren, einen IRC-20-Token, der seine wirtschaftliche Aktivität auf der Blockchain repräsentiert.
Der entscheidende Unterschied besteht darin, dass der Wert des Tokens nicht an einen statischen, externen Vermögenswert gebunden ist. Stattdessen ist er mathematisch durch den Durchsatz des Unternehmens, also dessen tatsächliches Transaktionsvolumen, besichert.
Die Liquiditätssicherung erfolgt auf Protokollebene, nicht über externe Market Maker. Bei der Ausgabe wird jeder Business Token automatisch mit ITL in einem im Protokoll integrierten AMM-Pool mittels einer Formel mit konstantem Produkt gepaart. Dadurch wird vom ersten Tag an Liquidität in der Blockchain geschaffen.
Motor der nachhaltigen Nachfrage ist der automatisierte Wertabschöpfungsmechanismus. Ein definierter Mikroprozentsatz jeder über die Zahlungsinfrastruktur von InterLink abgewickelten Zahlung wird algorithmisch in den AMM-Pool von BT umgeleitet. Konkret werden 5 % jeder Transaktion für den Kauf tokenisierter Vermögenswerte des Unternehmens verwendet. Laut Whitepaper wird diese Wertabschöpfung in einen Marktkauf und eine entsprechende Liquiditätseinlage aufgeteilt.
Um dies zu veranschaulichen: Verarbeitet ein Partner-Café täglich 10.000 US-Dollar Umsatz über InterLink Pay, werden automatisch 500 US-Dollar an den AMM weitergeleitet. Dadurch entsteht eine kontinuierliche Nachfrage auf der Käuferseite, die proportional zum tatsächlichen Handelsvolumen ist. Gleichzeitig vergrößert die entsprechende Liquiditätseinlage den Pool, was die Liquidität erhöht und den Slippage für alle Inhaber reduziert.
Liquiditätsanbieter erhalten zusätzlich 0,3 % jedes BT/ITL-Swaps. ITL dient als universelle Reserve- und Abrechnungswährung für alle Handelspaare und gewährleistet so ein kontrolliertes und nachvollziehbares Angebot, das an verifizierte ITLG gebunden ist. Bis zu 10.000 Unternehmen können sich als Zahlungsstellen registrieren und ihre Transaktionen direkt in der Blockchain tokenisieren.
Weiterlesen: Was ist RWA-Tokenisierung? Reale Vermögenswerte erklärt
Während das umsatzbasierte Modell den Liquiditätsmangel statischer Vermögenswerte behebt, birgt es neue Risiken, die Anleger bewerten müssen.
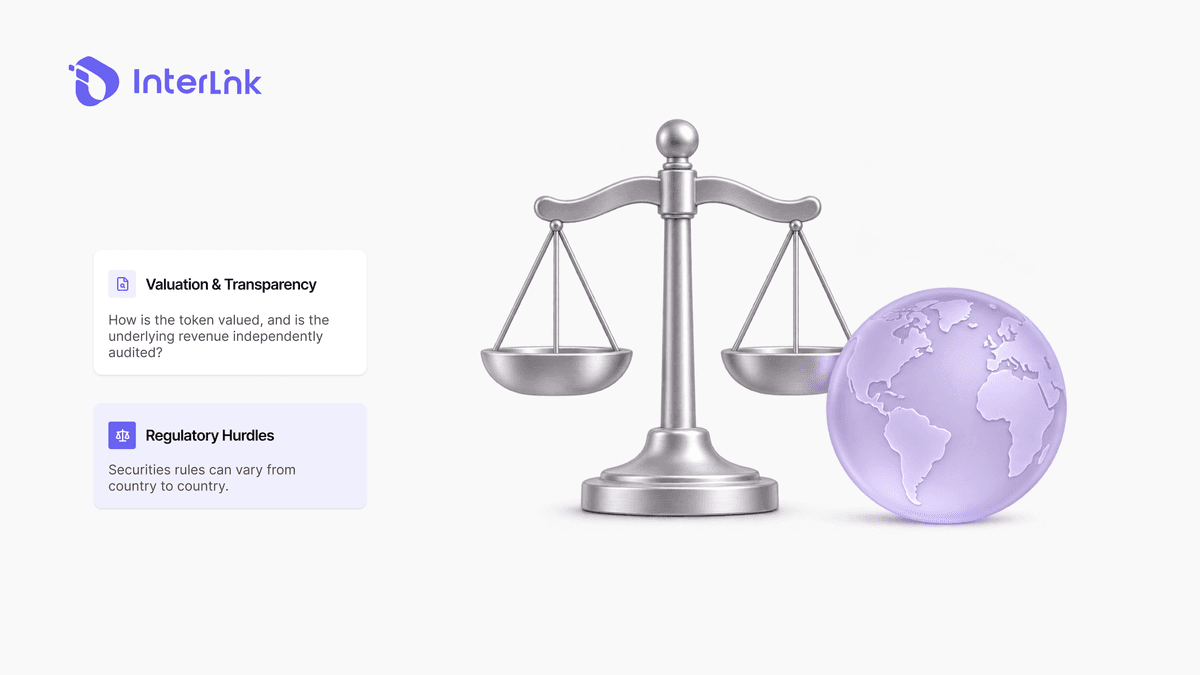
Der Wert eines Business-Tokens hängt von der Genauigkeit des vom Unternehmen gemeldeten Transaktionsvolumens in der Blockchain ab. Ohne unabhängige Prüfungen der zugrunde liegenden Geschäftstätigkeit besteht das Risiko einer Überbewertung. Investoren müssen sicherstellen, dass die Cashflows, die die Nachfrage nach AMM antreiben, echt und nicht manipuliert sind.
Die BT-Preise unterliegen weiterhin Marktschwankungen. Der Ausstieg über den AMM kann weiterhin zu Slippage führen, wenn die Pooltiefe im Verhältnis zum Handelsvolumen unzureichend ist. Liquiditätsanbieter erleiden vorübergehende Verluste, wenn sich die relativen Preise von BT und ITL voneinander unterscheiden. Darüber hinaus erhalten BT-Inhaber keine Bardividenden. Ihre Rendite hängt vollständig vom kontinuierlichen Kaufdruck des realen Handels auf den AMM ab.
Die Tokenisierung von Geschäftseinnahmen kann in vielen Jurisdiktionen als Wertpapier eingestuft werden und erfordert daher die Einhaltung von KYC-, AML- und Wertpapiergesetzen. Das Protokolldesign, das direkte Ausschüttungen vermeidet, um eine erlaubnisfreie Teilnahme und regulatorische Klarheit zu gewährleisten, mindert dieses Risiko, beseitigt es aber nicht vollständig. Darüber hinaus weisen alle DeFi-Protokolle inhärente Schwachstellen in Smart Contracts auf.
Ein entscheidendes, oft übersehenes Risiko ist die Abhängigkeit von selbstberichteten Kennzahlen. Die Nutzer- und Transaktionszahlen von InterLink wurden nicht unabhängig geprüft. Das Projektmodell weist strukturelle Parallelen zu früheren mobilen Mining-Projekten auf, die keine wirtschaftliche Rentabilität erreichten. Investoren müssen das technische Design des Protokolls gegen das Fehlen einer unabhängigen Überprüfung seiner operativen Skalierbarkeit abwägen.
Weiterlesen: Wie man Unternehmenseinnahmen tokenisiert: Leitfaden für KMU 2026
Die Zukunft der Tokenisierung währungsbasierter Vermögenswerte (RWA) liegt nicht in der Digitalisierung statischer Assets, die ungenutzt in Wallets verbleiben. Sie liegt vielmehr in der Verknüpfung realer, dynamischer Geldflüsse auf Blockchains. Das Transaction Backed Digital Assets Protocol von InterLink bietet eine strukturell andere Lösung. Liquidität wird programmatisch aus kommerziellen Aktivitäten generiert, nicht durch spekulativen Handel. Für Anleger, die sich im RWA-Bereich bewegen, ist es unerlässlich, den Unterschied zwischen statischen, illiquiden Wrappern und umsatzgedeckten, AMM-verankerten Assets zu verstehen, um die Fallen zu vermeiden, in denen 56 % des tokenisierten Marktes gefangen sind.
Haftungsausschluss: Dieser Leitfaden dient ausschließlich Bildungszwecken und stellt keine Finanzberatung dar. Führen Sie stets Ihre eigenen Recherchen durch.
Weiterlesen: Business-Token vs. Aktien: IPO-Alternative für KMU?


