20 nov. 2026
Technologie
Le marché des actifs du monde réel (RWA) a franchi la barre des 40 milliards de dollars, mais un paradoxe fondamental caractérise son état actuel. La tokenisation a atteint sa maturité, mais la liquidité, elle, ne suit pas. La grande majorité des actifs tokenisés restent inactifs, fonctionnant comme des enregistrements numériques plutôt que comme des instruments financiers liquides. Cet article analyse les causes structurelles de la crise de liquidité des RWA , présente des données de marché concrètes et examine comment InterLink Labs y remédie grâce à son protocole d'actifs numériques adossés à des transactions et à son infrastructure AMM intégrée.
Le discours sur la tokenisation met souvent l'accent sur la capitalisation boursière. Cependant, les données on-chain révèlent un décalage important entre l'émission et le volume économique réel.
Une étude exhaustive de BeInCrypto Research, intitulée « État réel de la tokenisation en 2026 », a analysé près de 60 milliards de dollars répartis sur plus de 7 000 produits. Les conclusions sont alarmantes : 56 % du marché étudié, soit 910 actifs sur 1 289 d’une valeur supérieure à 100 000 $, n’ont enregistré aucune activité de transfert hebdomadaire.
Ces actifs dormants représentent une valeur de 32,9 milliards de dollars, immobilisée et indisponible pour la circulation sur les marchés DeFi et secondaires. Par ailleurs, seuls 379 actifs ont enregistré une activité hebdomadaire, représentant 26,2 milliards de dollars.
L'étude de Pantera Capital sur l'état de la tokenisation (septembre 2026) confirme cette stratification. Alors que le marché total des 671 actifs tokenisés atteignait 331,8 milliards de dollars, les actifs à accès restreint, représentant 59 % de la capitalisation boursière, ne contribuaient qu'à hauteur de 0,2 % au volume des transactions au comptant. À l'inverse, les actifs à accès libre, représentant 41 % de la capitalisation boursière, généraient 99,8 % du volume.
L'écart entre les taux de rotation est extrême. Les actions tokenisées ont atteint un taux de rotation mensuel de 204,6 %, tandis que les produits de taux d'intérêt stagnaient à 0,1 %. L'indice de compétence en tokenisation (TPI) moyen sur le marché n'était que de 2,04, ce qui indique que la plupart des actifs sont de simples wrappers sur la blockchain dépourvus de fonctionnalités opérationnelles natives.
Pourquoi cette inertie persiste-t-elle ? La cause profonde réside dans le modèle d’actifs statiques. L’immobilier, les obligations d’État et le crédit privé sont conçus pour un investissement à long terme, et non pour des transactions fréquentes. Ils génèrent des rendements, mais pas de volume de transactions quotidien. Sans activité de marché naturelle, les teneurs de marché n’ont aucune incitation à assurer la profondeur du marché.
Cela engendre des écarts importants entre les prix d'achat et de vente, ainsi qu'un slippage sévère pour tout détenteur souhaitant revendre. L'actif peut être stable, mais il est totalement illiquide. Comme le conclut le rapport de BeInCrypto, la prochaine étape de la tokenisation repose moins sur le lancement de nouveaux actifs que sur la mise en place d'une infrastructure permettant leur circulation, leur règlement et leur conformité réglementaire.
En savoir plus : Qu’est-ce que la plateforme InterLink IBTE ? Revenus d’entreprise tokenisés
L'approche d'InterLink diffère fondamentalement du paradigme des actifs statiques. Au lieu de tokeniser des actifs inactifs, le protocole Transaction Backed Digital Assets tokenise les revenus d'activité commerciale, c'est-à-dire une activité économique en constante évolution.
D'après le livre blanc d'InterLink, ce protocole est une architecture économique conçue pour relier l'activité commerciale du monde réel à la création d'actifs numériques sur la blockchain grâce à une infrastructure de liquidité basée sur un teneur de marché automatisé (AMM). Toute entreprise possédant un identifiant InterLink vérifié peut tokeniser ses opérations en un Business Token (BT), un jeton IRC-20 représentant son activité économique sur la blockchain.
La différence essentielle réside dans le fait que la valeur du jeton n'est pas ancrée à un actif statique hors chaîne. Elle est plutôt garantie mathématiquement par le débit de l'entreprise, c'est-à-dire son volume de transactions réel.
La liquidité est assurée au niveau du protocole, et non par des teneurs de marché tiers. Dès son émission, chaque Business Token est automatiquement apparié à des ITL dans un pool AMM intégré au protocole, selon une formule de produit constante. Ceci garantit la liquidité de la chaîne dès le premier jour.
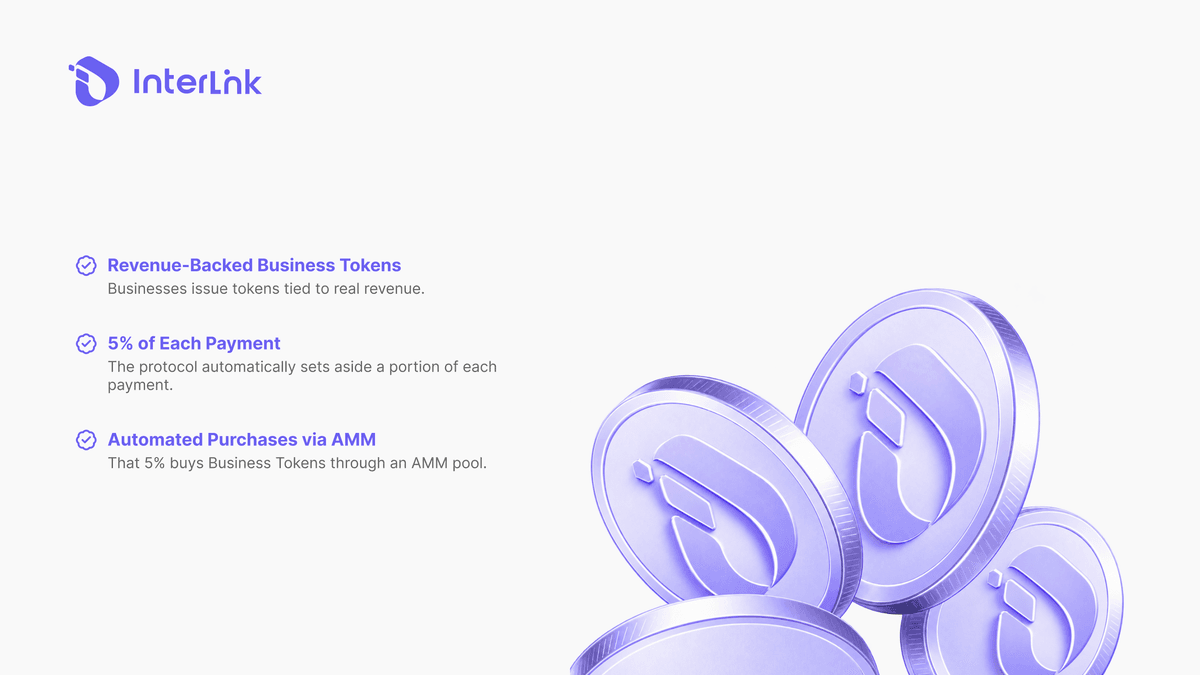
Le moteur d'une demande soutenue est le mécanisme automatisé de capture de valeur. Un micro-pourcentage défini de chaque paiement traité via l'infrastructure de paiement d'InterLink est automatiquement transféré vers le pool AMM de BT. Plus précisément, 5 % de chaque transaction sont alloués à l'achat de l'actif tokenisé de l'entreprise. Conformément au livre blanc, cette allocation de capture de valeur est divisée en un achat sur le marché et un dépôt de liquidités correspondant.
Par exemple, si un café partenaire réalise 10 000 $ de ventes quotidiennes via InterLink Pay, 500 $ sont automatiquement transférés vers l'AMM. Cela crée une demande d'achat constante, proportionnelle au volume commercial réel. Simultanément, le dépôt de liquidités associé alimente le pool, ce qui renforce la liquidité et réduit le slippage pour tous les détenteurs.
Les fournisseurs de liquidités perçoivent en outre 0,3 % sur chaque échange BT/ITL. L'ITL sert de monnaie de réserve universelle et de règlement pour toutes les paires de trading, garantissant une offre contrôlée et vérifiable, adossée à l'ITLG vérifié. À terme, jusqu'à 10 000 entreprises peuvent s'enregistrer comme points de paiement, tokenisant ainsi leurs opérations directement sur la blockchain.
Lire la suite : Qu’est-ce que la tokenisation des actifs du monde réel ? Explication des actifs du monde réel
Bien que le modèle adossé aux revenus remédie au problème de liquidité des actifs statiques, il introduit des vecteurs de risque distincts que les investisseurs doivent évaluer.
La valeur d'un Business Token dépend de l'exactitude du volume de transactions déclaré par l'entreprise sur la blockchain. En l'absence d'audits indépendants de l'activité commerciale sous-jacente, il existe un risque de surévaluation. Les investisseurs doivent vérifier que les flux de trésorerie à l'origine de la demande d'AMM sont réels et non artificiels.
Les prix du BT restent soumis à la volatilité du marché. Une sortie via l'AMM peut toujours entraîner un slippage si la profondeur du pool est insuffisante par rapport à la taille de la transaction. Les fournisseurs de liquidités subissent une perte temporaire lorsque le prix relatif du BT et de l'ITL diverge. De plus, les détenteurs de BT ne perçoivent pas de dividendes en espèces. Leur rendement économique dépend entièrement de la pression d'achat continue exercée par l'AMM sur les transactions réelles.
La tokenisation des revenus d'une entreprise peut être considérée comme un titre financier dans de nombreuses juridictions, ce qui implique le respect des réglementations KYC, AML et des lois sur les valeurs mobilières. La conception du protocole, qui évite les distributions directes afin de préserver la participation libre et la clarté réglementaire, atténue ce risque sans toutefois l'éliminer. Par ailleurs, tous les protocoles DeFi présentent des vulnérabilités inhérentes aux contrats intelligents.
Un risque majeur, souvent négligé, réside dans le recours à des données autodéclarées. Les chiffres relatifs aux utilisateurs et aux transactions d'InterLink n'ont fait l'objet d'aucun audit indépendant. Le modèle du projet présente des similitudes structurelles avec d'anciennes initiatives de minage mobile qui n'ont pas atteint la viabilité commerciale. Les investisseurs doivent évaluer la conception technique du protocole au regard de l'absence de vérification par un tiers de son envergure opérationnelle.
Lire la suite : Comment tokeniser les revenus d’une entreprise : Guide PME 2026
L'avenir de la tokenisation des actifs numériques en temps réel (RWA) ne réside pas dans la numérisation d'actifs statiques restés inactifs dans des portefeuilles numériques. Il réside dans la connexion de flux de trésorerie réels et dynamiques sur les blockchains. Le protocole d'actifs numériques adossés à des transactions d'InterLink offre une solution structurellement différente. La liquidité est générée automatiquement à partir d'activités commerciales plutôt que par des transactions spéculatives. Pour les investisseurs évoluant dans l'univers des RWA, il est essentiel de comprendre la différence entre les enveloppes statiques et illiquides et les actifs adossés à des revenus et ancrés à un AMM afin d'éviter les pièges qui ont piégé 56 % du marché tokenisé.
Avertissement : Ce guide est fourni à titre informatif uniquement et ne constitue pas un conseil financier. Veuillez toujours effectuer vos propres recherches.
Lire la suite : Jeton d’entreprise ou action : une alternative à l’introduction en bourse pour les PME ?