20 नव॰ 2026
तकनीकी
वास्तविक दुनिया की परिसंपत्ति (आरडब्ल्यूए) का बाजार 40 अरब डॉलर का आंकड़ा पार कर चुका है, फिर भी इसकी वर्तमान स्थिति में एक मूलभूत विरोधाभास व्याप्त है। टोकनाइजेशन परिपक्व हो चुका है, लेकिन तरलता नहीं। टोकनाइज्ड परिसंपत्तियों का विशाल बहुमत निष्क्रिय अवस्था में है, जो तरल वित्तीय साधनों के बजाय डिजिटल रिकॉर्ड के रूप में कार्य कर रहा है। यह लेख आरडब्ल्यूए तरलता संकट के संरचनात्मक मूल का विश्लेषण करता है , ठोस बाजार डेटा प्रस्तुत करता है, और यह जांचता है कि इंटरलिंक लैब्स अपने ट्रांजैक्शन बैक्ड डिजिटल एसेट्स प्रोटोकॉल और प्रोटोकॉल-एम्बेडेड एएमएम इंफ्रास्ट्रक्चर के माध्यम से इस समस्या का समाधान कैसे करता है।
टोकनाइजेशन की चर्चा अक्सर बाजार पूंजीकरण पर जोर देती है। हालांकि, ऑन-चेन डेटा जारी करने और वास्तविक आर्थिक प्रवाह के बीच एक स्पष्ट अंतर को उजागर करता है।
BeInCrypto रिसर्च द्वारा "रियल स्टेट ऑफ़ टोकनाइज़ेशन इन 2026" शीर्षक से जारी एक व्यापक रिपोर्ट में 7,000 से अधिक उत्पादों में लगभग 60 अरब डॉलर के लेनदेन का विश्लेषण किया गया। इसके निष्कर्ष चिंताजनक थे। मापे गए बाज़ार के 56% हिस्से, यानी 100,000 डॉलर से अधिक मूल्य की 1,289 संपत्तियों में से 910 संपत्तियों में साप्ताहिक लेनदेन शून्य रहा।
इन निष्क्रिय संपत्तियों का मूल्य 32.9 बिलियन डॉलर है, जो प्रभावी रूप से अवरुद्ध हैं और DeFi या द्वितीयक बाजारों के माध्यम से प्रसारित नहीं हो सकती हैं। इसके अलावा, केवल 379 संपत्तियों में ही साप्ताहिक गतिविधि देखी गई, जिनका सक्रिय मूल्य 26.2 बिलियन डॉलर था।
पैंटेरा कैपिटल की सितंबर 2026 की 'स्टेट ऑफ टोकनाइजेशन' रिपोर्ट इस असमानता को और पुष्ट करती है। हालांकि 671 टोकनाइज्ड एसेट्स का कुल बाजार 331.8 बिलियन डॉलर तक पहुंच गया, लेकिन परमिशन वाले एसेट्स, जो बाजार पूंजीकरण का 59% हिस्सा हैं, स्पॉट ट्रेडिंग वॉल्यूम में केवल 0.2% का योगदान देते हैं। इसके विपरीत, ओपन एक्सेस एसेट्स, जो बाजार पूंजीकरण का 41% हिस्सा हैं, ने वॉल्यूम का 99.8% हिस्सा संचालित किया।
टर्नओवर दर में भारी असमानता है। टोकनाइज्ड शेयरों ने 204.6% का मासिक टर्नओवर हासिल किया, जबकि ब्याज दर उत्पादों का टर्नओवर मात्र 0.1% रहा। बाजार में औसत टोकनाइजेशन प्रोफिशिएंसी इंडेक्स (टीपीआई) स्कोर मात्र 2.04 था, जो दर्शाता है कि अधिकांश परिसंपत्तियां केवल ऑन-चेन रैपर हैं जिनमें अंतर्निहित परिचालन कार्यक्षमता का अभाव है।
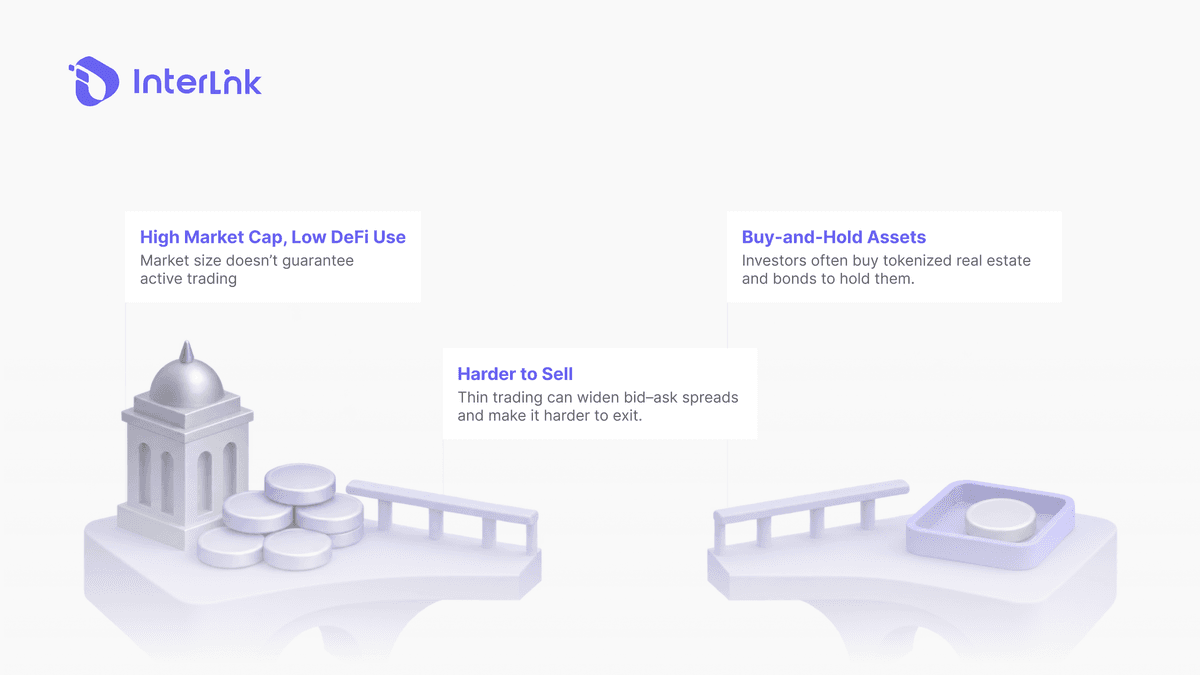
यह निष्क्रियता क्यों बनी रहती है? इसका मूल कारण स्थिर परिसंपत्ति मॉडल है। अचल संपत्ति, सरकारी बांड और निजी ऋण लंबी अवधि के लिए रखे जाने के लिए डिज़ाइन किए गए हैं, न कि बार-बार व्यापार के लिए। वे प्रतिफल तो देते हैं, लेकिन दैनिक लेनदेन की मात्रा नहीं। स्वाभाविक व्यापार गतिविधि के अभाव में, बाजार निर्माताओं के पास बाजार में गहराई लाने का कोई प्रोत्साहन नहीं होता।
इससे बोली-आस्क स्प्रेड में भारी अंतर आ जाता है और बाहर निकलने की कोशिश करने वाले किसी भी धारक को भारी नुकसान उठाना पड़ता है। परिसंपत्ति स्थिर तो हो सकती है, लेकिन यह पूरी तरह से अतरल है। जैसा कि BeInCrypto की रिपोर्ट में निष्कर्ष निकाला गया है, टोकनाइजेशन का अगला चरण अधिक परिसंपत्तियों को लॉन्च करने पर कम और ऐसी बुनियादी संरचना बनाने पर अधिक निर्भर करता है जो परिसंपत्तियों को स्थानांतरित करने, व्यवस्थित करने और अनुपालन करने की अनुमति देती है।
और पढ़ें: इंटरलिंक आईबीटीई मार्केटप्लेस क्या है? टोकनाइज्ड बिजनेस रेवेन्यू
इंटरलिंक का दृष्टिकोण स्थिर परिसंपत्ति प्रतिमान से मौलिक रूप से भिन्न है। निष्क्रिय पड़ी परिसंपत्तियों को टोकनाइज़ करने के बजाय, ट्रांजैक्शन बैक्ड डिजिटल एसेट्स प्रोटोकॉल सक्रिय व्यावसायिक राजस्व को टोकनाइज़ करता है, जो निरंतर गतिशील आर्थिक गतिविधि है।
इंटरलिंक श्वेतपत्र के अनुसार, यह प्रोटोकॉल एक आर्थिक संरचना है जिसे स्वचालित मार्केट मेकर (एएमएम) आधारित तरलता अवसंरचना के माध्यम से वास्तविक दुनिया की व्यावसायिक गतिविधियों को ऑन-चेन डिजिटल परिसंपत्ति निर्माण से जोड़ने के लिए डिज़ाइन किया गया है। सत्यापित इंटरलिंक आईडी रखने वाला कोई भी व्यवसाय अपने संचालन को बिजनेस टोकन (बीटी) में परिवर्तित कर सकता है, जो एक आईआरसी-20 टोकन है और श्रृंखला पर उसकी आर्थिक गतिविधि का प्रतिनिधित्व करता है।
महत्वपूर्ण अंतर यह है कि टोकन का मूल्य किसी स्थिर ऑफ-चेन परिसंपत्ति से जुड़ा नहीं होता है। इसके बजाय, यह गणितीय रूप से व्यवसाय की वास्तविक लेनदेन मात्रा (थ्रूपुट) द्वारा संपार्श्विक होता है।
तरलता की समस्या प्रोटोकॉल स्तर पर हल की जाती है, न कि किसी तीसरे पक्ष के बाज़ार निर्माताओं के माध्यम से। जारी होने पर, प्रत्येक बिज़नेस टोकन को प्रोटोकॉल में अंतर्निहित एएमएम पूल में आईटीएल के साथ एक स्थिर उत्पाद सूत्र का उपयोग करके स्वचालित रूप से जोड़ा जाता है। इससे पहले दिन से ही श्रृंखला में तरलता सुनिश्चित होती है।
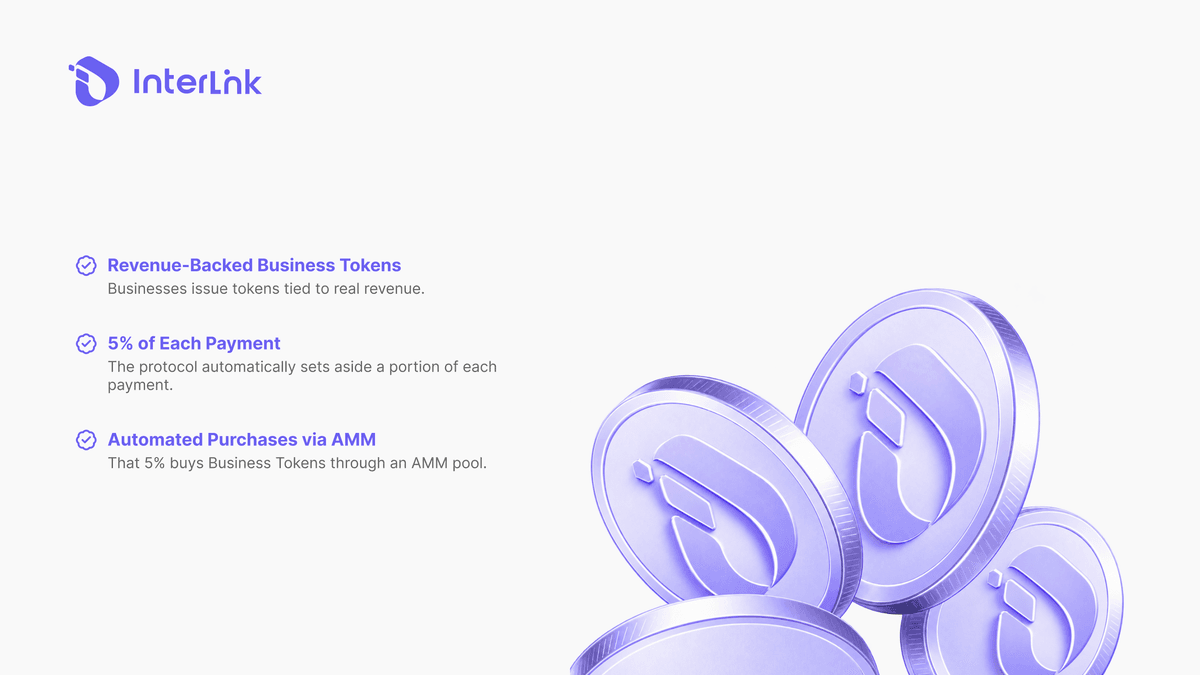
निरंतर मांग का मुख्य आधार स्वचालित मूल्य प्राप्ति तंत्र (AMM) है। इंटरलिंक के भुगतान ढांचे के माध्यम से संसाधित प्रत्येक भुगतान का एक निश्चित सूक्ष्म प्रतिशत एल्गोरिदम के माध्यम से BT के AMM पूल में स्थानांतरित किया जाता है। विशेष रूप से, प्रत्येक लेनदेन का 5% कंपनी की टोकनाइज्ड संपत्ति खरीदने के लिए उपयोग किया जाता है। श्वेतपत्र के अनुसार, यह मूल्य प्राप्ति आवंटन बाजार खरीद और उससे संबंधित तरलता जमा में विभाजित है।
उदाहरण के लिए, यदि कोई सहयोगी कॉफी शॉप इंटरलिंक पे के माध्यम से प्रतिदिन $10,000 की बिक्री करती है, तो $500 स्वचालित रूप से एएमएम में जमा हो जाते हैं। इससे वास्तविक व्यावसायिक मात्रा के अनुपात में निरंतर खरीद मांग उत्पन्न होती है। साथ ही, युग्मित तरलता जमा राशि पूल को बढ़ाती है, जिससे तरलता बढ़ती है और सभी धारकों के लिए फिसलन कम होती है।
लिक्विडिटी प्रदाता प्रत्येक BT/ITL स्वैप पर 0.3% अतिरिक्त लाभ कमाते हैं। ITL सभी ट्रेडिंग पेयर्स के लिए सार्वभौमिक रिज़र्व और सेटलमेंट मुद्रा के रूप में कार्य करता है, जो सत्यापित ITLG से जुड़ी नियंत्रित और सत्यापन योग्य आपूर्ति सुनिश्चित करता है। अंततः, 10,000 तक व्यवसाय भुगतान केंद्र के रूप में पंजीकरण कर सकते हैं, जिससे वे अपने संचालन को सीधे चेन पर टोकनाइज़ कर सकते हैं।
और पढ़ें: RWA टोकनाइजेशन क्या है? वास्तविक दुनिया की संपत्तियों की व्याख्या
हालांकि राजस्व समर्थित मॉडल स्थिर परिसंपत्तियों की तरलता संबंधी खामी को दूर करता है, लेकिन यह अलग-अलग जोखिम कारकों को प्रस्तुत करता है जिनका निवेशकों को मूल्यांकन करना चाहिए।
किसी बिजनेस टोकन का मूल्य व्यवसाय द्वारा रिपोर्ट किए गए चेन ट्रांजैक्शन वॉल्यूम की सटीकता पर निर्भर करता है। अंतर्निहित व्यावसायिक गतिविधि के स्वतंत्र ऑडिट के बिना, अधिक मूल्यांकन का जोखिम होता है। निवेशकों को यह सत्यापित करना होगा कि एएमएम की मांग को बढ़ाने वाले नकदी प्रवाह वास्तविक हैं और कृत्रिम नहीं हैं।
बीटी की कीमतें बाजार की अस्थिरता के अधीन रहती हैं। यदि पूल की गहराई व्यापार के आकार के सापेक्ष अपर्याप्त है, तो एएमएम के माध्यम से निकास में भी फिसलन हो सकती है। बीटी और आईटीएल की सापेक्ष कीमत में अंतर होने पर तरलता प्रदाताओं को अस्थाई हानि का सामना करना पड़ता है। इसके अलावा, बीटी धारकों को नकद लाभांश प्राप्त नहीं होता है। उनका आर्थिक प्रतिफल पूरी तरह से वास्तविक वाणिज्य से एएमएम की निरंतर खरीद के दबाव पर निर्भर करता है।
कई न्यायक्षेत्रों में व्यावसायिक राजस्व को टोकनाइज़ करना एक प्रतिभूति के रूप में वर्गीकृत किया जा सकता है, जिसके लिए केवाईसी, एएमएल और प्रतिभूति कानूनों का अनुपालन आवश्यक है। प्रोटोकॉल का डिज़ाइन, जो अनुमतिरहित भागीदारी और नियामक स्पष्टता बनाए रखने के लिए प्रत्यक्ष वितरण से बचता है, इस जोखिम को कम करता है लेकिन पूरी तरह समाप्त नहीं करता है। इसके अतिरिक्त, सभी डीएफआई प्रोटोकॉल में अंतर्निहित स्मार्ट अनुबंध संबंधी कमजोरियाँ होती हैं।
एक महत्वपूर्ण, अक्सर अनदेखा किया जाने वाला जोखिम, स्वयं द्वारा रिपोर्ट किए गए आंकड़ों पर निर्भरता है। इंटरलिंक के उपयोगकर्ता और लेनदेन के आंकड़ों का स्वतंत्र रूप से ऑडिट नहीं किया गया है। परियोजना का मॉडल उन पूर्व मोबाइल माइनिंग उपक्रमों से संरचनात्मक तुलना करता है जो व्यावसायिक रूप से सफल नहीं हो पाए थे। निवेशकों को प्रोटोकॉल के तकनीकी डिजाइन और इसके परिचालन पैमाने के तृतीय-पक्ष सत्यापन की कमी के बीच संतुलन बनाना चाहिए।
और पढ़ें: व्यावसायिक राजस्व को टोकन में कैसे बदलें: एसएमई गाइड 2026
RWA टोकनाइजेशन का भविष्य वॉलेट में निष्क्रिय पड़े स्थिर एसेट्स को डिजिटाइज़ करने में नहीं है। बल्कि यह चेन पर वास्तविक, गतिशील नकदी प्रवाह को जोड़ने में निहित है। इंटरलिंक का ट्रांजैक्शन बैक्ड डिजिटल एसेट्स प्रोटोकॉल एक संरचनात्मक रूप से भिन्न समाधान प्रस्तुत करता है। इसमें सट्टा व्यापार के बजाय व्यावसायिक गतिविधि से प्रोग्रामेटिक रूप से तरलता उत्पन्न होती है। RWA क्षेत्र में निवेश करने वाले निवेशकों के लिए, स्थिर, गैर-तरल रैपर और राजस्व समर्थित, AMM से जुड़े एसेट्स के बीच अंतर को समझना आवश्यक है ताकि वे उन जालों से बच सकें जिनमें टोकनाइज्ड बाजार का 56% हिस्सा फंसा हुआ है।
अस्वीकरण: यह मार्गदर्शिका केवल शैक्षिक उद्देश्यों के लिए है और इसे वित्तीय सलाह नहीं माना जाना चाहिए। हमेशा स्वयं शोध करें।
और पढ़ें: बिजनेस टोकन बनाम स्टॉक: लघु एवं मध्यम उद्यमों के लिए आईपीओ का विकल्प?