20 Nov 2026
Teknologi
Pasar aset dunia nyata (RWA) telah melampaui angka $40 miliar, namun sebuah paradoks mendasar mendefinisikan kondisinya saat ini. Tokenisasi telah matang, tetapi likuiditas belum. Sebagian besar aset yang di tokenisasi tetap tidak aktif, berfungsi sebagai catatan digital daripada instrumen keuangan yang likuid. Artikel ini menganalisis akar struktural krisis likuiditas RWA , menyajikan data pasar konkret, dan meneliti bagaimana InterLink Labs mengatasi hal ini melalui Protokol Aset Digital Berbasis Transaksi dan infrastruktur AMM yang tertanam dalam protokol tersebut.
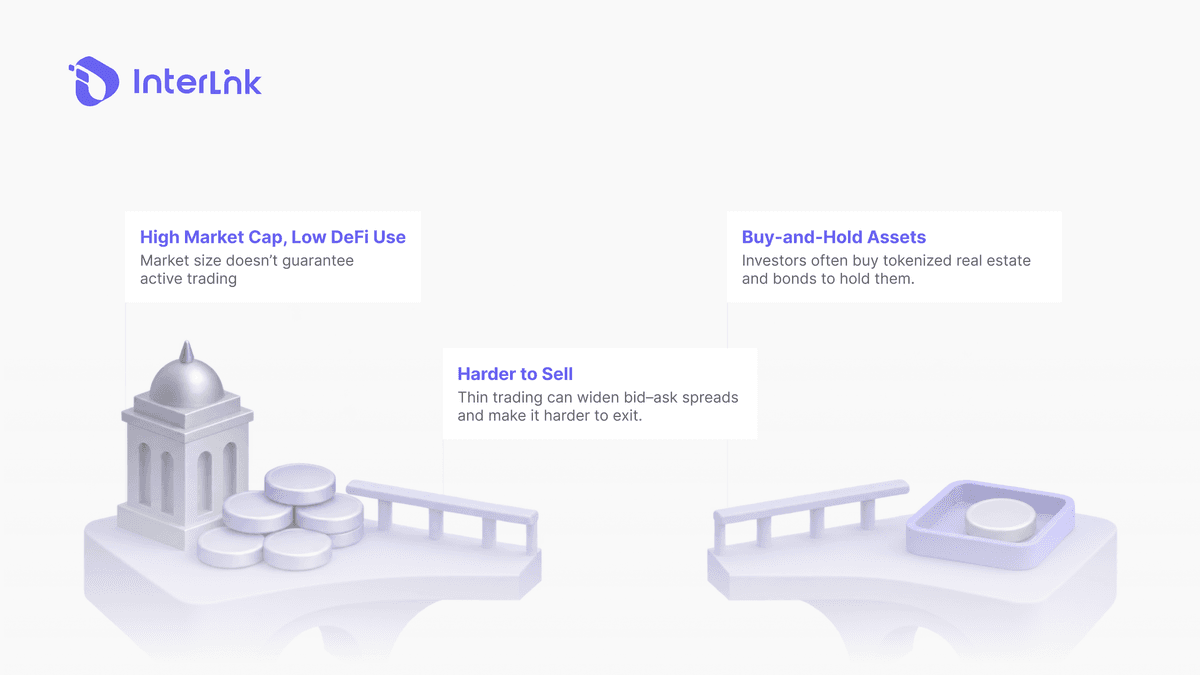
Narasi tentang tokenisasi sering menekankan kapitalisasi pasar. Namun, data on-chain mengungkapkan kesenjangan yang mencolok antara penerbitan dan throughput ekonomi aktual.
Sebuah laporan komprehensif oleh BeInCrypto Research, berjudul Real State of Tokenization in 2026, melacak sekitar $60 miliar di lebih dari 7.000 produk. Temuannya mengkhawatirkan. 56% dari pasar yang diukur, yang diwakili oleh 910 dari 1.289 aset yang bernilai di atas $100.000, mencatat aktivitas transfer mingguan nol.
Aset-aset yang tidak aktif ini mewakili nilai sebesar $32,9 miliar yang secara efektif terkunci, tidak dapat beredar melalui DeFi atau pasar sekunder. Lebih lanjut, hanya 379 aset yang menunjukkan pergerakan mingguan, yang mewakili nilai aktif sebesar $26,2 miliar.
Laporan State of Tokenization dari Pantera Capital, September 2026, memperkuat stratifikasi ini. Meskipun total pasar untuk 671 aset yang di tokenisasi mencapai $331,8 miliar, aset yang memerlukan izin (permissioned assets), yang mencakup 59% dari kapitalisasi pasar, hanya menyumbang 0,2% dari volume perdagangan spot. Sebaliknya, aset akses terbuka (open access assets), yang mewakili 41% dari kapitalisasi pasar, mendorong 99,8% dari volume perdagangan.
Perbedaan tingkat perputaran sangat ekstrem. Saham yang di-tokenisasi mencapai perputaran bulanan sebesar 204,6%, sedangkan produk suku bunga hanya mencapai 0,1%. Skor rata-rata Indeks Kemampuan Tokenisasi (TPI) di seluruh pasar hanya 2,04, yang menunjukkan bahwa sebagian besar aset hanyalah pembungkus on-chain sederhana yang tidak memiliki fungsionalitas operasional asli.
Mengapa kondisi stagnasi ini terus berlanjut? Akar penyebabnya adalah model aset statis. Real estat, obligasi pemerintah, dan kredit swasta dirancang untuk kepemilikan jangka panjang, bukan untuk perdagangan yang sering. Aset-aset ini menghasilkan imbal hasil tetapi bukan volume transaksi harian. Tanpa aktivitas perdagangan alami, pelaku pasar kurang memiliki insentif untuk menyediakan kedalaman pasar.
Hal ini menyebabkan spread bid-ask yang lebar dan slippage yang parah bagi pemegang mana pun yang mencoba untuk keluar. Aset tersebut mungkin stabil, tetapi juga sepenuhnya tidak likuid. Seperti yang disimpulkan laporan BeInCrypto, fase tokenisasi selanjutnya kurang bergantung pada peluncuran lebih banyak aset, dan lebih pada pembangunan infrastruktur yang memungkinkan aset untuk berpindah, diselesaikan, dan mematuhi peraturan.
Baca selengkapnya: Apa Itu Pasar InterLink IBTE? Pendapatan Bisnis yang Ditokenisasi
Pendekatan InterLink secara fundamental berbeda dari paradigma aset statis. Alih-alih melakukan tokenisasi aset yang tidak aktif, Protokol Aset Digital Berbasis Transaksi (Transaction Backed Digital Assets Protocol) melakukan tokenisasi pendapatan bisnis aktif, yaitu aktivitas ekonomi yang terus bergerak.
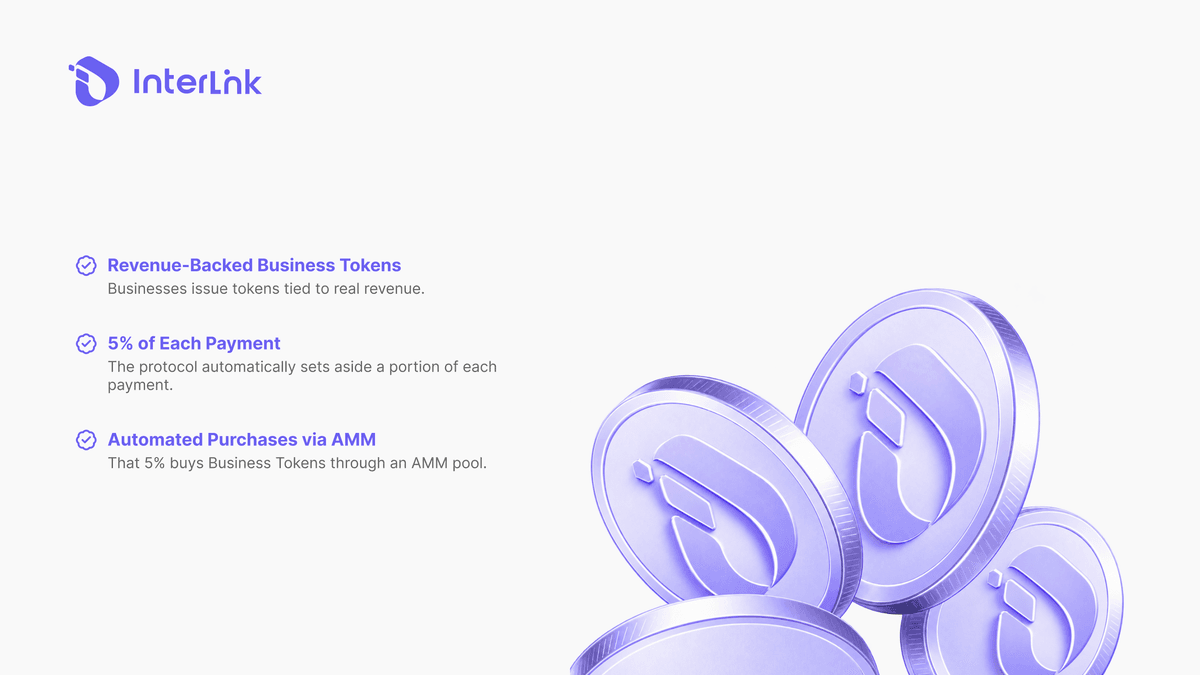
Menurut whitepaper InterLink, protokol ini adalah arsitektur ekonomi yang dirancang untuk menghubungkan aktivitas bisnis dunia nyata dengan pembentukan aset digital on-chain melalui infrastruktur likuiditas berbasis automated market maker (AMM). Setiap bisnis yang memegang ID InterLink terverifikasi dapat melakukan tokenisasi operasinya menjadi Business Token (BT), sebuah token IRC-20 yang mewakili aktivitas ekonominya di blockchain.
Perbedaan pentingnya adalah nilai token tidak terikat pada aset off-chain statis. Sebaliknya, nilainya dijamin secara matematis oleh throughput bisnis, yaitu volume transaksi aktualnya.
Likuiditas diatasi di tingkat protokol, bukan melalui pihak ketiga sebagai pembuat pasar. Setelah diterbitkan, setiap Token Bisnis secara otomatis dipasangkan dengan ITL dalam pool AMM yang tertanam dalam protokol menggunakan rumus produk konstan. Hal ini menciptakan likuiditas rantai sejak hari pertama.
Penggerak permintaan berkelanjutan adalah Mekanisme Pengambilan Nilai Otomatis (Automated Value Capture Mechanism/AMM). Persentase mikro yang telah ditentukan dari setiap pembayaran yang diproses melalui infrastruktur pembayaran InterLink secara algoritmik dialihkan ke dalam kumpulan AMM BT. Secara spesifik, 5% dari setiap transaksi dialihkan untuk membeli aset tokenisasi bisnis tersebut. Sesuai dengan whitepaper, alokasi Pengambilan Nilai ini dibagi menjadi pembelian pasar dan deposit likuiditas berpasangan.
Sebagai ilustrasi, jika kedai kopi mitra memproses penjualan harian sebesar $10.000 melalui InterLink Pay, $500 secara otomatis dialihkan ke AMM. Hal ini menciptakan permintaan beli yang berkelanjutan dan proporsional dengan volume komersial sebenarnya. Secara bersamaan, deposit likuiditas yang berpasangan tersebut meningkatkan jumlah aset, yang memperdalam likuiditas dan mengurangi selip harga bagi semua pemegang.
Penyedia likuiditas juga mendapatkan 0,3% dari setiap pertukaran BT/ITL. ITL berfungsi sebagai mata uang cadangan dan penyelesaian universal untuk semua pasangan perdagangan, memastikan pasokan yang terkontrol dan dapat diverifikasi yang berlabuh pada ITLG yang terverifikasi. Pada akhirnya, hingga 10.000 bisnis dapat mendaftar sebagai titik pembayaran, melakukan tokenisasi operasi mereka langsung di blockchain.
Baca selengkapnya: Apa Itu Tokenisasi RWA? Penjelasan tentang Aset Dunia Nyata
Meskipun model berbasis pendapatan mengatasi kelemahan likuiditas aset statis, model ini memperkenalkan vektor risiko berbeda yang harus dievaluasi oleh investor.
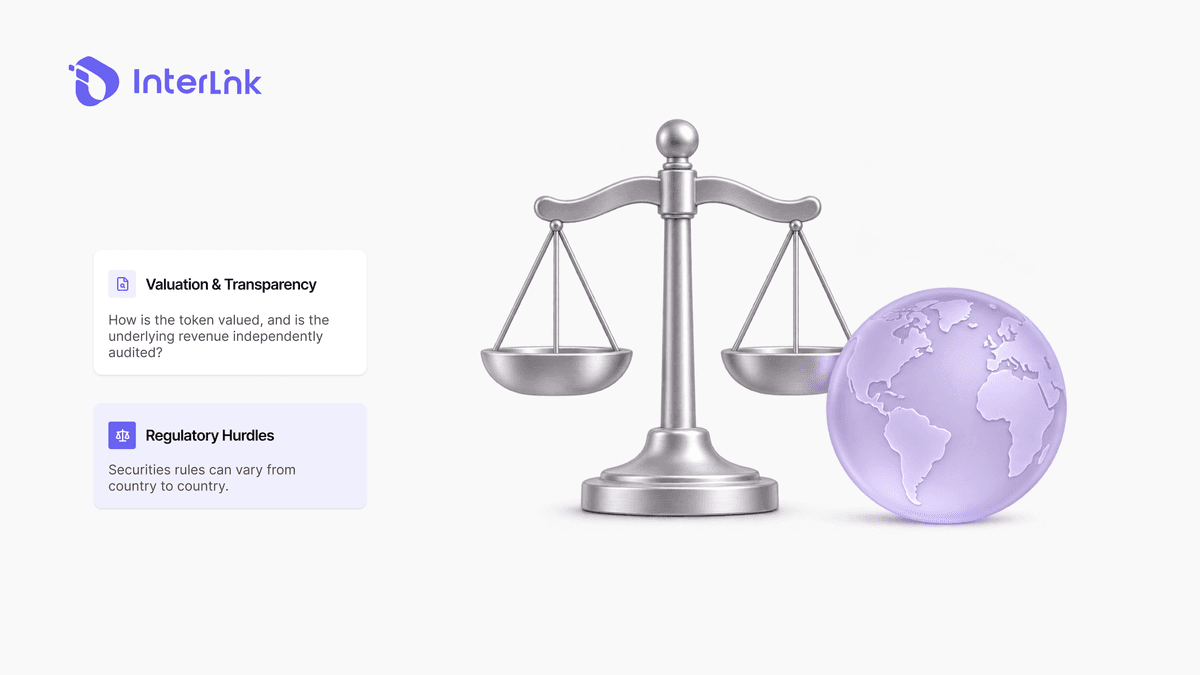
Nilai Token Bisnis bergantung pada keakuratan volume transaksi rantai yang dilaporkan oleh bisnis tersebut. Tanpa audit independen atas aktivitas komersial yang mendasarinya, ada risiko penilaian yang berlebihan. Investor harus memverifikasi bahwa arus kas yang mendorong permintaan AMM adalah asli dan bukan rekayasa.
Harga BT tetap rentan terhadap volatilitas pasar. Pelepasan melalui AMM masih dapat menimbulkan selip harga jika kedalaman pool tidak mencukupi relatif terhadap ukuran perdagangan. Penyedia likuiditas menghadapi kerugian sementara ketika harga relatif BT dan ITL menyimpang. Lebih lanjut, pemegang BT tidak menerima dividen tunai. Pengembalian ekonomi mereka sepenuhnya bergantung pada tekanan beli AMM yang berkelanjutan dari perdagangan riil.
Tokenisasi pendapatan bisnis dapat diklasifikasikan sebagai sekuritas di banyak yurisdiksi, yang memerlukan kepatuhan terhadap KYC, AML, dan hukum sekuritas. Desain protokol ini, yang menghindari distribusi langsung untuk menjaga partisipasi tanpa izin dan kejelasan regulasi, mengurangi tetapi tidak menghilangkan risiko ini. Selain itu, semua protokol DeFi memiliki kerentanan kontrak pintar yang melekat.
Risiko kritis yang sering diabaikan adalah ketergantungan pada metrik yang dilaporkan sendiri. Angka pengguna dan transaksi InterLink belum diaudit secara independen. Model proyek ini memiliki kemiripan struktural dengan usaha penambangan seluler sebelumnya yang gagal mencapai kelayakan komersial. Investor harus mempertimbangkan desain teknis protokol tersebut dengan ketiadaan verifikasi pihak ketiga atas skala operasionalnya.
Baca selengkapnya: Cara Tokenisasi Pendapatan Bisnis: Panduan UKM 2026
Masa depan tokenisasi RWA tidak terletak pada digitalisasi aset statis yang tetap tidak aktif di dompet. Masa depan tokenisasi RWA terletak pada menghubungkan arus kas nyata yang bergerak di blockchain. Protokol Aset Digital Berbasis Transaksi InterLink menawarkan solusi yang berbeda secara struktural. Likuiditas dihasilkan secara terprogram dari aktivitas komersial, bukan dari perdagangan spekulatif. Bagi investor yang menavigasi lanskap RWA, memahami perbedaan antara aset statis dan tidak likuid dengan aset berbasis pendapatan yang dijangkar AMM sangat penting untuk menghindari jebakan yang telah menjerat 56% pasar tokenisasi.
Penafian: Panduan ini hanya untuk tujuan pendidikan dan bukan merupakan nasihat keuangan. Selalu lakukan riset Anda sendiri.
Baca selengkapnya: Token Bisnis vs Saham: Alternatif IPO untuk UKM?