2026年11月20日
テクノロジー
リアルワールドアセット(RWA)市場は400億ドルを突破しましたが、現状は根本的な矛盾を抱えています。トークン化は成熟したものの、流動性は未だに不足しています。トークン化された資産の大部分は、流動性の高い金融商品ではなく、デジタル記録として機能しているに過ぎず、依然として活用されていません。本稿では、RWA流動性危機の構造的な根源を分析し、具体的な市場データを示し、 InterLink Labsがトランザクションバック型デジタルアセットプロトコルとプロトコル組み込み型AMMインフラストラクチャを通じてこの問題にどのように対処しているかを検証します。
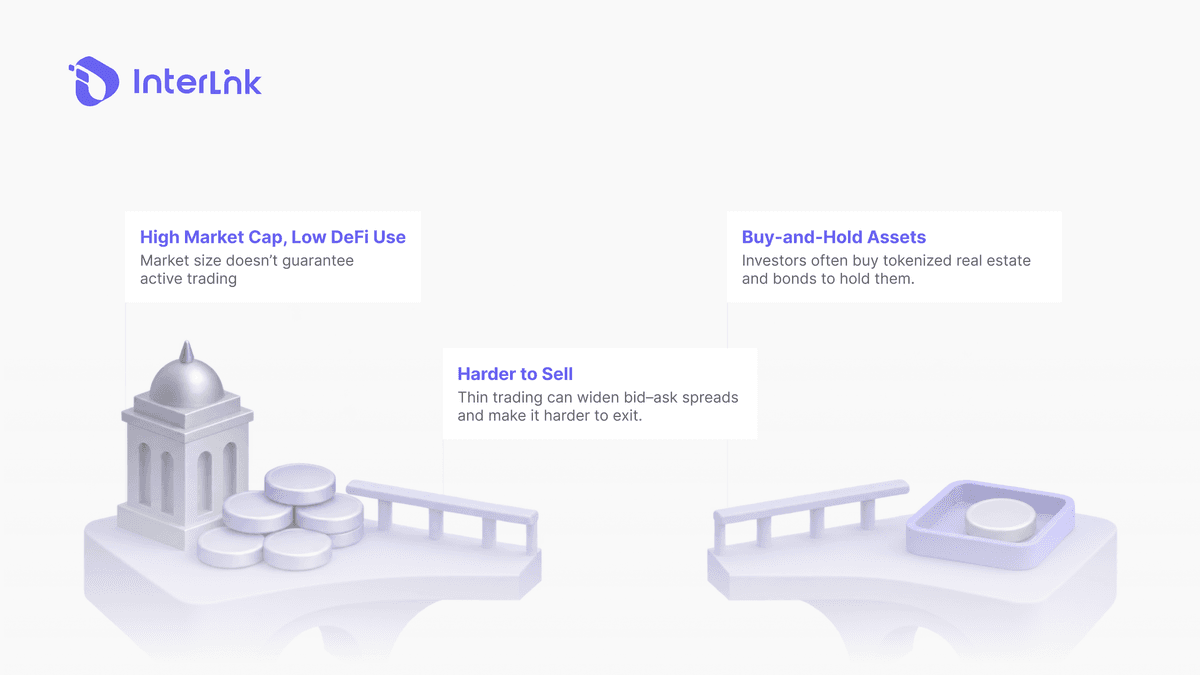
トークン化に関する議論では、しばしば時価総額が強調される。しかし、オンチェーンデータは、発行量と実際の経済活動との間に大きな乖離があることを明らかにしている。
BeInCrypto Researchによる「2026年のトークン化の現状」と題された包括的なレポートは、7,000以上の製品にわたる約600億ドルの市場を追跡調査した。その結果は憂慮すべきものだった。調査対象市場の56%、つまり10万ドル以上の価値を持つ1,289の資産のうち910の資産は、週ごとの送金活動がゼロだった。
これらの休眠資産は、329億ドル相当の価値が事実上ロックされており、DeFiや二次市場を通じて流通することができません。さらに、週ごとの動きが見られた資産はわずか379件で、その取引額は262億ドルにとどまりました。
Pantera Capitalの「トークン化の現状、2026年9月」レポートは、この階層化を裏付けている。671のトークン化資産の市場規模は3,318億ドルに達したが、市場時価総額の59%を占めるパーミッション型資産は、現物取引量のわずか0.2%しか占めていない。対照的に、市場時価総額の41%を占めるオープンアクセス型資産は、取引量の99.8%を占めている。
売買回転率の差は極めて大きい。トークン化された株式の月間売買回転率は204.6%に達したのに対し、金利商品はわずか0.1%にとどまった。市場全体のトークン化習熟度指数(TPI)の平均スコアはわずか2.04であり、ほとんどの資産はネイティブな運用機能を持たない、単純なオンチェーンラッパーに過ぎないことを示している。
なぜこのような停滞が続くのか?根本的な原因は、静的な資産モデルにある。不動産、国債、民間信用は、頻繁な売買ではなく、長期保有を前提として設計されている。これらは利回りを生み出すが、日々の取引量は生み出さない。自然な取引活動がなければ、マーケットメーカーは市場の厚みを提供するインセンティブを失ってしまう。
これにより、売買スプレッドが広がり、売却を試みる保有者にとって深刻なスリッページが発生します。資産自体は安定しているかもしれませんが、流動性は極めて低いと言えます。BeInCryptoのレポートが結論付けているように、トークン化の次の段階は、新たな資産の発行よりも、資産の移動、決済、コンプライアンスを可能にするインフラの構築に重点を置くべきです。
詳細はこちら: InterLink IBTEマーケットプレイスとは?トークン化されたビジネス収益
InterLinkのアプローチは、静的な資産というパラダイムとは根本的に異なります。遊休資産をトークン化するのではなく、トランザクション・バックド・デジタル資産プロトコルは、常に動き続ける経済活動であるアクティブな事業収益をトークン化します。
InterLinkのホワイトペーパーによると、このプロトコルは、自動マーケットメーカー(AMM)ベースの流動性インフラストラクチャを通じて、現実世界のビジネス活動とオンチェーンのデジタル資産形成を結びつけるように設計された経済アーキテクチャです。検証済みのInterLink IDを保有する企業は、自社の事業活動をビジネストークン(BT)にトークン化できます。ビジネストークンは、チェーン上での経済活動を表すIRC-20トークンです。
重要な違いは、トークンの価値が静的なオフチェーン資産に固定されていない点にある。その代わりに、トークンの価値は、企業の処理能力、つまり実際の取引量によって数学的に担保されている。
流動性は、第三者のマーケットメーカーを介さず、プロトコルレベルで解決されます。発行時に、各ビジネストークンは、プロトコルに組み込まれたAMMプールにおいて、一定の積の計算式を用いてITLと自動的にペアリングされます。これにより、初日からチェーンの流動性が確保されます。
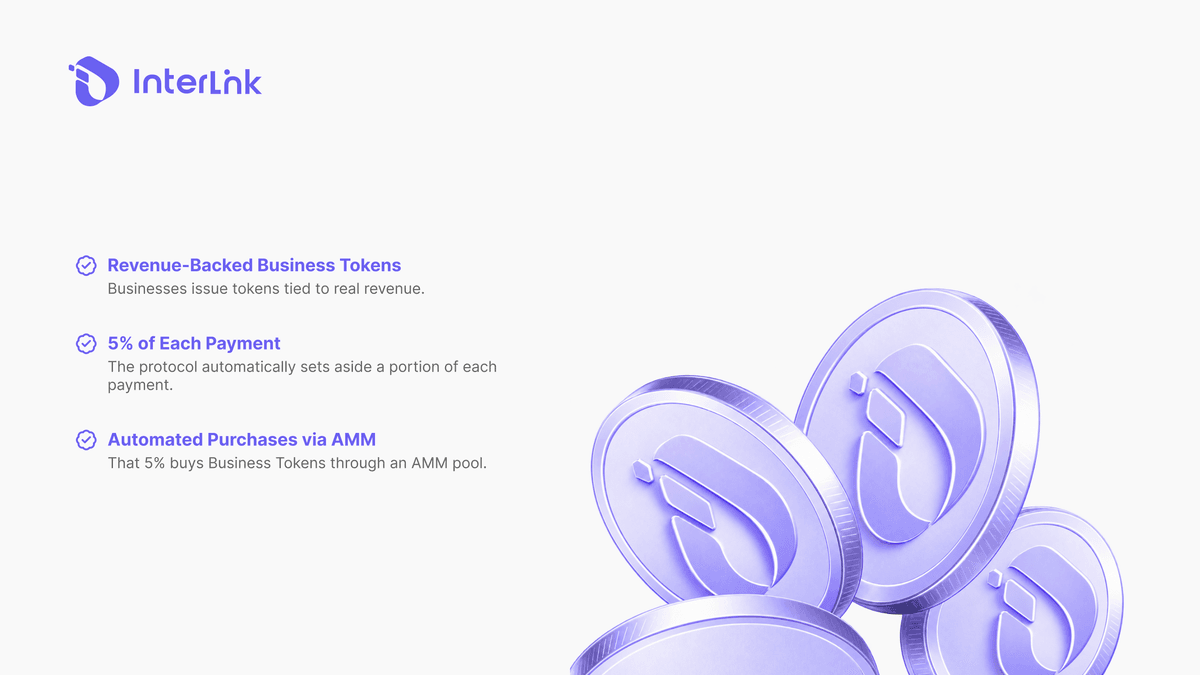
持続的な需要を生み出す原動力は、自動価値捕捉メカニズム(AMM)です。InterLinkの決済インフラを通じて処理されるすべての支払いのうち、一定の割合がアルゴリズムによってBTのAMMプールに振り向けられます。具体的には、すべての取引の5%が、同社のトークン化された資産の購入に充てられます。ホワイトペーパーによると、この価値捕捉の配分は、市場購入とペアになった流動性預託に分割されます。
例えば、提携コーヒーショップがInterLink Payを通じて1日あたり1万ドルの売上を処理した場合、500ドルが自動的にAMM(自動マーケットメーカー)に送金されます。これにより、実際の取引量に比例した持続的な買い需要が生まれます。同時に、ペアになった流動性預託金がプールを拡大し、流動性を高め、すべての保有者のスリッページを低減します。
流動性プロバイダーは、BT/ITLスワップごとに0.3%の手数料を受け取ります。ITLは、すべての取引ペアの共通準備通貨および決済通貨として機能し、検証済みのITLGに裏付けられた、管理可能で検証可能な供給量を保証します。最終的には、最大1万の企業が決済拠点として登録し、自社の業務をオンチェーンで直接トークン化することができます。
詳しくはこちら: RWAトークン化とは?リアルワールドアセット解説
収益担保型モデルは、静的資産の流動性に関する欠点を解消する一方で、投資家が評価しなければならない特有のリスク要因をもたらす。
ビジネストークンの価値は、企業が報告するチェーン取引量の正確性に左右されます。基礎となる商業活動に対する独立した監査が行われていない場合、過大評価のリスクがあります。投資家は、AMM需要を牽引するキャッシュフローが本物であり、捏造されたものではないことを確認する必要があります。
BT価格は市場の変動に左右されます。AMM経由での決済では、取引量に対してプールの厚みが不十分な場合、スリッページが発生する可能性があります。BTとITLの相対価格が乖離すると、流動性提供者は一時的な損失を被ります。さらに、BT保有者は現金配当を受け取りません。彼らの経済的リターンは、実体経済からのAMMによる継続的な買い圧力に完全に依存します。
事業収益のトークン化は、多くの法域において証券とみなされる可能性があり、KYC、AML、および証券法への準拠が求められます。本プロトコルは、パーミッションレスな参加と規制の明確性を維持するために直接的な分配を避ける設計となっており、このリスクを軽減しますが、完全に排除するものではありません。さらに、すべてのDeFiプロトコルには、スマートコントラクト固有の脆弱性が存在します。
見落とされがちな重大なリスクの一つは、自己申告による指標への依存です。InterLinkのユーザー数と取引件数は、独立した監査を受けていません。このプロジェクトのモデルは、商業的な実現可能性を達成できなかった過去のモバイルマイニング事業と構造的に類似しています。投資家は、プロトコルの技術設計と、運用規模に関する第三者による検証の欠如とを慎重に比較検討する必要があります。
詳細はこちら: ビジネス収益をトークン化する方法:中小企業向けガイド2026
RWAトークン化の未来は、ウォレットに眠ったままの静的な資産をデジタル化することにあるのではなく、チェーン上で実際に動く現金の流れを接続することにある。InterLinkのトランザクション・バックド・デジタル資産プロトコルは、構造的に異なるソリューションを提供する。流動性は投機的な取引ではなく、商業活動からプログラムによって生成される。RWAの世界を探求する投資家にとって、静的で流動性の低いラッパーと、収益を裏付けとしたAMMアンカー資産との違いを理解することは、トークン化市場の56%を陥れた罠を回避するために不可欠である。
免責事項:このガイドは教育目的のみであり、金融アドバイスを構成するものではありません。必ずご自身で調査を行ってください。
詳しくはこちら: ビジネストークン vs 株式:中小企業にとってのIPOの代替手段?


