2026년 11월 20일
기술
실물자산(RWA) 시장 규모가 400억 달러를 돌파했지만, 근본적인 역설이 현재 시장을 지배하고 있습니다. 토큰화 기술은 성숙했지만 유동성은 부족합니다. 토큰화된 자산의 대다수는 여전히 유동성 있는 금융 상품이 아닌 단순한 디지털 기록으로만 남아 있습니다. 이 글에서는 RWA 유동성 위기의 구조적 원인을 분석하고 , 구체적인 시장 데이터를 제시하며, InterLink Labs가 자사의 거래 기반 디지털 자산 프로토콜(TBDAP)과 프로토콜에 내장된 AMM(대체 시장 조성자) 인프라를 통해 이 문제를 어떻게 해결하는지 살펴봅니다.
토큰화에 대한 논의는 종종 시가총액을 강조합니다. 그러나 온체인 데이터는 발행량과 실제 경제적 처리량 사이에 상당한 괴리가 있음을 보여줍니다.
BeInCrypto Research의 종합 보고서인 '2026년 토큰화의 실제 현황'은 7,000개 이상의 상품에서 약 600억 달러 규모의 토큰 거래를 추적했습니다. 그 결과는 충격적이었습니다. 조사 대상 시장의 56%에 해당하는 1,289개 자산(10만 달러 이상 가치의 자산 중 910개)에서 주간 이체 활동이 전혀 기록되지 않았습니다.
이러한 휴면 자산은 사실상 묶여 있어 DeFi나 2차 시장을 통해 유통될 수 없는 329억 달러 상당의 가치를 나타냅니다. 더욱이, 주간 변동을 보인 자산은 단 379개에 불과했으며, 이는 활성 자산 가치로 환산하면 262억 달러에 해당합니다.
Pantera Capital의 2026년 9월 토큰화 현황 보고서는 이러한 계층화를 더욱 명확히 보여줍니다. 671개의 토큰화된 자산으로 구성된 전체 시장 규모는 3,318억 달러에 달했지만, 시가총액의 59%를 차지하는 허가형 자산은 현물 거래량의 0.2%에 불과했습니다. 반면, 시가총액의 41%를 차지하는 개방형 자산은 거래량의 99.8%를 차지했습니다.
거래량 격차가 극심합니다. 토큰화된 주식은 월간 거래량이 204.6%에 달한 반면, 금리 상품은 0.1%에 그쳤습니다. 시장 전반의 평균 토큰화 숙련도 지수(TPI)는 겨우 2.04에 불과했는데, 이는 대부분의 자산이 자체적인 운영 기능을 갖추지 못한 단순한 온체인 래퍼에 그치고 있음을 보여줍니다.
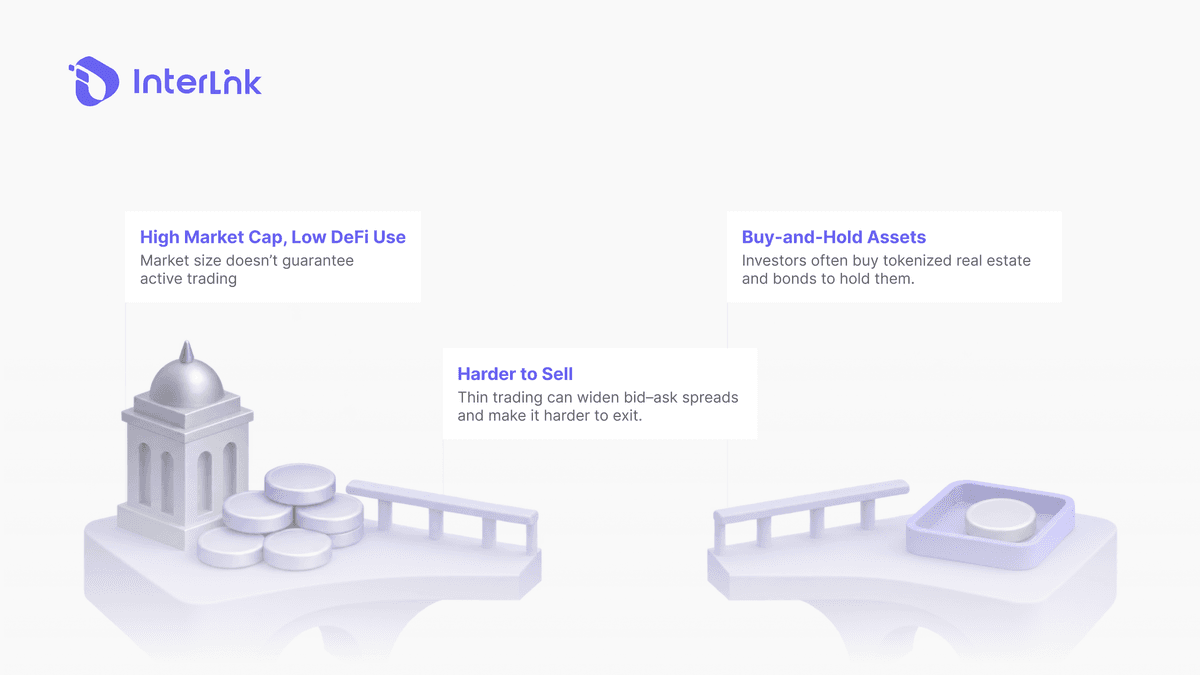
이러한 침체가 지속되는 이유는 무엇일까요? 근본적인 원인은 정적인 자산 모델에 있습니다. 부동산, 국채, 사채는 장기 보유를 위해 설계되었지, 잦은 거래를 위한 것이 아닙니다. 이러한 자산들은 수익을 창출하지만, 일일 거래량은 많지 않습니다. 자연스러운 거래 활동이 없다면, 시장 조성자들은 시장에 충분한 물량을 공급할 유인이 부족해집니다.
이로 인해 매수-매도 스프레드가 넓어지고, 매도를 시도하는 보유자에게 심각한 슬리피지가 발생합니다. 자산 자체는 안정적일 수 있지만, 유동성은 극히 낮습니다. BeInCrypto 보고서에서 결론짓듯이, 토큰화의 다음 단계는 더 많은 자산을 출시하는 것보다 자산의 이동, 결제 및 규정 준수를 가능하게 하는 인프라를 구축하는 데 더 중점을 두어야 합니다.
자세히 알아보기: InterLink IBTE 마켓플레이스란 무엇인가요? 토큰화된 비즈니스 수익
InterLink의 접근 방식은 정적인 자산 패러다임과 근본적으로 다릅니다. 사용되지 않고 방치된 자산을 토큰화하는 대신, 거래 기반 디지털 자산 프로토콜(Transaction Backed Digital Assets Protocol)은 지속적으로 움직이는 경제 활동인 활성 비즈니스 수익을 토큰화합니다.
InterLink 백서에 따르면, 이 프로토콜은 자동화된 시장 조성자(AMM) 기반 유동성 인프라를 통해 실제 비즈니스 활동과 온체인 디지털 자산 형성을 연결하도록 설계된 경제 아키텍처입니다. 검증된 InterLink ID를 보유한 모든 기업은 자사의 운영을 비즈니스 토큰(BT)으로 토큰화할 수 있으며, 이 BT는 온체인 상에서 해당 기업의 경제 활동을 나타내는 IRC-20 토큰입니다.
핵심적인 차이점은 토큰의 가치가 고정된 오프체인 자산에 고정되어 있지 않다는 것입니다. 대신, 토큰의 가치는 기업의 처리량, 즉 실제 거래량에 의해 수학적으로 담보됩니다.
유동성은 제3자 마켓 메이커를 통하지 않고 프로토콜 레벨에서 해결됩니다. 각 비즈니스 토큰은 발행 즉시 프로토콜에 내장된 AMM 풀에서 상수 곱셈 공식을 사용하여 ITL과 자동으로 페어링됩니다. 이를 통해 첫날부터 체인 유동성이 확보됩니다.
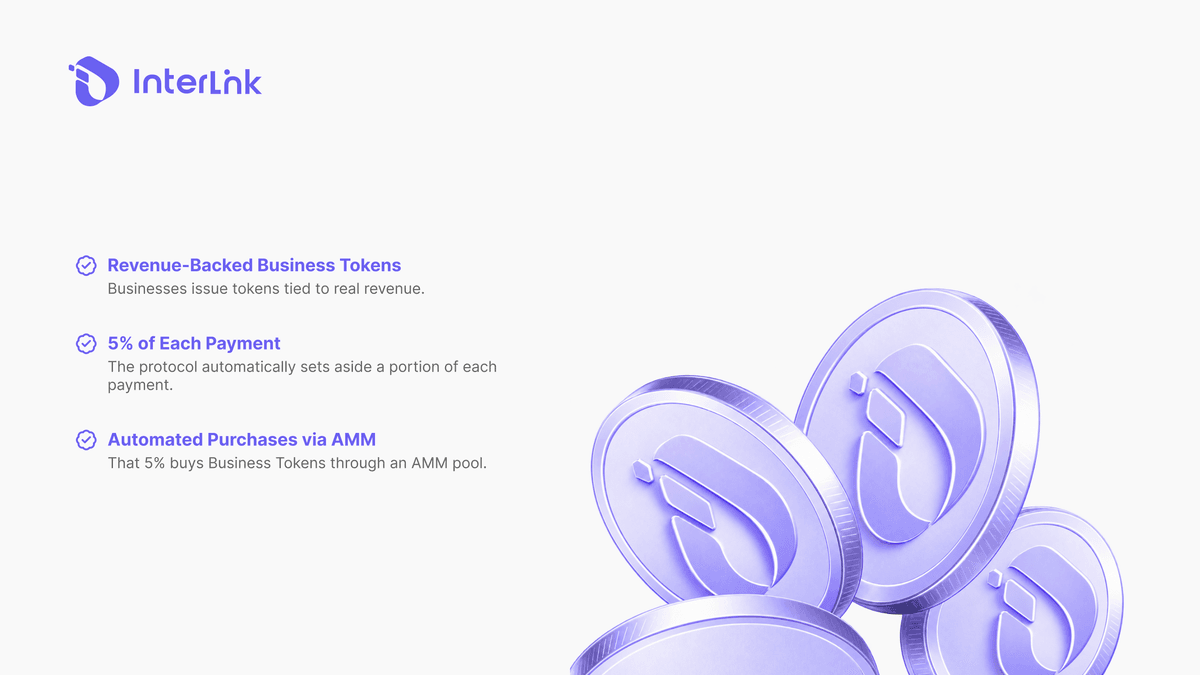
지속적인 수요의 원동력은 자동화된 가치 포착 메커니즘(AMM)입니다. 인터링크의 결제 인프라를 통해 처리되는 모든 결제의 일정 비율(소액 비율)이 알고리즘에 의해 BT의 AMM 풀로 자동 유입됩니다. 구체적으로, 모든 거래의 5%는 해당 기업의 토큰화된 자산을 구매하는 데 사용됩니다. 백서에 따르면, 이 가치 포착 할당액은 시장 매입과 유동성 예치로 나뉩니다.
예를 들어, 제휴 커피숍이 InterLink Pay를 통해 하루 1만 달러의 매출을 올리면 500달러가 자동으로 AMM(대체 시장 조성자)으로 이체됩니다. 이는 실제 거래량에 비례하는 지속적인 매수 수요를 창출합니다. 동시에, 쌍으로 예치된 유동성 자금은 풀 규모를 키워 유동성을 심화시키고 모든 보유자의 슬리피지를 줄여줍니다.
유동성 공급자는 BT/ITL 스왑 거래 건당 0.3%의 추가 수익을 얻습니다. ITL은 모든 거래 쌍의 범용 준비금 및 결제 통화 역할을 하며, 검증된 ITLG에 기반한 통제되고 검증 가능한 공급을 보장합니다. 궁극적으로 최대 10,000개의 기업이 결제 지점으로 등록하여 자사 운영을 온체인에서 직접 토큰화할 수 있습니다.
더 읽어보기: RWA 토큰화란 무엇인가요? 실물 자산(RWA)에 대한 설명
수익 기반 모델은 고정 자산의 유동성 결함을 해결하지만, 투자자들이 평가해야 할 고유한 위험 요소를 도입합니다.
비즈니스 토큰의 가치는 해당 기업이 보고한 블록체인 거래량의 정확성에 따라 달라집니다. 기초 상업 활동에 대한 독립적인 감사가 이루어지지 않으면 과대평가될 위험이 있습니다. 투자자는 AMM 수요를 유발하는 현금 흐름이 실제 발생한 것인지, 아니면 조작된 것인지를 검증해야 합니다.
BT 가격은 시장 변동성에 영향을 받습니다. 거래 규모 대비 유동성 풀 규모가 부족할 경우, AMM을 통한 매도 시 슬리피지가 발생할 수 있습니다. 유동성 공급자는 BT와 ITL의 상대적 가격이 차이를 보일 때 비영구적 손실을 입게 됩니다. 또한, BT 보유자는 현금 배당금을 받지 못합니다. 이들의 경제적 수익은 전적으로 실제 거래에서 발생하는 지속적인 AMM 매수 압력에 달려 있습니다.
사업 수익을 토큰화하는 것은 여러 관할권에서 증권으로 분류될 수 있으며, KYC, AML 및 증권법을 준수해야 합니다. 본 프로토콜은 허가 없는 참여와 규제 명확성을 유지하기 위해 직접적인 배포를 피하도록 설계되어 이러한 위험을 완화하지만 완전히 제거하지는 못합니다. 또한 모든 DeFi 프로토콜은 스마트 계약에 내재된 취약점을 가지고 있습니다.
중요하면서도 종종 간과되는 위험은 자체 보고 지표에 대한 의존입니다. 인터링크의 사용자 및 거래 수치는 독립적인 검증을 거치지 않았습니다. 이 프로젝트의 모델은 상업적 타당성을 확보하지 못한 이전 모바일 마이닝 사업들과 구조적으로 유사합니다. 투자자들은 프로토콜의 기술적 설계와 운영 규모에 대한 제3자 검증 부재를 신중하게 고려해야 합니다.
더 읽어보기: 비즈니스 수익을 토큰화하는 방법: 2026년 중소기업 가이드
RWA 토큰화의 미래는 지갑에 잠들어 있는 정적 자산을 디지털화하는 데 있는 것이 아닙니다. 실제 움직이는 현금 흐름을 블록체인 상에서 연결하는 데 있습니다. InterLink의 거래 기반 디지털 자산 프로토콜은 구조적으로 다른 솔루션을 제공합니다. 유동성은 투기적 거래가 아닌 상업 활동을 통해 프로그램적으로 생성됩니다. RWA 시장에 투자하는 투자자라면 정적이고 비유동적인 래퍼와 수익 기반, AMM(자동 시장 조성자)에 기반한 자산의 차이점을 이해하는 것이 토큰화된 시장의 56%를 휩쓴 함정을 피하는 데 필수적입니다.
면책 조항: 본 안내서는 교육 목적으로만 제공되며 재정 자문으로 간주될 수 없습니다. 항상 직접 조사하십시오.
더 읽어보기: 비즈니스 토큰 vs 주식: 중소기업을 위한 IPO 대안?


