Nov 20, 2026
Teknolohiya
Ang merkado ng real world asset (RWA) ay lumampas na sa $40 bilyon, ngunit isang pangunahing kabalintunaan ang tumutukoy sa kasalukuyang estado nito. Ang tokenization ay hinog na, ngunit ang liquidity ay hindi pa. Ang karamihan sa mga tokenized asset ay nananatiling hindi aktibo, na gumagana bilang mga digital record sa halip na mga likidong instrumento sa pananalapi. Tinatalakay ng artikulong ito ang mga istrukturang ugat ng krisis sa liquidity ng RWA , nagpapakita ng mga konkretong datos sa merkado, at sinusuri kung paano ito tinutugunan ng InterLink Labs sa pamamagitan ng Transaction Backed Digital Assets Protocol at protocol embedded AMM infrastructure nito.
Ang salaysay ng tokenization ay kadalasang nagbibigay-diin sa market capitalization. Gayunpaman, ang on-chain data ay nagpapakita ng isang malinaw na pagkakahiwalay sa pagitan ng pag-isyu at aktwal na economic throughput.
Isang komprehensibong ulat ng BeInCrypto Research, na pinamagatang Real State of Tokenization noong 2026, ang sumubaybay sa humigit-kumulang $60 bilyon sa mahigit 7,000 produkto. Nakababahala ang mga natuklasan. 56% ng nasukat na merkado, na kinakatawan ng 910 sa 1,289 na asset na nagkakahalaga ng higit sa $100,000, ay nakapagtala ng walang lingguhang aktibidad sa paglilipat.
Ang mga natutulog na asset na ito ay kumakatawan sa $32.9 bilyon na halaga na epektibong naka-lock, hindi maaaring umikot sa pamamagitan ng DeFi o mga pangalawang merkado. Bukod pa rito, 379 na asset lamang ang nagpakita ng anumang lingguhang paggalaw, na bumubuo sa $26.2 bilyon na aktibong halaga.
Pinatitibay ng State of Tokenization ng Pantera Capital, Setyembre 2026, ang stratipikasyong ito. Bagama't ang kabuuang merkado para sa 671 tokenized assets ay umabot sa $331.8 bilyon, ang mga permissioned assets, na bumubuo sa 59% ng market capitalization, ay nag-ambag lamang ng 0.2% ng spot trading volume. Sa kabaligtaran, ang mga open access assets, na kumakatawan sa 41% ng market cap, ay nagtulak ng 99.8% ng volume.
Labis ang pagkakaiba sa antas ng turnover. Ang mga tokenized stock ay nakamit ang 204.6% na buwanang turnover, samantalang ang mga produkto ng interest rate ay nanatiling mababa sa 0.1%. Ang average na Tokenization Proficiency Index (TPI) score sa buong merkado ay 2.04 lamang, na nagpapahiwatig na ang karamihan sa mga asset ay simple lamang sa mga chain wrapper na kulang sa katutubong operational functionality.
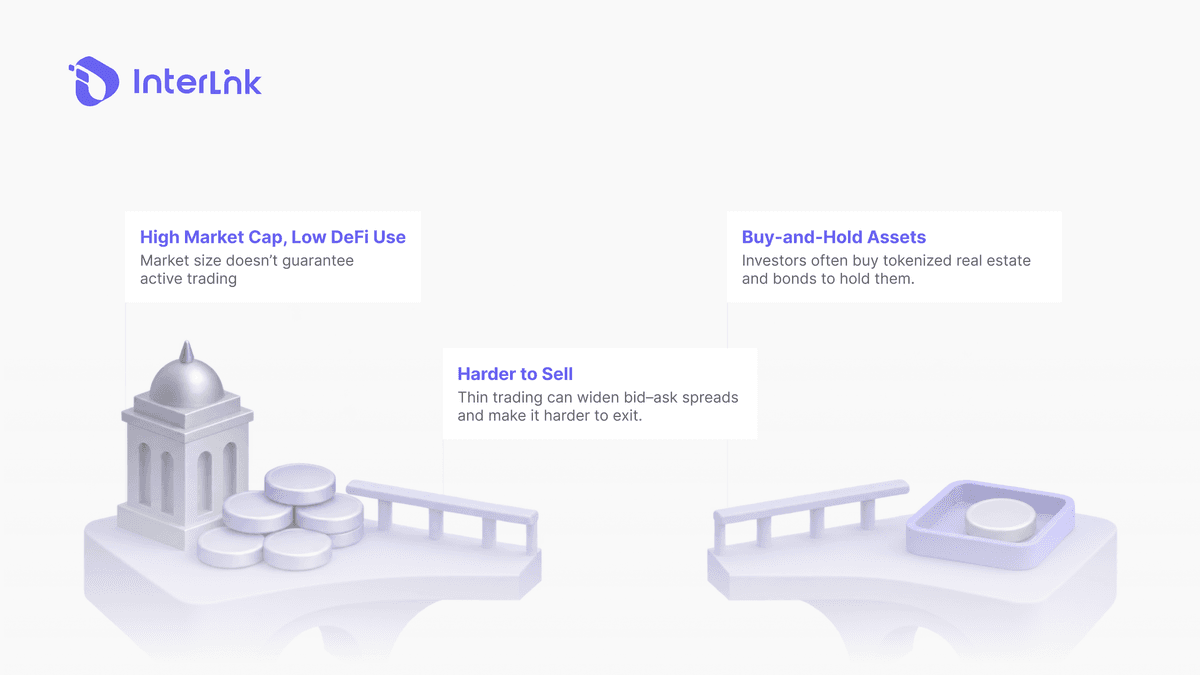
Bakit nagpapatuloy ang ganitong kawalan ng gana? Ang ugat na sanhi ay ang static asset model. Ang real estate, government bond, at private credit ay idinisenyo para sa pangmatagalang paghawak, hindi para sa madalas na pangangalakal. Lumilikha ang mga ito ng kita ngunit hindi para sa pang-araw-araw na dami ng transaksyon. Kung walang natural na aktibidad sa pangangalakal, ang mga market makers ay kulang sa insentibo na magbigay ng lalim.
Ito ay humahantong sa malawakang bid ask spreads at matinding slippage para sa sinumang may-ari na nagtatangkang umalis. Maaaring matatag ang asset, ngunit ito rin ay ganap na hindi likido. Gaya ng pagtatapos ng ulat ng BeInCrypto, ang susunod na yugto ng tokenization ay hindi gaanong nakasalalay sa paglulunsad ng mas maraming asset, at higit pa sa pagbuo ng imprastraktura na nagpapahintulot sa mga asset na gumalaw, manirahan, at sumunod.
Magbasa nang higit pa: Ano ang InterLink IBTE Marketplace? Kita sa Negosyong Naka-Token
Ang pamamaraan ng InterLink ay lubos na naiiba sa paradigma ng mga static asset. Sa halip na i-tokenize ang mga asset na nakatigil, ang Transaction Backed Digital Assets Protocol ay nagtokenize ng aktibong kita ng negosyo, na isang aktibidad pang-ekonomiya na patuloy na gumagalaw.
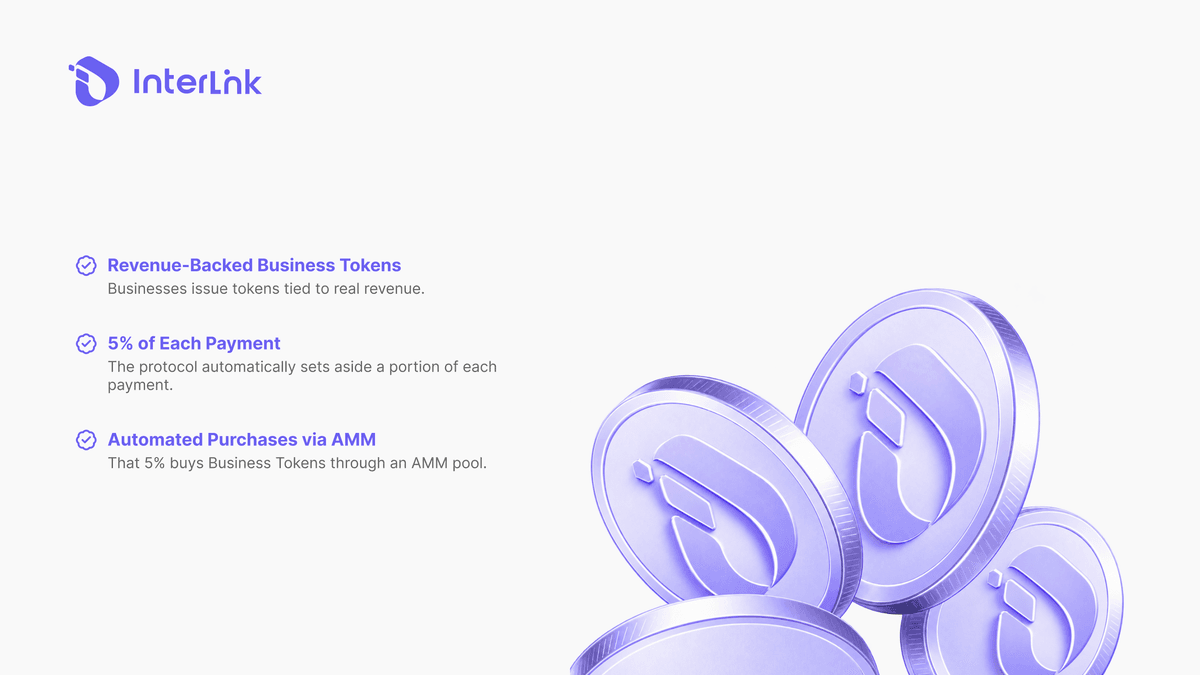
Ayon sa whitepaper ng InterLink, ang protocol na ito ay isang arkitekturang pang-ekonomiya na idinisenyo upang ikonekta ang aktibidad ng negosyo sa totoong mundo sa pagbuo ng digital asset sa chain sa pamamagitan ng imprastraktura ng liquidity batay sa automated market maker (AMM). Anumang negosyong may hawak na na-verify na InterLink ID ay maaaring mag-tokenize ng mga operasyon nito sa isang Business Token (BT), isang IRC-20 token na kumakatawan sa aktibidad ng ekonomiya nito sa isang chain.
Ang mahalagang pagkakaiba ay ang halaga ng token ay hindi nakaangkla sa isang static off chain asset. Sa halip, ito ay matematikal na nakadepende sa throughput ng negosyo, na siyang aktwal na dami ng transaksyon nito.
Ang likididad ay nilulutas sa antas ng protocol, hindi sa pamamagitan ng mga third-party market makers. Sa pag-isyu, ang bawat Business Token ay awtomatikong ipinapares sa ITL sa isang protocol embedded AMM pool gamit ang isang constant product formula. Lumilikha ito ng chain liquidity mula sa unang araw.
Ang makina ng patuloy na demand ay ang Automated Value Capture Mechanism. Ang isang tinukoy na micro percentage ng bawat pagbabayad na pinoproseso sa pamamagitan ng imprastraktura ng pagbabayad ng InterLink ay algorithmically na inililipat sa AMM pool ng BT. Sa partikular, 5% ng bawat transaksyon ay idinadaan upang bilhin ang tokenized asset ng negosyo. Ayon sa whitepaper, ang Value Capture allocation na ito ay hinahati sa market buy at paired liquidity deposit.
Bilang halimbawa, kung ang isang kasosyong coffee shop ay nagpoproseso ng $10,000 na pang-araw-araw na benta sa pamamagitan ng InterLink Pay, ang $500 ay awtomatikong mapupunta sa AMM. Lumilikha ito ng patuloy na buy-side demand na proporsyonal sa totoong commercial volume. Kasabay nito, ang paired liquidity deposit ay nagpapalaki sa pool, na nagpapalalim ng liquidity at binabawasan ang slippage para sa lahat ng may hawak.
Bukod pa rito, kumikita ang mga liquidity provider ng 0.3% ng bawat BT/ITL swap. Ang ITL ay nagsisilbing universal reserve at settlement currency para sa lahat ng trading pairs, na tinitiyak ang isang kontrolado at napapatunayang supply na nakaangkla sa beripikadong ITLG. Sa huli, hanggang 10,000 negosyo ang maaaring magparehistro bilang mga payment point, na direktang nagto-token sa kanilang mga operasyon sa chain.
Magbasa nang higit pa: Ano ang RWA Tokenization? Paliwanag sa mga Asset sa Tunay na Mundo
Bagama't tinutugunan ng modelong sinusuportahan ng kita ang depekto sa likididad ng mga static asset, nagpapakilala ito ng mga natatanging risk vector na dapat suriin ng mga mamumuhunan.
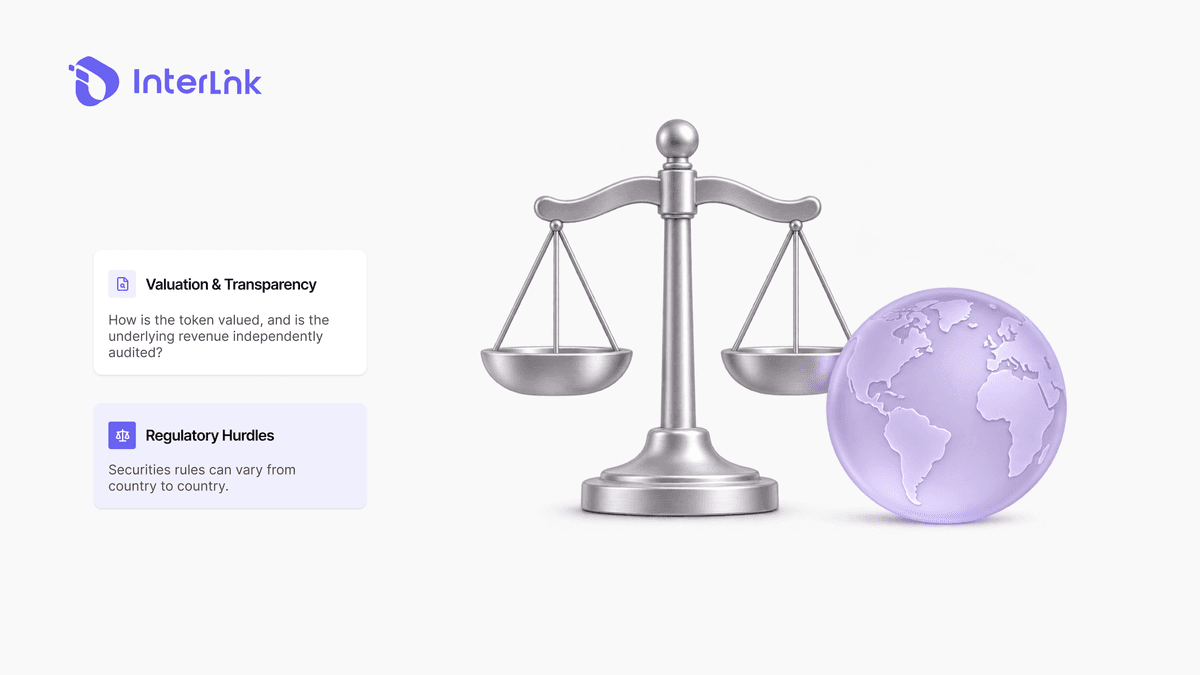
Ang halaga ng isang Business Token ay nakadepende sa katumpakan ng naiulat na dami ng transaksyon sa kadena ng negosyo. Kung walang mga independiyenteng pag-awdit sa pinagbabatayang aktibidad sa komersyo, may panganib ng labis na pagpapahalaga. Dapat patunayan ng mga mamumuhunan na ang mga daloy ng salapi na nagtutulak sa demand ng AMM ay tunay at hindi gawa-gawa lamang.
Ang mga presyo ng BT ay nananatiling napapailalim sa pabagu-bago ng merkado. Ang paglabas sa pamamagitan ng AMM ay maaari pa ring magdulot ng slippage kung ang lalim ng pool ay hindi sapat kumpara sa laki ng kalakalan. Ang mga tagapagbigay ng likididad ay nahaharap sa permanenteng pagkalugi kapag ang relatibong presyo ng BT at ITL ay magkaiba. Bukod pa rito, ang mga may hawak ng BT ay hindi tumatanggap ng mga dibidendo sa cash. Ang kanilang kita sa ekonomiya ay ganap na nakasalalay sa patuloy na presyon ng pagbili ng AMM mula sa totoong komersyo.
Ang pag-token ng kita sa negosyo ay maaaring uriin bilang isang seguridad sa maraming hurisdiksyon, na nangangailangan ng pagsunod sa mga batas ng KYC, AML, at mga seguridad. Ang disenyo ng protocol, na umiiwas sa direktang pamamahagi upang mapanatili ang pakikilahok nang walang pahintulot at kalinawan ng regulasyon, ay nagpapagaan ngunit hindi nag-aalis ng panganib na ito. Bukod pa rito, lahat ng mga protocol ng DeFi ay may taglay na mga kahinaan sa smart contract.
Isang kritikal at kadalasang nakakaligtaan na panganib ang pag-asa sa mga sukatan na iniulat ng sarili. Ang mga bilang ng gumagamit at transaksyon ng InterLink ay hindi pa na-audit nang nakapag-iisa. Ang modelo ng proyekto ay kumukuha ng mga paghahambing sa istruktura sa mga naunang pakikipagsapalaran sa mobile mining na nabigong makamit ang komersyal na posibilidad na mabuhay. Dapat timbangin ng mga mamumuhunan ang teknikal na disenyo ng protocol laban sa kawalan ng beripikasyon ng ikatlong partido sa saklaw ng operasyon nito.
Magbasa pa: Paano Mag-Tokenize ng Kita sa Negosyo: Gabay sa SME 2026
Ang kinabukasan ng RWA tokenization ay hindi nakasalalay sa pag-digitize ng mga static asset na nananatiling natutulog sa mga wallet. Ito ay nakasalalay sa pagkonekta ng mga tunay at gumagalaw na daloy ng pera sa mga chain. Ang Transaction Backed Digital Assets Protocol ng InterLink ay nag-aalok ng isang solusyon na naiiba sa istruktura. Ang liquidity ay nabubuo sa pamamagitan ng programa mula sa komersyal na aktibidad sa halip na speculative trading. Para sa mga mamumuhunan na nagna-navigate sa RWA landscape, na nauunawaan ang pagkakaiba sa pagitan ng static, illiquid wrapper at revenue backed, ang mga AMM anchored asset ay mahalaga upang maiwasan ang mga bitag na bumihag sa 56% ng tokenized market.
Pagtatanggi: Ang gabay na ito ay para sa layuning pang-edukasyon lamang at hindi maituturing na payong pinansyal. Palaging magsagawa ng sarili mong pananaliksik.
Magbasa pa: Business Token vs Stock: Alternatibo sa IPO para sa mga SME?


