20 de nov. de 2026
Tecnologia
O mercado de ativos do mundo real (RWA, na sigla em inglês) ultrapassou a marca de US$ 40 bilhões, mas um paradoxo fundamental define seu estado atual. A tokenização amadureceu, mas a liquidez não. A grande maioria dos ativos tokenizados permanece inativa, funcionando como registros digitais em vez de instrumentos financeiros líquidos. Este artigo analisa as raízes estruturais da crise de liquidez dos RWAs , apresenta dados concretos do mercado e examina como a InterLink Labs aborda essa questão por meio de seu Protocolo de Ativos Digitais com Garantia de Transação e infraestrutura de AMM integrada ao protocolo.
A narrativa da tokenização frequentemente enfatiza a capitalização de mercado. No entanto, os dados on-chain revelam uma clara desconexão entre a emissão e o fluxo econômico real.
Um relatório abrangente da BeInCrypto Research, intitulado "Real State of Tokenization in 2026" (Estado Real da Tokenização em 2026), rastreou aproximadamente US$ 60 bilhões em mais de 7.000 produtos. As descobertas foram alarmantes. 56% do mercado analisado, representado por 910 dos 1.289 ativos avaliados em mais de US$ 100.000, registrou zero atividade de transferência semanal.
Esses ativos inativos representam US$ 32,9 bilhões em valor que está efetivamente bloqueado, sem poder circular por meio de DeFi ou mercados secundários. Além disso, apenas 379 ativos apresentaram alguma movimentação semanal, representando US$ 26,2 bilhões em valor ativo.
O relatório State of Tokenization, da Pantera Capital, de setembro de 2026, reforça essa estratificação. Embora o mercado total de 671 ativos tokenizados tenha atingido US$ 331,8 bilhões, os ativos permissionados, que representam 59% da capitalização de mercado, contribuíram com apenas 0,2% do volume de negociação à vista. Em contraste, os ativos de acesso aberto, que representam 41% da capitalização de mercado, impulsionaram 99,8% do volume.
A disparidade na taxa de rotatividade é extrema. As ações tokenizadas alcançaram uma rotatividade mensal de 204,6%, enquanto os produtos de taxa de juros ficaram estagnados em 0,1%. A pontuação média do Índice de Proficiência em Tokenização (TPI) em todo o mercado foi de apenas 2,04, indicando que a maioria dos ativos são simples wrappers on-chain sem funcionalidade operacional nativa.
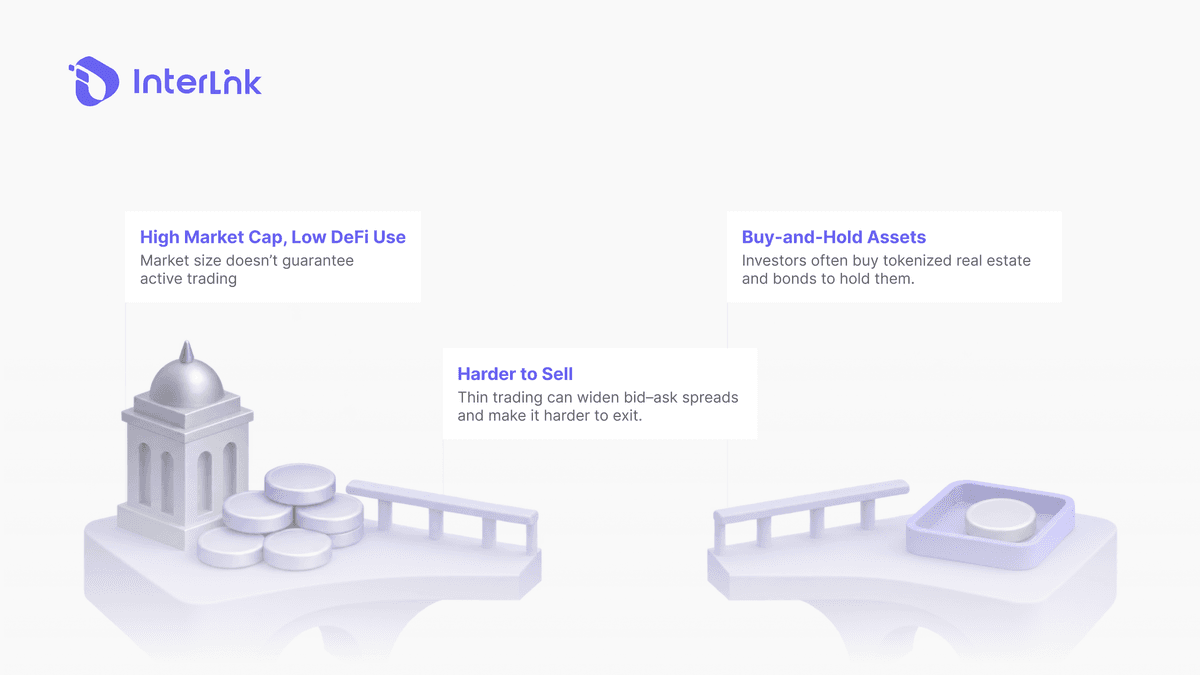
Por que essa inatividade persiste? A causa principal é o modelo de ativo estático. Imóveis, títulos do governo e crédito privado são projetados para serem mantidos a longo prazo, não para negociações frequentes. Eles geram rendimento, mas não volume de transações diárias. Sem atividade de negociação natural, os formadores de mercado não têm incentivo para fornecer liquidez.
Isso leva a grandes spreads entre os preços de compra e venda e a uma derrapagem significativa para qualquer detentor que tente sair. O ativo pode ser estável, mas também é totalmente ilíquido. Como conclui o relatório da BeInCrypto, a próxima fase da tokenização depende menos do lançamento de mais ativos e mais da construção de infraestrutura que permita a movimentação, a liquidação e a conformidade dos ativos.
Saiba mais: O que é o InterLink IBTE Marketplace? Receita empresarial tokenizada
A abordagem da InterLink diverge fundamentalmente do paradigma de ativos estáticos. Em vez de tokenizar ativos ociosos, o Protocolo de Ativos Digitais com Garantia de Transação tokeniza a receita ativa dos negócios, ou seja, a atividade econômica em constante movimento.
De acordo com o whitepaper da InterLink, este protocolo é uma arquitetura econômica projetada para conectar atividades comerciais do mundo real com a formação de ativos digitais on-chain por meio de uma infraestrutura de liquidez baseada em formadores de mercado automatizados (AMMs). Qualquer empresa que possua um ID InterLink verificado pode tokenizar suas operações em um Business Token (BT), um token IRC-20 que representa sua atividade econômica na blockchain.
A distinção crucial é que o valor do token não está ancorado a um ativo externo estático. Em vez disso, ele é matematicamente garantido pelo volume de transações da empresa.
A liquidez é resolvida no nível do protocolo, não por meio de formadores de mercado terceirizados. Após a emissão, cada Business Token é automaticamente emparelhado com ITL em um pool AMM integrado ao protocolo, usando uma fórmula de produto constante. Isso cria liquidez na blockchain desde o primeiro dia.
O motor da demanda sustentada é o Mecanismo Automatizado de Captura de Valor. Uma microporcentagem definida de cada pagamento processado pela infraestrutura de pagamentos da InterLink é direcionada algoritmicamente para o pool AMM da BT. Especificamente, 5% de cada transação são destinados à compra do ativo tokenizado da empresa. De acordo com o whitepaper, essa alocação de Captura de Valor é dividida em uma compra no mercado e um depósito de liquidez correspondente.
Para ilustrar, se uma cafeteria parceira processar US$ 10.000 em vendas diárias via InterLink Pay, US$ 500 serão automaticamente direcionados para a AMM. Isso cria uma demanda persistente do lado comprador, proporcional ao volume comercial real. Simultaneamente, o depósito de liquidez correspondente aumenta o pool, o que aprofunda a liquidez e reduz a derrapagem para todos os detentores.
Os provedores de liquidez também ganham 0,3% de cada swap BT/ITL. O ITL serve como moeda universal de reserva e liquidação para todos os pares de negociação, garantindo um fornecimento controlado e verificável ancorado em ITLG verificado. Por fim, até 10.000 empresas podem se cadastrar como pontos de pagamento, tokenizando suas operações diretamente na blockchain.
Saiba mais: O que é tokenização de RWA? Ativos do mundo real explicados
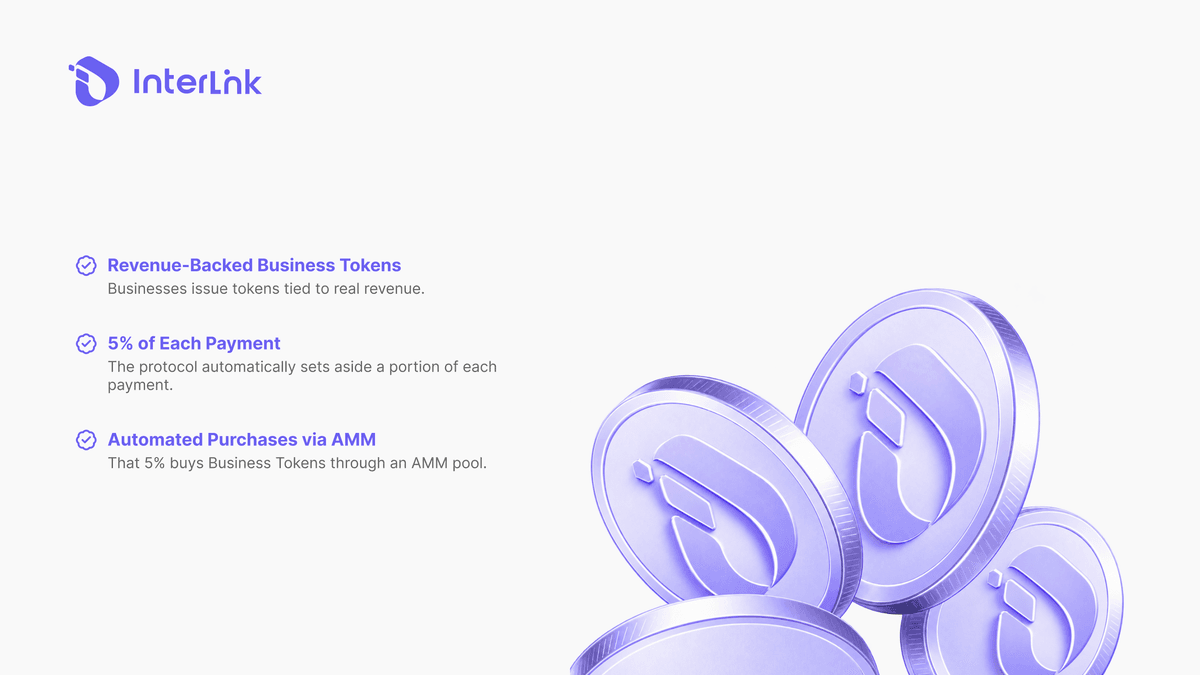
Embora o modelo baseado em receita resolva a falha de liquidez dos ativos estáticos, ele introduz vetores de risco distintos que os investidores devem avaliar.
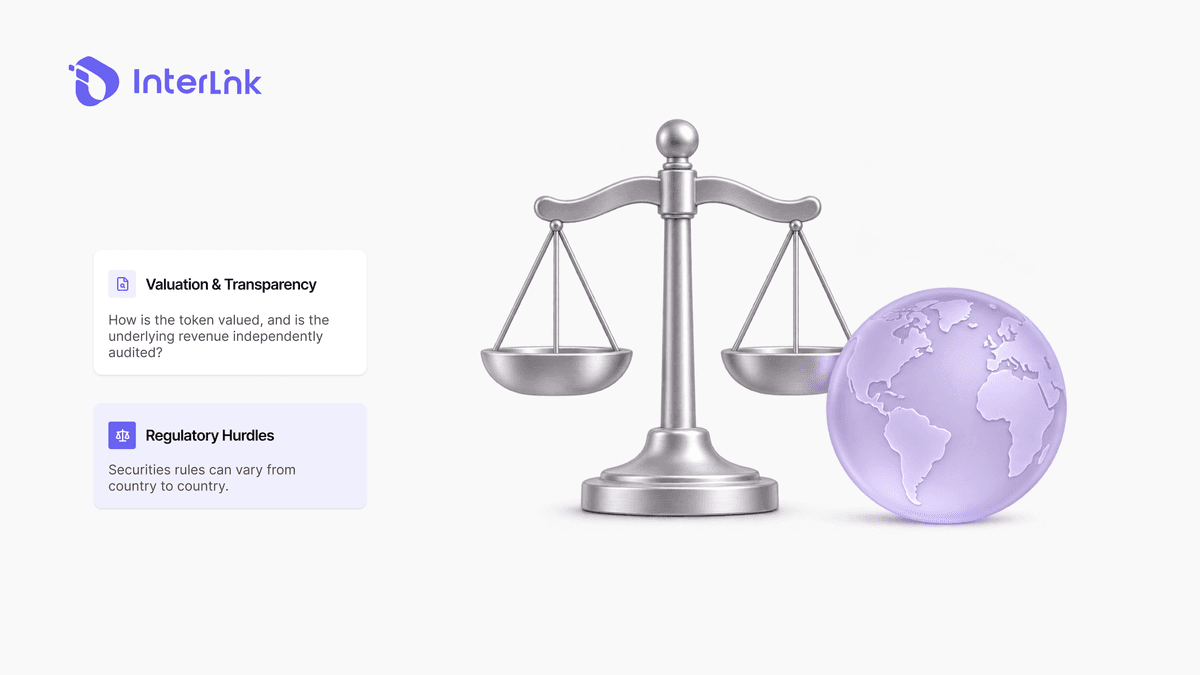
O valor de um Token de Negócio depende da precisão do volume de transações reportado pela empresa na blockchain. Sem auditorias independentes da atividade comercial subjacente, existe o risco de sobrevalorização. Os investidores devem verificar se os fluxos de caixa que impulsionam a demanda por AMMs são genuínos e não fabricados.
Os preços do BT continuam sujeitos à volatilidade do mercado. A saída via AMM ainda pode incorrer em slippage se a profundidade do pool for insuficiente em relação ao tamanho da negociação. Os provedores de liquidez enfrentam perdas impermanentes quando o preço relativo do BT e do ITL diverge. Além disso, os detentores de BT não recebem dividendos em dinheiro. Seu retorno econômico depende inteiramente da pressão de compra contínua do AMM proveniente do comércio real.
A tokenização da receita empresarial pode ser classificada como um valor mobiliário em muitas jurisdições, exigindo conformidade com as leis de KYC (Conheça Seu Cliente), AML (Antilavagem de Dinheiro) e de valores mobiliários. O design do protocolo, que evita distribuições diretas para preservar a participação sem permissão e a clareza regulatória, mitiga, mas não elimina, esse risco. Além disso, todos os protocolos DeFi possuem vulnerabilidades inerentes aos contratos inteligentes.
Um risco crítico, muitas vezes negligenciado, é a dependência de métricas autodeclaradas. Os números de usuários e transações da InterLink não foram auditados de forma independente. O modelo do projeto apresenta semelhanças estruturais com empreendimentos anteriores de mineração móvel que não conseguiram atingir viabilidade comercial. Os investidores devem ponderar o projeto técnico do protocolo em relação à ausência de verificação por terceiros da sua escala operacional.
Saiba mais: Como tokenizar a receita empresarial: Guia para PMEs 2026
O futuro da tokenização de RWAs não reside na digitalização de ativos estáticos que permanecem inativos em carteiras. Ele reside na conexão de fluxos de caixa reais e dinâmicos em blockchains. O Protocolo de Ativos Digitais com Garantia de Transação da InterLink oferece uma solução estruturalmente diferente. A liquidez é gerada programaticamente a partir da atividade comercial, em vez de negociações especulativas. Para investidores que navegam pelo cenário de RWAs, compreender a distinção entre ativos estáticos e ilíquidos e ativos lastreados em receita e ancorados em AMMs é essencial para evitar as armadilhas que aprisionaram 56% do mercado tokenizado.
Aviso: Este guia tem fins meramente educativos e não constitui aconselhamento financeiro. Sempre realize sua própria pesquisa.
Saiba mais: Token de negócios versus ações: uma alternativa ao IPO para PMEs?


