20 нояб. 2026 г.
Технологии
Рынок реальных активов (RWA) превысил отметку в 40 миллиардов долларов, однако его текущее состояние определяется фундаментальным парадоксом. Токенизация достигла зрелости, но ликвидность — нет. Подавляющее большинство токенизированных активов остаются неактивными, функционируя как цифровые записи, а не как ликвидные финансовые инструменты. В этой статье анализируются структурные корни кризиса ликвидности RWA , приводятся конкретные рыночные данные и рассматривается, как InterLink Labs решает эту проблему с помощью своего протокола цифровых активов, обеспеченных транзакциями (Transaction Backed Digital Assets Protocol), и встроенной в протокол инфраструктуры автоматизированного маркет-мейкера (AMM).
В контексте токенизации часто делается акцент на рыночной капитализации. Однако данные блокчейна показывают резкое несоответствие между объемом выпуска и фактическим экономическим оборотом.
В обширном отчете BeInCrypto Research под названием «Реальное состояние токенизации в 2026 году» отслеживались активы на сумму около 60 миллиардов долларов, распределенные по более чем 7000 продуктам. Результаты оказались тревожными. 56% измеренного рынка, представленного 910 из 1289 активов стоимостью более 100 000 долларов, не зафиксировали никакой еженедельной активности переводов.
Эти неактивные активы представляют собой активы на сумму 32,9 миллиарда долларов, которые фактически заблокированы и не могут циркулировать через DeFi или вторичные рынки. Кроме того, только 379 активов показали какое-либо еженедельное движение, что составляет 26,2 миллиарда долларов активной стоимости.
Отчет Pantera Capital «Состояние токенизации, сентябрь 2026 года» подтверждает это разделение. В то время как общий рынок 671 токенизированного актива достиг 331,8 млрд долларов, активы с ограниченным доступом, составляющие 59% рыночной капитализации, обеспечили лишь 0,2% объема спотовых торгов. В отличие от них, активы с открытым доступом, представляющие 41% рыночной капитализации, обеспечили 99,8% объема торгов.
Разница в темпах оборота колоссальна. Токенизированные акции достигли ежемесячного оборота в 204,6%, в то время как процентные продукты показали лишь 0,1%. Средний показатель индекса эффективности токенизации (TPI) на рынке составил всего 2,04, что указывает на то, что большинство активов представляют собой простые блокчейн-оболочки, не обладающие собственной операционной функциональностью.
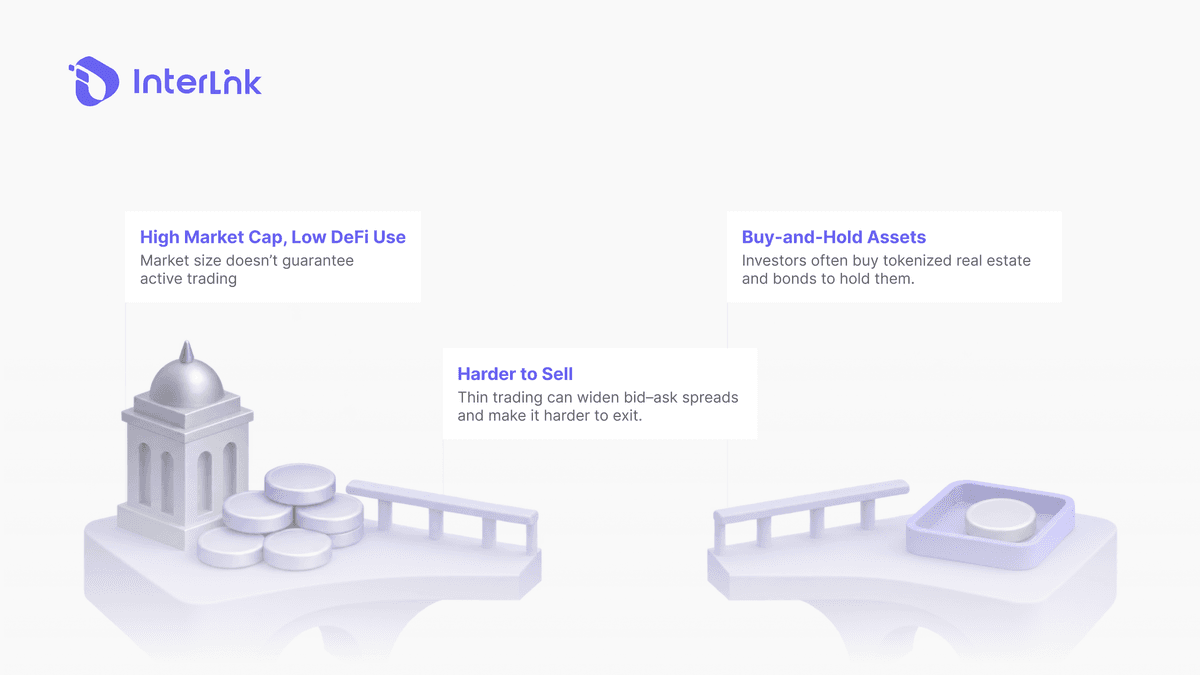
Почему сохраняется эта пассивность? Основная причина — статичная модель активов. Недвижимость, государственные облигации и частные кредиты предназначены для долгосрочного хранения, а не для частой торговли. Они приносят доход, но не обеспечивают ежедневный объем транзакций. Без естественной торговой активности у маркет-мейкеров отсутствует стимул к созданию глубины рынка.
Это приводит к широким спредам между ценами покупки и продажи и значительному проскальзыванию для любого держателя, пытающегося выйти из актива. Актив может быть стабильным, но он также совершенно неликвиден. Как заключает отчет BeInCrypto, следующий этап токенизации зависит не столько от запуска новых активов, сколько от создания инфраструктуры, которая позволит активам перемещаться, рассчитываться и соответствовать требованиям.
Подробнее: Что такое торговая площадка InterLink IBTE? Токенизированная выручка от бизнеса
Подход InterLink принципиально отличается от парадигмы статических активов. Вместо токенизации активов, которые простаивают без дела, протокол Transaction Backed Digital Assets Protocol токенизирует активную выручку от бизнеса, то есть экономическую активность, которая постоянно меняется.
Согласно официальному документу InterLink, этот протокол представляет собой экономическую архитектуру, разработанную для связи реальной деловой активности с формированием цифровых активов в блокчейне посредством автоматизированной инфраструктуры ликвидности на основе маркет-мейкеров (AMM). Любая компания, имеющая подтвержденный идентификатор InterLink, может токенизировать свою деятельность в бизнес-токен (BT), токен стандарта IRC-20, представляющий ее экономическую деятельность в блокчейне.
Ключевое отличие заключается в том, что стоимость токена не привязана к статическому активу вне блокчейна. Вместо этого она математически обеспечена пропускной способностью бизнеса, то есть его фактическим объемом транзакций.
Ликвидность обеспечивается на уровне протокола, а не через сторонних маркет-мейкеров. После выпуска каждый Business Token автоматически связывается с ITL в пуле AMM, встроенном в протокол, с использованием формулы постоянного произведения. Это обеспечивает ликвидность цепочки с первого дня.
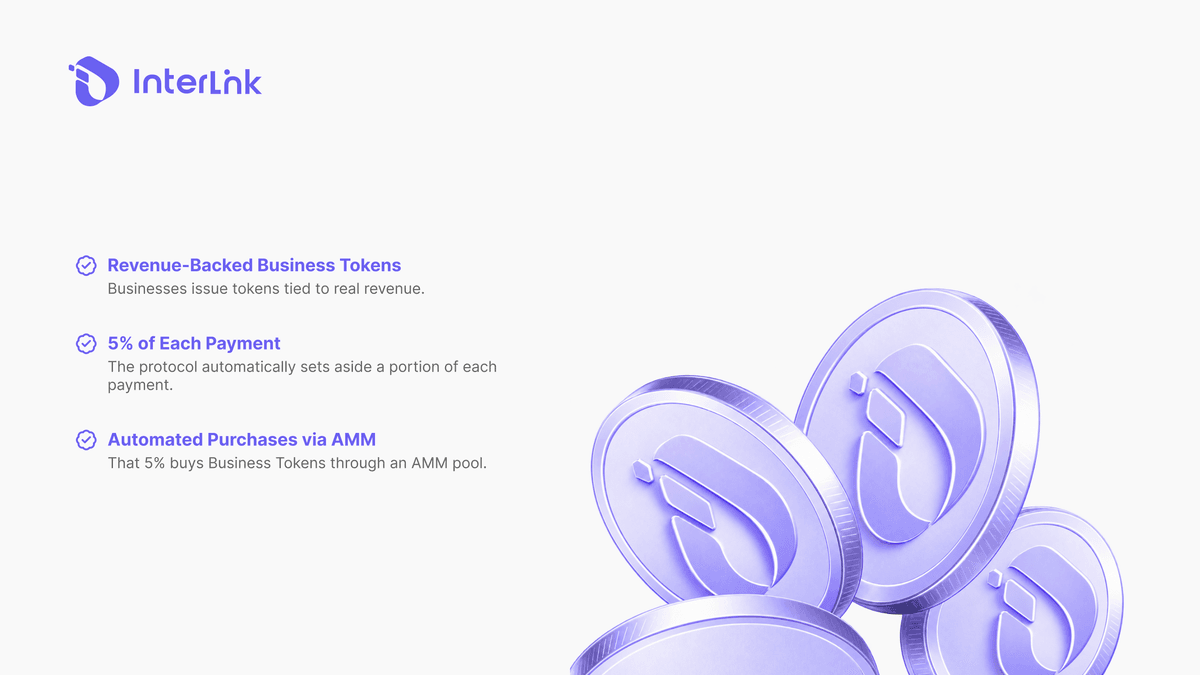
Двигателем устойчивого спроса является автоматизированный механизм захвата стоимости (AMM). Определенный микропроцент от каждой транзакции, обрабатываемой через платежную инфраструктуру InterLink, алгоритмически направляется в пул AMM компании BT. В частности, 5% от каждой транзакции направляется на покупку токенизированных активов компании. Согласно техническому документу, это распределение средств для захвата стоимости разделяется на покупку на рынке и соответствующий депозит ликвидности.
Для наглядности, если кофейня-партнер обрабатывает ежедневные продажи на сумму 10 000 долларов через InterLink Pay, 500 долларов автоматически перечисляются на AMM. Это создает постоянный спрос со стороны покупателей, пропорциональный реальному объему коммерческой деятельности. Одновременно с этим, депозит ликвидности увеличивает пул, что повышает ликвидность и снижает проскальзывание для всех держателей.
Кроме того, поставщики ликвидности получают 0,3% от каждого свопа BT/ITL. ITL служит универсальной резервной и расчетной валютой для всех торговых пар, обеспечивая контролируемое и проверяемое предложение, привязанное к проверенному ITLG. В конечном итоге, до 10 000 компаний могут зарегистрироваться в качестве платежных пунктов, токенизируя свои операции непосредственно в блокчейне.
Читайте также: Что такое токенизация RWA? Объяснение понятия «реальные активы»
Хотя модель, основанная на доходе, решает проблему ликвидности статических активов, она вводит различные векторы риска, которые инвесторы должны оценивать.
Стоимость бизнес-токена зависит от точности данных об объеме транзакций в блокчейне, предоставляемых компанией. Без независимой проверки коммерческой деятельности компании существует риск переоценки. Инвесторы должны убедиться в подлинности денежных потоков, стимулирующих спрос на AMM, а не в их искусственном создании.
Цены на BT по-прежнему подвержены рыночной волатильности. Выход через AMM может по-прежнему сопровождаться проскальзыванием, если глубина пула недостаточна по отношению к размеру сделки. Поставщики ликвидности сталкиваются с временными убытками, когда относительная цена BT и ITL расходится. Кроме того, держатели BT не получают денежных дивидендов. Их экономическая прибыль полностью зависит от постоянного давления со стороны реальных торговых операций на AMM.
Токенизация доходов от бизнеса во многих юрисдикциях может быть классифицирована как ценная бумага, что требует соблюдения законов KYC, AML и законодательства о ценных бумагах. Дизайн протокола, который избегает прямых распределений для сохранения участия без разрешений и ясности регулирования, снижает, но не устраняет этот риск. Кроме того, все протоколы DeFi имеют присущие им уязвимости смарт-контрактов.
Критически важным, но часто упускаемым из виду риском является зависимость от самостоятельно предоставляемых показателей. Данные InterLink о пользователях и транзакциях не были независимо проверены. Модель проекта структурно напоминает более ранние проекты мобильного майнинга, которые не смогли достичь коммерческой жизнеспособности. Инвесторы должны сопоставить техническую структуру протокола с отсутствием независимой проверки его операционных масштабов.
Читайте также: Как токенизировать выручку бизнеса: руководство для МСП на 2026 год
Будущее токенизации RWA не заключается в оцифровке статичных активов, которые остаются неактивными в кошельках. Оно заключается в соединении реальных, движущихся денежных потоков в блокчейнах. Протокол цифровых активов, обеспеченных транзакциями (Transaction Backed Digital Assets Protocol) от InterLink предлагает структурно иное решение. Ликвидность генерируется программно за счет коммерческой деятельности, а не спекулятивной торговли. Для инвесторов, ориентирующихся на рынке RWA, понимание различия между статическими, неликвидными активами и активами, обеспеченными доходами и привязанными к AMM, имеет важное значение для избежания ловушек, в которые попали 56% токенизированного рынка.
Предупреждение: Данное руководство предназначено исключительно для образовательных целей и не является финансовой консультацией. Всегда проводите собственные исследования.
Читайте также: Бизнес-токен против акций: альтернатива IPO для малых и средних предприятий?