Nov 20, 2026
Tecnología
El mercado de activos del mundo real (RWA) ha superado los 40.000 millones de dólares, pero una paradoja fundamental define su estado actual. La tokenización ha madurado, pero la liquidez no. La gran mayoría de los activos tokenizados permanecen inactivos, funcionando como registros digitales en lugar de instrumentos financieros líquidos. Este artículo analiza las raíces estructurales de la crisis de liquidez de los RWA , presenta datos de mercado concretos y examina cómo InterLink Labs aborda este problema mediante su Protocolo de Activos Digitales Respaldados por Transacciones y la infraestructura AMM integrada en dicho protocolo.
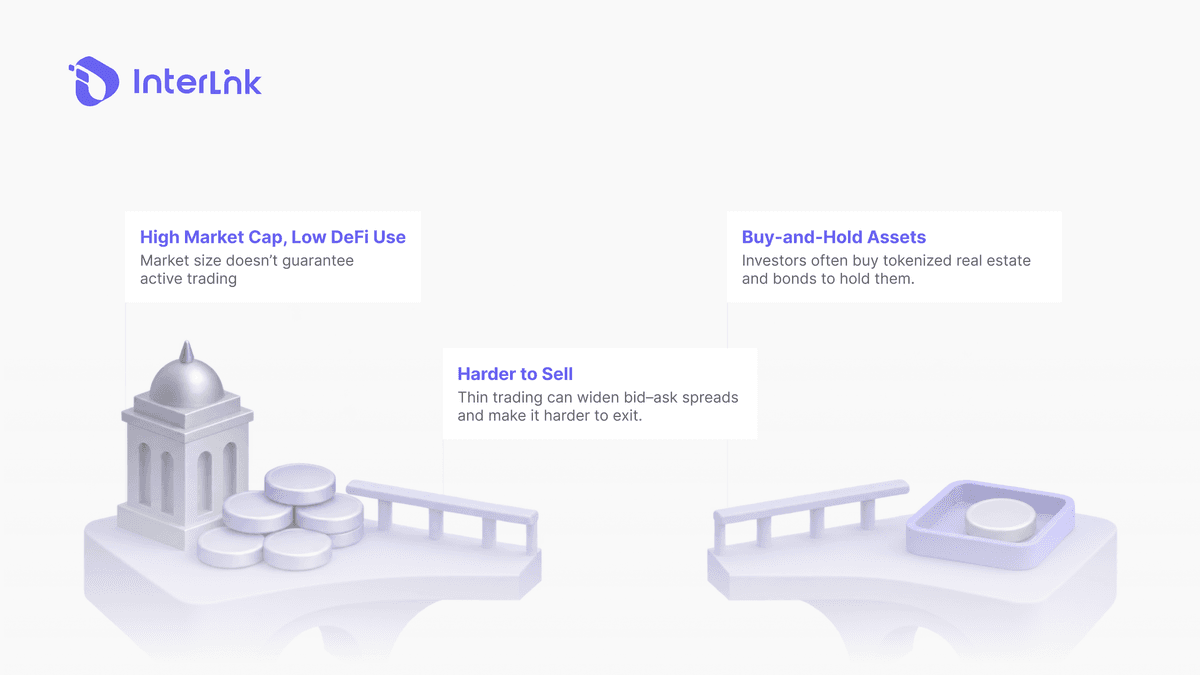
El discurso sobre la tokenización suele hacer hincapié en la capitalización de mercado. Sin embargo, los datos en la cadena de bloques revelan una marcada discrepancia entre la emisión y el flujo económico real.
Un informe exhaustivo de BeInCrypto Research, titulado "El estado real de la tokenización en 2026", analizó aproximadamente 60 mil millones de dólares en más de 7000 productos. Los resultados fueron alarmantes. El 56 % del mercado analizado, representado por 910 de los 1289 activos valorados en más de 100 000 dólares, registró una actividad de transferencia semanal nula.
Estos activos inactivos representan un valor de 32.900 millones de dólares que, en la práctica, está bloqueado y no puede circular a través de DeFi ni de los mercados secundarios. Además, solo 379 activos mostraron algún movimiento semanal, lo que representa un valor activo de 26.200 millones de dólares.
El informe "Estado de la tokenización" de Pantera Capital, de septiembre de 2026, refuerza esta estratificación. Si bien el mercado total de 671 activos tokenizados alcanzó los 331.800 millones de dólares, los activos con acceso restringido, que representan el 59 % de la capitalización de mercado, contribuyeron con apenas el 0,2 % del volumen de negociación al contado. En contraste, los activos de acceso abierto, que representan el 41 % de la capitalización de mercado, impulsaron el 99,8 % del volumen.
La disparidad en la tasa de rotación es extrema. Las acciones tokenizadas alcanzaron una rotación mensual del 204,6 %, mientras que los productos de tipos de interés se estancaron en el 0,1 %. El índice de competencia de tokenización (TPI) promedio del mercado fue de apenas 2,04, lo que indica que la mayoría de los activos son simples adaptadores de cadena que carecen de funcionalidad operativa nativa.
¿Por qué persiste esta inactividad? La causa principal es el modelo de activos estáticos. Los bienes raíces, los bonos gubernamentales y el crédito privado están diseñados para la tenencia a largo plazo, no para la negociación frecuente. Generan rentabilidad, pero no un volumen de transacciones diario. Sin actividad de negociación natural, los creadores de mercado carecen de incentivos para ofrecer profundidad.
Esto genera amplios diferenciales entre precios de compra y venta, y un deslizamiento considerable para cualquier tenedor que intente vender. Si bien el activo puede ser estable, también es completamente ilíquido. Como concluye el informe de BeInCrypto, la siguiente fase de la tokenización depende menos del lanzamiento de más activos y más de la creación de una infraestructura que permita la transferencia, liquidación y cumplimiento normativo de los mismos.
Leer más: ¿Qué es el mercado InterLink IBTE? Ingresos empresariales tokenizados
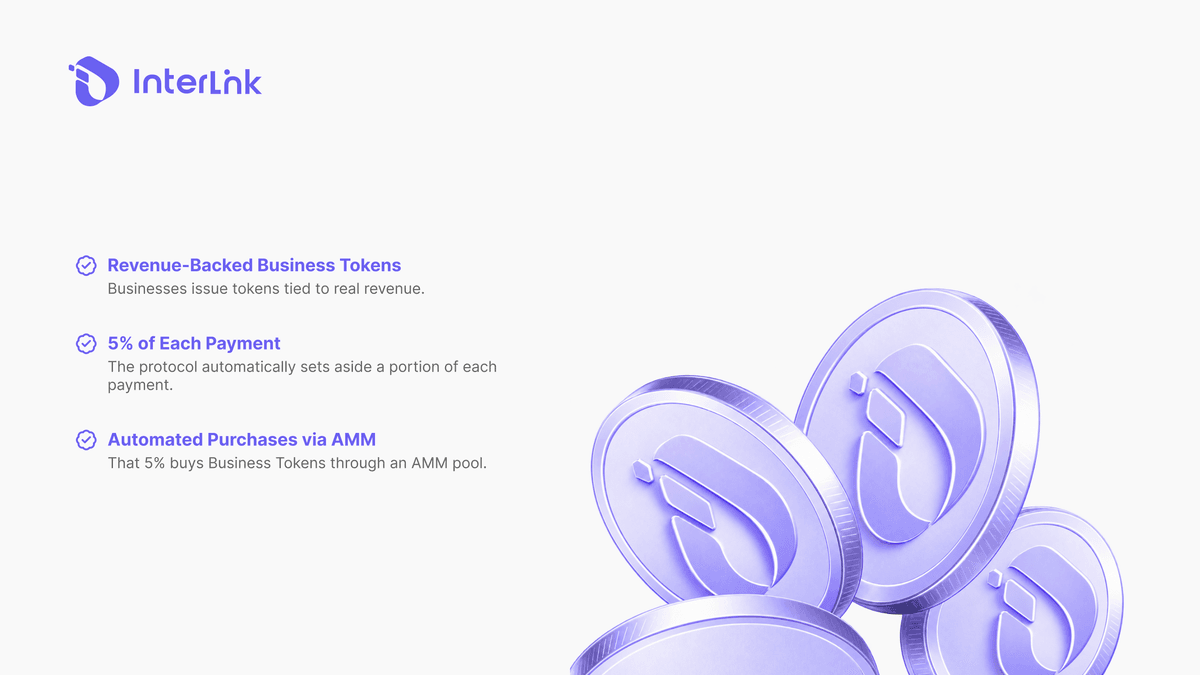
El enfoque de InterLink se desmarca fundamentalmente del paradigma de los activos estáticos. En lugar de tokenizar activos inactivos, el Protocolo de Activos Digitales Respaldados por Transacciones tokeniza los ingresos empresariales activos, es decir, la actividad económica en constante movimiento.
Según el documento técnico de InterLink, este protocolo es una arquitectura económica diseñada para conectar la actividad empresarial del mundo real con la formación de activos digitales en la cadena de bloques mediante una infraestructura de liquidez basada en creadores de mercado automatizados (AMM). Cualquier empresa que posea una ID de InterLink verificada puede tokenizar sus operaciones en un Business Token (BT), un token IRC-20 que representa su actividad económica en la cadena de bloques.
La diferencia fundamental radica en que el valor del token no está vinculado a un activo estático externo a la cadena de bloques. En cambio, está respaldado matemáticamente por el rendimiento de la empresa, es decir, por su volumen real de transacciones.
La liquidez se gestiona a nivel de protocolo, no mediante intermediarios externos. Tras su emisión, cada Business Token se empareja automáticamente con ITL en un pool AMM integrado en el protocolo, utilizando una fórmula de producto constante. Esto genera liquidez en la cadena desde el primer día.
El motor de la demanda sostenida es el Mecanismo Automatizado de Captura de Valor (AMM). Un micro porcentaje definido de cada pago procesado a través de la infraestructura de pagos de InterLink se desvía algorítmicamente al pool AMM de BT. Específicamente, el 5 % de cada transacción se destina a la compra del activo tokenizado de la empresa. Según el documento técnico, esta asignación de captura de valor se divide en una compra de mercado y un depósito de liquidez emparejado.
Para ilustrarlo, si una cafetería asociada procesa $10,000 en ventas diarias a través de InterLink Pay, $500 se transfieren automáticamente al AMM. Esto genera una demanda constante del lado comprador, proporcional al volumen comercial real. Simultáneamente, el depósito de liquidez asociado aumenta el fondo común, lo que incrementa la liquidez y reduce el deslizamiento para todos los tenedores.
Los proveedores de liquidez obtienen además un 0,3 % de cada intercambio BT/ITL. El ITL funciona como moneda de reserva y liquidación universal para todos los pares de negociación, lo que garantiza una oferta controlada y verificable vinculada a ITLG verificado. En última instancia, hasta 10 000 empresas pueden registrarse como puntos de pago, tokenizando sus operaciones directamente en la cadena de bloques.
Leer más: ¿Qué es la tokenización de RWA? Explicación de los activos del mundo real.
Si bien el modelo respaldado por ingresos aborda el problema de liquidez de los activos estáticos, introduce distintos vectores de riesgo que los inversores deben evaluar.
El valor de un token empresarial depende de la exactitud del volumen de transacciones en la cadena de bloques que reporta la empresa. Sin auditorías independientes de la actividad comercial subyacente, existe el riesgo de sobrevaloración. Los inversores deben verificar que los flujos de efectivo que impulsan la demanda de AMM sean genuinos y no artificiales.
Los precios de BT siguen sujetos a la volatilidad del mercado. La salida a través del AMM aún puede generar deslizamiento si la profundidad del pool es insuficiente en relación con el volumen de la operación. Los proveedores de liquidez se enfrentan a pérdidas transitorias cuando el precio relativo de BT e ITL diverge. Además, los poseedores de BT no reciben dividendos en efectivo. Su rentabilidad económica depende totalmente de la presión de compra continua del AMM por parte del comercio real.
La tokenización de los ingresos empresariales puede clasificarse como un valor en muchas jurisdicciones, lo que exige el cumplimiento de las normativas KYC, AML y de valores. El diseño del protocolo, que evita las distribuciones directas para preservar la participación sin permisos y la claridad regulatoria, mitiga este riesgo, pero no lo elimina. Además, todos los protocolos DeFi presentan vulnerabilidades inherentes a los contratos inteligentes.
Un riesgo crítico, a menudo pasado por alto, es la dependencia de métricas autoinformadas. Las cifras de usuarios y transacciones de InterLink no han sido auditadas de forma independiente. El modelo del proyecto presenta similitudes estructurales con proyectos anteriores de minería móvil que no lograron alcanzar la viabilidad comercial. Los inversores deben sopesar el diseño técnico del protocolo frente a la ausencia de verificación por parte de terceros de su escala operativa.
Leer más: Cómo tokenizar los ingresos empresariales: Guía para pymes 2026
El futuro de la tokenización de RWA no reside en digitalizar activos estáticos que permanecen inactivos en las carteras, sino en conectar flujos de efectivo reales y dinámicos en las cadenas de bloques. El Protocolo de Activos Digitales Respaldados por Transacciones de InterLink ofrece una solución estructuralmente diferente. La liquidez se genera programáticamente a partir de la actividad comercial, en lugar de la especulación. Para los inversores que se adentran en el panorama de RWA, comprender la distinción entre los envoltorios estáticos y con baja liquidez y los activos respaldados por ingresos y anclados en AMM es fundamental para evitar las trampas que han atrapado al 56 % del mercado tokenizado.
Descargo de responsabilidad: Esta guía tiene fines educativos únicamente y no constituye asesoramiento financiero. Siempre realice su propia investigación.
Leer más: Tokens empresariales frente a acciones: ¿Una alternativa a la salida a bolsa para las pymes?


