20 Kas 2026
Teknoloji
Gerçek dünya varlıkları (RWA) piyasası 40 milyar dolar sınırını aşmış olsa da, mevcut durumunu tanımlayan temel bir paradoks mevcut. Tokenizasyon olgunlaşmış, ancak likidite henüz gelişmemiş durumda. Tokenize edilmiş varlıkların büyük çoğunluğu, likit finansal araçlar yerine dijital kayıtlar olarak işlev görerek atıl durumda kalıyor. Bu makale , RWA likidite krizinin yapısal kökenlerini inceliyor , somut piyasa verileri sunuyor ve InterLink Labs'ın İşlem Destekli Dijital Varlıklar Protokolü ve protokole entegre edilmiş AMM altyapısı aracılığıyla bu sorunu nasıl ele aldığını ele alıyor.
Tokenizasyon anlatısı genellikle piyasa kapitalizasyonuna vurgu yapar. Ancak, zincir içi veriler, ihraç ile gerçek ekonomik işlem hacmi arasında belirgin bir kopukluk olduğunu ortaya koymaktadır.
BeInCrypto Research tarafından hazırlanan ve "2026'da Tokenizasyonun Gerçek Durumu" başlıklı kapsamlı bir raporda, 7.000'den fazla üründe yaklaşık 60 milyar dolarlık işlem hacmi izlendi. Bulgular endişe vericiydi. Ölçülen pazarın %56'sı (100.000 doların üzerinde değere sahip 1.289 varlığın 910'u) haftalık transfer aktivitesinin sıfır olduğunu gösterdi.
Bu atıl varlıklar, DeFi veya ikincil piyasalar aracılığıyla dolaşıma giremeyen ve fiilen kilitlenmiş 32,9 milyar dolarlık bir değeri temsil ediyor. Dahası, yalnızca 379 varlık haftalık hareket gösterdi ve bu varlıkların aktif değeri 26,2 milyar dolar olarak belirlendi.
Pantera Capital'in Eylül 2026 tarihli Tokenizasyon Durumu raporu bu tabakalaşmayı pekiştiriyor. 671 tokenleştirilmiş varlığın toplam piyasa değeri 331,8 milyar dolara ulaşırken, piyasa değerinin %59'unu oluşturan izinli varlıklar spot işlem hacminin yalnızca %0,2'sini oluşturdu. Buna karşılık, piyasa değerinin %41'ini temsil eden açık erişimli varlıklar işlem hacminin %99,8'ini sağladı.
İşlem hacmi oranındaki eşitsizlik son derece büyük. Tokenleştirilmiş hisse senetleri aylık %204,6'lık bir işlem hacmine ulaşırken, faiz oranı ürünleri %0,1'de kaldı. Piyasa genelindeki ortalama Tokenleştirme Yeterlilik Endeksi (TPI) puanı sadece 2,04 olup, bu da çoğu varlığın yerel operasyonel işlevsellikten yoksun, basit zincir üstü sarmalayıcılar olduğunu gösteriyor.
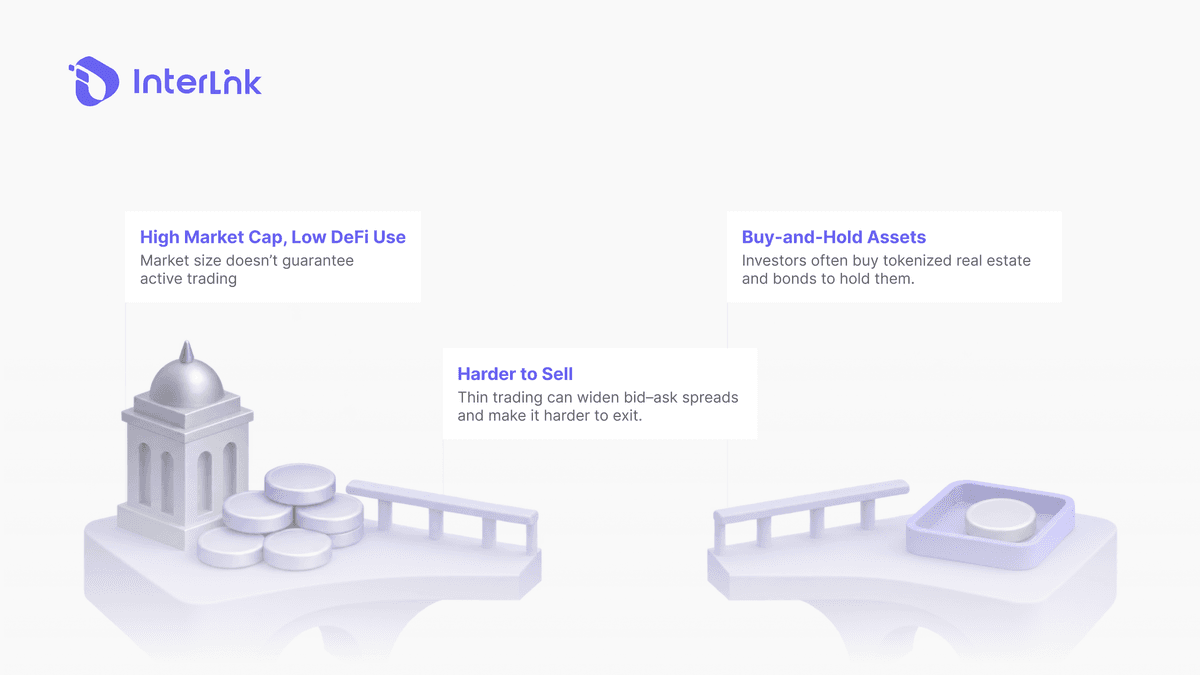
Bu durgunluk neden devam ediyor? Temel neden, statik varlık modelidir. Gayrimenkul, devlet tahvilleri ve özel krediler, sık alım satım için değil, uzun vadeli elde tutma için tasarlanmıştır. Getiri sağlarlar ancak günlük işlem hacmi yaratmazlar. Doğal alım satım aktivitesi olmadan, piyasa yapıcıların piyasaya derinlik katma teşviki olmaz.
Bu durum, geniş alış-satış spreadlerine ve çıkış yapmaya çalışan herhangi bir yatırımcı için ciddi kaymalara yol açar. Varlık istikrarlı olabilir, ancak tamamen likit değildir. BeInCrypto'nun raporunun da belirttiği gibi, tokenizasyonun bir sonraki aşaması, daha fazla varlık piyasaya sürmekten ziyade, varlıkların hareket etmesine, ödeme işlemlerinin yapılmasına ve uyumluluk sağlanmasına olanak tanıyan altyapı oluşturmaya daha çok bağlıdır.
Daha fazla bilgi için: InterLink IBTE Pazaryeri Nedir? Tokenleştirilmiş İşletme Geliri
InterLink'in yaklaşımı, statik varlık paradigmasından temelden farklıdır. İşlem Destekli Dijital Varlıklar Protokolü, atıl durumda duran varlıkları tokenleştirmek yerine, sürekli hareket halinde olan ekonomik faaliyet olan aktif işletme gelirini tokenleştirir.
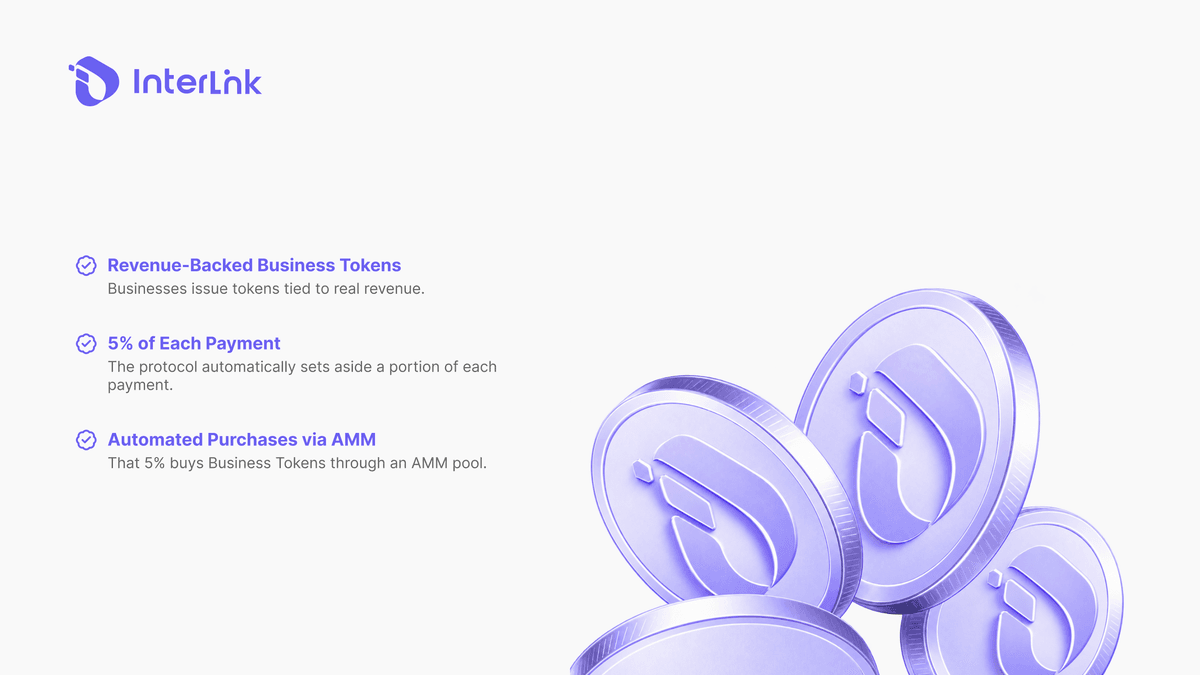
InterLink teknik dokümanına göre, bu protokol, gerçek dünya iş faaliyetlerini otomatik piyasa yapıcı (AMM) tabanlı likidite altyapısı aracılığıyla zincir üstü dijital varlık oluşumuyla birleştirmek üzere tasarlanmış bir ekonomik mimaridir. Doğrulanmış bir InterLink ID'sine sahip herhangi bir işletme, faaliyetlerini bir İşletme Token'ına (BT) dönüştürebilir; bu, zincir üzerindeki ekonomik faaliyetini temsil eden bir IRC-20 token'ıdır.
En önemli fark, tokenin değerinin statik, zincir dışı bir varlığa bağlı olmamasıdır. Bunun yerine, matematiksel olarak işletmenin işlem hacmiyle, yani gerçek işlem hacmiyle teminat altına alınır.
Likidite sorunu, üçüncü taraf piyasa yapıcılar aracılığıyla değil, protokol düzeyinde çözülür. Her bir İşletme Token'ı, piyasaya sürüldüğünde, sabit bir ürün formülü kullanılarak protokole entegre edilmiş bir AMM havuzunda otomatik olarak ITL ile eşleştirilir. Bu, ilk günden itibaren zincir likiditesi yaratır.
Sürekli talebin motoru Otomatik Değer Yakalama Mekanizmasıdır. InterLink'in ödeme altyapısı üzerinden işlenen her ödemenin tanımlanmış mikro bir yüzdesi, algoritmik olarak BT'nin AMM havuzuna yönlendirilir. Özellikle, her işlemin %5'i işletmenin tokenleştirilmiş varlığını satın almak için yönlendirilir. Teknik dokümana göre, bu Değer Yakalama tahsisi bir piyasa alımı ve eşleştirilmiş bir likidite yatırımı olarak ikiye ayrılır.
Örnek vermek gerekirse, bir iş ortağı kahve dükkanı InterLink Pay aracılığıyla günlük 10.000 dolarlık satış gerçekleştirirse, 500 dolar otomatik olarak AMM'ye yönlendirilir. Bu, gerçek ticari hacme orantılı, sürekli bir alım talebi yaratır. Eş zamanlı olarak, eşleştirilmiş likidite depozitosu havuzu büyütür, bu da likiditeyi derinleştirir ve tüm yatırımcılar için kaymayı azaltır.
Likidite sağlayıcıları ayrıca her BT/ITL takasından %0,3 kazanır. ITL, tüm işlem çiftleri için evrensel rezerv ve ödeme para birimi olarak hizmet ederek, doğrulanmış ITLG'ye bağlı kontrollü ve doğrulanabilir bir arz sağlar. Sonuç olarak, 10.000'e kadar işletme ödeme noktası olarak kayıt olabilir ve işlemlerini doğrudan zincir üzerinde tokenleştirebilir.
Daha fazla bilgi için: RWA Tokenizasyonu Nedir? Gerçek Dünya Varlıkları Açıklaması
Gelire dayalı model, statik varlıkların likidite açığını giderirken, yatırımcıların değerlendirmesi gereken farklı risk unsurları da ortaya koymaktadır.
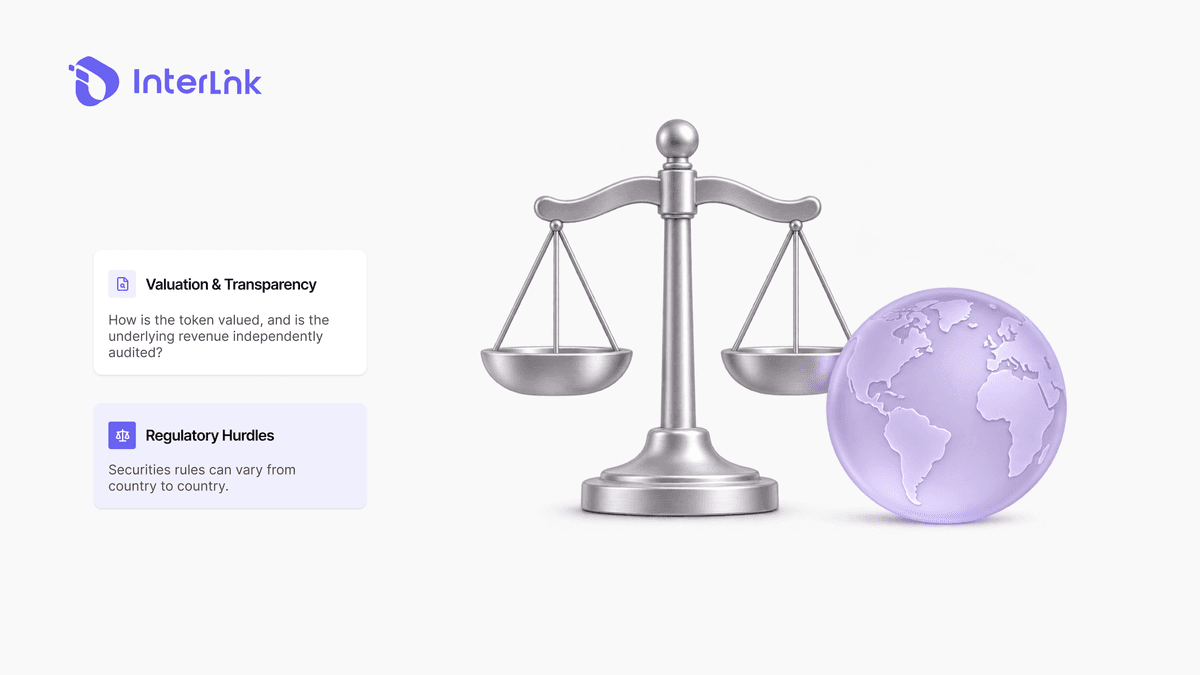
Bir İşletme Token'ının değeri, işletmenin bildirdiği zincir işlem hacminin doğruluğuna bağlıdır. Temel ticari faaliyetin bağımsız denetimleri olmadan, aşırı değerleme riski vardır. Yatırımcılar, AMM talebini yönlendiren nakit akışlarının gerçek ve yapay olmadığını doğrulamalıdır.
BT fiyatları piyasa oynaklığına tabidir. İşlem hacmine göre havuz derinliği yetersizse, AMM üzerinden çıkış yine de kaymaya neden olabilir. BT ve ITL'nin göreceli fiyatı farklılaştığında likidite sağlayıcıları geçici kayıplarla karşı karşıya kalır. Ayrıca, BT sahipleri nakit temettü almazlar. Ekonomik getirileri tamamen gerçek ticaretten gelen sürekli AMM alım baskısına bağlıdır.
İşletme gelirlerinin tokenleştirilmesi, birçok yargı bölgesinde menkul kıymet olarak sınıflandırılabilir ve bu da KYC, AML ve menkul kıymetler yasalarına uyumu gerektirir. Protokolün, izinsiz katılımı ve düzenleyici netliği korumak için doğrudan dağıtımlardan kaçınan tasarımı, bu riski azaltır ancak tamamen ortadan kaldırmaz. Ek olarak, tüm DeFi protokolleri, akıllı sözleşmelere ilişkin doğal güvenlik açıkları taşır.
Sıklıkla göz ardı edilen kritik bir risk, kendi kendine bildirilen ölçümlere olan güvendir. InterLink'in kullanıcı ve işlem rakamları bağımsız olarak denetlenmemiştir. Projenin modeli, ticari uygulanabilirliğe ulaşamayan önceki mobil madencilik girişimleriyle yapısal karşılaştırmalar yapmaktadır. Yatırımcılar, protokolün teknik tasarımını, operasyonel ölçeğinin üçüncü taraf doğrulamasının olmamasıyla karşılaştırmalıdır.
Daha fazla bilgi için: İşletme Gelirlerini Tokenleştirme: KOBİ Rehberi 2026
RWA tokenizasyonunun geleceği, cüzdanlarda atıl durumda kalan statik varlıkların dijitalleştirilmesinde değil, zincirler üzerinde gerçek, hareketli nakit akışlarının bağlanmasında yatmaktadır. InterLink'in İşlem Destekli Dijital Varlıklar Protokolü, yapısal olarak farklı bir çözüm sunmaktadır. Likidite, spekülatif ticaretten ziyade ticari faaliyetlerden programatik olarak üretilir. RWA ortamında yol alan yatırımcılar için, statik, likit olmayan varlıklar ile gelir destekli, AMM'ye bağlı varlıklar arasındaki farkı anlamak, tokenize edilmiş pazarın %56'sını tuzağa düşüren tuzaklardan kaçınmak için çok önemlidir.
Yasal Uyarı: Bu kılavuz yalnızca eğitim amaçlıdır ve finansal tavsiye niteliği taşımaz. Her zaman kendi araştırmanızı yapın.
Daha fazla bilgi için: İşletme Tokenı mı, Hisse Senedi mi: KOBİ'ler İçin Halka Arz Alternatifi?