20 نومبر، 2026
ٹیکنالوجی
حقیقی دنیا کا اثاثہ (RWA) مارکیٹ $40 بلین کے نشان کو عبور کر چکی ہے، پھر بھی ایک بنیادی تضاد اس کی موجودہ حالت کی وضاحت کرتا ہے۔ ٹوکنائزیشن پختہ ہو گئی ہے، لیکن لیکویڈیٹی نہیں ہوئی ہے۔ ٹوکنائزڈ اثاثوں کی اکثریت غیر فعال رہتی ہے، مائع مالیاتی آلات کی بجائے ڈیجیٹل ریکارڈ کے طور پر کام کرتی ہے۔ یہ مضمون RWA لیکویڈیٹی بحران کی ساختی جڑوں کو الگ کرتا ہے ، مارکیٹ کا ٹھوس ڈیٹا پیش کرتا ہے، اور اس بات کا جائزہ لیتا ہے کہ InterLink Labs اپنے ٹرانزیکشن بیکڈ ڈیجیٹل اثاثوں کے پروٹوکول اور پروٹوکول ایمبیڈڈ AMM انفراسٹرکچر کے ذریعے اس کو کیسے حل کرتی ہے۔
ٹوکنائزیشن کا بیانیہ اکثر مارکیٹ کیپٹلائزیشن پر زور دیتا ہے۔ تاہم، آن-چین ڈیٹا جاری کرنے اور حقیقی معاشی تھرو پٹ کے درمیان مکمل طور پر منقطع ہونے کو ظاہر کرتا ہے۔
BeInCrypto ریسرچ کی ایک جامع رپورٹ، جس کا عنوان 2026 میں ریئل اسٹیٹ آف ٹوکنائزیشن ہے، نے 7,000 سے زیادہ مصنوعات میں تقریباً 60 بلین ڈالر کا سراغ لگایا۔ نتائج تشویشناک تھے۔ ماپا مارکیٹ کا 56%، جس کی نمائندگی 1,289 اثاثوں میں سے 910 $100,000 سے زیادہ ہے، صفر ہفتہ وار منتقلی کی سرگرمی ریکارڈ کی گئی۔
یہ غیر فعال اثاثے $32.9 بلین مالیت کی نمائندگی کرتے ہیں جو مؤثر طریقے سے بند ہیں، DeFi یا ثانوی مارکیٹوں کے ذریعے گردش کرنے سے قاصر ہیں۔ مزید برآں، صرف 379 اثاثوں نے کسی بھی ہفتہ وار نقل و حرکت کو ظاہر کیا، جس کی فعال مالیت $26.2 بلین ہے۔
پینٹیرا کیپیٹل کی ٹوکنائزیشن کی ریاست، ستمبر 2026 اس سطح بندی کو تقویت دیتی ہے۔ جبکہ 671 ٹوکنائزڈ اثاثوں کی کل مارکیٹ $331.8 بلین تک پہنچ گئی، اجازت یافتہ اثاثے، جو کہ مارکیٹ کیپٹلائزیشن کا 59% ہے، نے اسپاٹ ٹریڈنگ والیوم کا محض 0.2% حصہ ڈالا۔ اس کے برعکس، کھلی رسائی کے اثاثے، جو کہ مارکیٹ کیپ کے 41 فیصد کی نمائندگی کرتے ہیں، نے حجم کا 99.8 فیصد اضافہ کیا۔
کاروبار کی شرح میں تفاوت انتہائی ہے۔ ٹوکنائزڈ اسٹاک نے 204.6% ماہانہ ٹرن اوور حاصل کیا، جب کہ شرح سود کی مصنوعات 0.1% پر گر گئیں۔ پوری مارکیٹ میں اوسط ٹوکنائزیشن پرافیشینسی انڈیکس (TPI) اسکور محض 2.04 تھا، جس سے ظاہر ہوتا ہے کہ زیادہ تر اثاثے چین ریپرز پر سادہ ہیں جن میں مقامی آپریشنل فعالیت کی کمی ہے۔
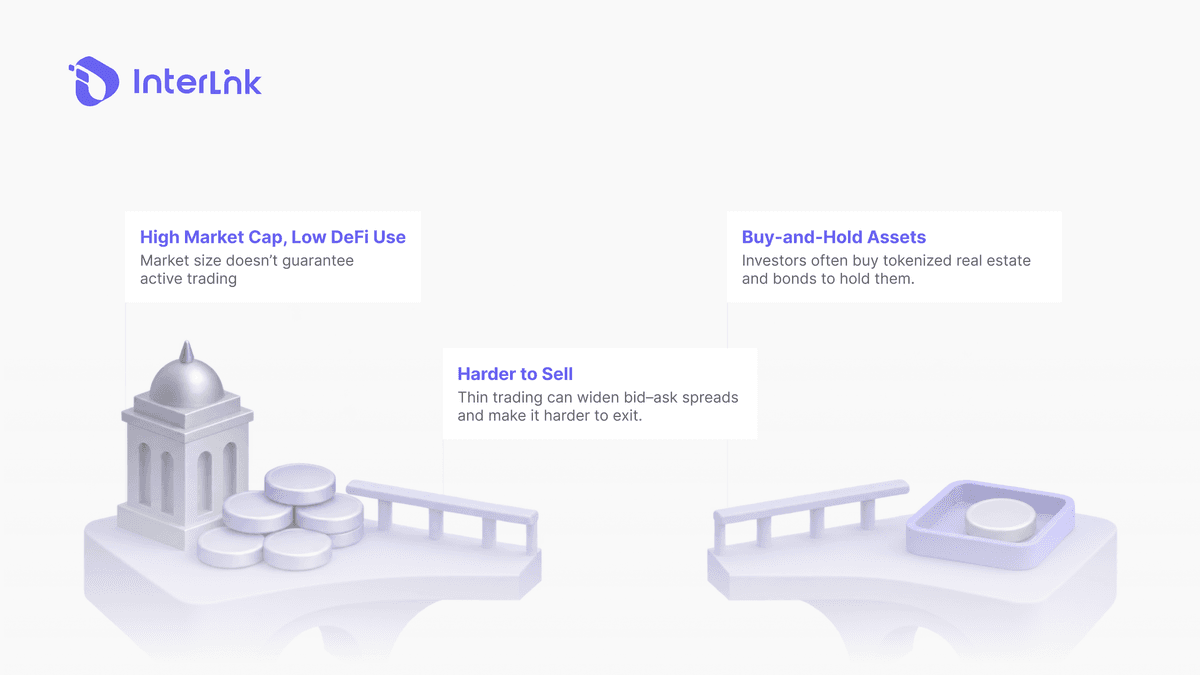
یہ سستی کیوں برقرار ہے؟ بنیادی وجہ جامد اثاثہ ماڈل ہے۔ ریئل اسٹیٹ، سرکاری بانڈز، اور پرائیویٹ کریڈٹ طویل مدتی ہولڈنگ کے لیے بنائے گئے ہیں، نہ کہ بار بار تجارت کے لیے۔ وہ پیداوار پیدا کرتے ہیں لیکن روزانہ لین دین کا حجم نہیں۔ قدرتی تجارتی سرگرمی کے بغیر، مارکیٹ بنانے والوں کو گہرائی فراہم کرنے کی ترغیب کی کمی ہے۔
یہ باہر نکلنے کی کوشش کرنے والے کسی بھی ہولڈر کے لیے وسیع بولی پوچھنے کے اسپریڈز اور شدید پھسلن کا باعث بنتا ہے۔ اثاثہ مستحکم ہو سکتا ہے، لیکن یہ مکمل طور پر غیر قانونی بھی ہے۔ جیسا کہ BeInCrypto کی رپورٹ کا اختتام ہوتا ہے، ٹوکنائزیشن کا اگلا مرحلہ زیادہ اثاثوں کو شروع کرنے پر کم اور بنیادی ڈھانچے کی تعمیر پر زیادہ انحصار کرتا ہے جو اثاثوں کو منتقل کرنے، آباد کرنے اور اس کی تعمیل کرنے کی اجازت دیتا ہے۔
مزید پڑھیں: انٹر لنک IBTE مارکیٹ پلیس کیا ہے؟ ٹوکنائزڈ بزنس ریونیو
انٹر لنک کا نقطہ نظر بنیادی طور پر جامد اثاثہ کے نمونے سے ہٹ جاتا ہے۔ غیر فعال رہنے والے اثاثوں کو ٹوکنائز کرنے کے بجائے، ٹرانزیکشن بیکڈ ڈیجیٹل اثاثہ پروٹوکول فعال کاروباری آمدنی کو ٹوکنائز کرتا ہے، جو کہ اقتصادی سرگرمی ہے جو مسلسل آگے بڑھ رہی ہے۔
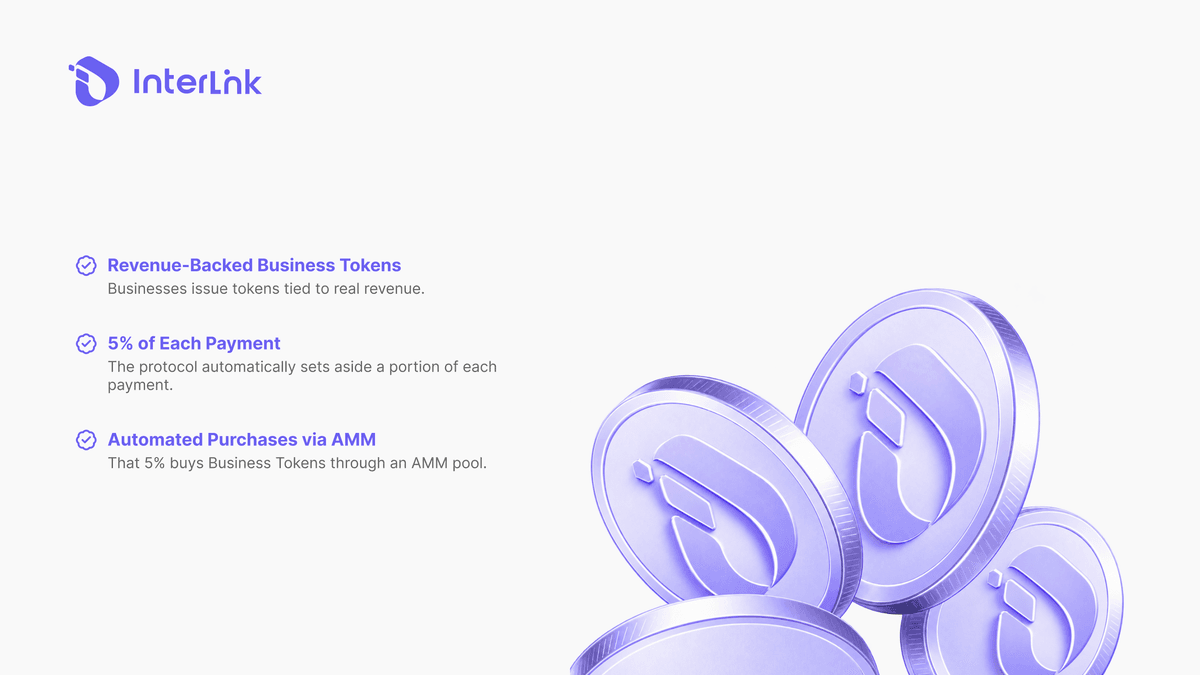
InterLink وائٹ پیپر کے مطابق، یہ پروٹوکول ایک معاشی فن تعمیر ہے جو حقیقی دنیا کی کاروباری سرگرمیوں کو خودکار مارکیٹ میکر (AMM) پر مبنی لیکویڈیٹی انفراسٹرکچر کے ذریعے آن چین ڈیجیٹل اثاثہ سازی کے ساتھ مربوط کرنے کے لیے ڈیزائن کیا گیا ہے۔ کوئی بھی کاروبار جس کے پاس تصدیق شدہ InterLink ID ہو وہ اپنے آپریشنز کو بزنس ٹوکن (BT) میں تبدیل کر سکتا ہے، ایک IRC-20 ٹوکن جو چین پر اس کی اقتصادی سرگرمی کی نمائندگی کرتا ہے۔
اہم امتیاز یہ ہے کہ ٹوکن کی قدر جامد آف چین اثاثہ پر لنگر انداز نہیں ہوتی ہے۔ اس کے بجائے، یہ ریاضیاتی طور پر کاروبار کے تھروپپٹ کے ذریعے جمع کیا جاتا ہے، جو کہ اس کا حقیقی لین دین کا حجم ہے۔
لیکویڈیٹی کو پروٹوکول کی سطح پر حل کیا جاتا ہے، تیسرے فریق مارکیٹ سازوں کے ذریعے نہیں۔ جاری ہونے پر، ہر بزنس ٹوکن کو ایک مستقل پروڈکٹ فارمولے کا استعمال کرتے ہوئے ایک پروٹوکول ایمبیڈڈ AMM پول میں ITL کے ساتھ خود بخود جوڑ دیا جاتا ہے۔ یہ پہلے دن سے چین کی لیکویڈیٹی پیدا کرتا ہے۔
مستقل طلب کا انجن آٹومیٹڈ ویلیو کیپچر میکانزم ہے۔ InterLink کے ادائیگی کے بنیادی ڈھانچے کے ذریعے کارروائی کی جانے والی ہر ادائیگی کا ایک متعین مائیکرو فیصد الگورتھمی طور پر BT کے AMM پول میں موڑ دیا جاتا ہے۔ خاص طور پر، ہر لین دین کا 5% کاروبار کے ٹوکنائزڈ اثاثہ کو خریدنے کے لیے روٹ کیا جاتا ہے۔ وائٹ پیپر کے مطابق، اس ویلیو کیپچر ایلوکیشن کو مارکیٹ میں خرید اور ایک جوڑی لیکویڈیٹی ڈپازٹ میں تقسیم کیا جاتا ہے۔
مثال کے طور پر، اگر کوئی پارٹنر کافی شاپ InterLink Pay کے ذریعے روزانہ کی فروخت میں $10,000 پر کارروائی کرتا ہے، تو $500 خود بخود AMM کو بھیج دیا جاتا ہے۔ یہ حقیقی تجارتی حجم کے متناسب خرید سائیڈ کی مستقل طلب پیدا کرتا ہے۔ اس کے ساتھ ہی، جوڑا لیکویڈیٹی ڈپازٹ پول کو بڑھاتا ہے، جو لیکویڈیٹی کو گہرا کرتا ہے اور تمام ہولڈرز کے لیے پھسلن کو کم کرتا ہے۔
لیکویڈیٹی فراہم کرنے والے اضافی طور پر ہر BT/ITL سویپ کا 0.3% کماتے ہیں۔ ITL تمام تجارتی جوڑوں کے لیے یونیورسل ریزرو اور سیٹلمنٹ کرنسی کے طور پر کام کرتا ہے، اس بات کو یقینی بناتا ہے کہ تصدیق شدہ ITLG کو ایک کنٹرول شدہ اور قابل تصدیق سپلائی فراہم کی جائے۔ بالآخر، 10,000 تک کاروبار ادائیگی پوائنٹس کے طور پر رجسٹر ہو سکتے ہیں، اپنے آپریشنز کو براہ راست چین پر نشان زد کر سکتے ہیں۔
مزید پڑھیں: RWA ٹوکنائزیشن کیا ہے؟ حقیقی دنیا کے اثاثوں کی وضاحت
جبکہ ریونیو کی حمایت یافتہ ماڈل جامد اثاثوں کی لیکویڈیٹی کی خرابی کو دور کرتا ہے، لیکن یہ مختلف رسک ویکٹر متعارف کرواتا ہے جن کا سرمایہ کاروں کو جائزہ لینا چاہیے۔
بزنس ٹوکن کی قدر کا انحصار کاروبار کی رپورٹ کردہ چین ٹرانزیکشن والیوم کی درستگی پر ہے۔ بنیادی تجارتی سرگرمی کے آزادانہ آڈٹ کے بغیر، حد سے زیادہ قدر کا خطرہ ہے۔ سرمایہ کاروں کو اس بات کی تصدیق کرنی چاہیے کہ AMM کی طلب کو چلانے والے کیش فلو حقیقی ہیں اور تیار نہیں ہیں۔
BT قیمتیں مارکیٹ کے اتار چڑھاؤ کے تابع رہتی ہیں۔ اگر پول کی گہرائی تجارتی سائز کے مقابلے میں ناکافی ہے تو AMM کے ذریعے باہر نکلنے میں پھسلن پڑ سکتی ہے۔ جب BT اور ITL کی رشتہ دار قیمت مختلف ہو جاتی ہے تو لیکویڈیٹی فراہم کرنے والوں کو مستقل نقصان کا سامنا کرنا پڑتا ہے۔ مزید برآں، بی ٹی ہولڈرز نقد منافع وصول نہیں کرتے ہیں۔ ان کی معاشی واپسی مکمل طور پر حقیقی کامرس سے مسلسل AMM خریدنے کے دباؤ پر منحصر ہے۔
ٹوکنائزنگ کاروباری آمدنی کو بہت سے دائرہ اختیار میں سیکیورٹی کے طور پر درجہ بندی کیا جاسکتا ہے، جس کے لیے KYC، AML، اور سیکیورٹیز قوانین کی تعمیل کی ضرورت ہوتی ہے۔ پروٹوکول کا ڈیزائن، جو بغیر اجازت شرکت اور ریگولیٹری وضاحت کو برقرار رکھنے کے لیے براہ راست تقسیم سے گریز کرتا ہے، اس خطرے کو کم کرتا ہے لیکن اس خطرے کو ختم نہیں کرتا ہے۔ مزید برآں، تمام DeFi پروٹوکول موروثی سمارٹ کنٹریکٹ کی کمزوریاں رکھتے ہیں۔
ایک اہم، اکثر نظر انداز کیا جانے والا خطرہ خود رپورٹ شدہ میٹرکس پر انحصار ہے۔ انٹر لنک کے صارف اور لین دین کے اعداد و شمار کا آزادانہ طور پر آڈٹ نہیں کیا گیا ہے۔ پروجیکٹ کا ماڈل پہلے کے موبائل کان کنی کے منصوبوں سے ساختی موازنہ کرتا ہے جو تجارتی عملداری کو حاصل کرنے میں ناکام رہے۔ سرمایہ کاروں کو پروٹوکول کے تکنیکی ڈیزائن کو اس کے آپریشنل پیمانے کی تیسرے فریق کی تصدیق کی عدم موجودگی کے خلاف وزن کرنا چاہیے۔
مزید پڑھیں: بزنس ریونیو کو ٹوکنائز کرنے کا طریقہ: ایس ایم ای گائیڈ 2026
RWA ٹوکنائزیشن کا مستقبل جامد اثاثوں کو ڈیجیٹائز کرنے میں مضمر نہیں ہے جو بٹوے میں غیر فعال رہتے ہیں۔ یہ زنجیروں پر حقیقی، متحرک نقد بہاؤ کو جوڑنے میں مضمر ہے۔ انٹر لنک کا ٹرانزیکشن بیکڈ ڈیجیٹل اثاثہ پروٹوکول ساختی طور پر مختلف حل پیش کرتا ہے۔ لیکویڈیٹی قیاس آرائی پر مبنی تجارت کے بجائے تجارتی سرگرمیوں سے پروگرامی طور پر پیدا ہوتی ہے۔ RWA لینڈ سکیپ پر تشریف لے جانے والے سرمایہ کاروں کے لیے، جامد، غیر قانونی ریپرز اور ریونیو بیکڈ کے درمیان فرق کو سمجھنا، AMM اینکرڈ اثاثے ان جال سے بچنے کے لیے ضروری ہیں جنہوں نے ٹوکنائزڈ مارکیٹ کے 56% کو پھنسا رکھا ہے۔
اعلان دستبرداری: یہ گائیڈ صرف تعلیمی مقاصد کے لیے ہے اور اس میں مالی مشورے شامل نہیں ہیں۔ ہمیشہ اپنی تحقیق خود کریں۔
مزید پڑھیں: بزنس ٹوکن بمقابلہ اسٹاک: ایس ایم ایز کے لیے آئی پی او متبادل؟