20 thg 11, 2026
Công nghệ
Thị trường tài sản thực (RWA) đã vượt mốc 40 tỷ đô la, nhưng một nghịch lý cơ bản đang định hình trạng thái hiện tại của nó. Việc mã hóa tài sản đã trưởng thành, nhưng tính thanh khoản thì chưa. Phần lớn các tài sản được mã hóa vẫn ở trạng thái ngủ đông, hoạt động như các bản ghi kỹ thuật số hơn là các công cụ tài chính có tính thanh khoản cao. Bài viết này sẽ phân tích nguồn gốc cấu trúc của cuộc khủng hoảng thanh khoản RWA , trình bày dữ liệu thị trường cụ thể và xem xét cách InterLink Labs giải quyết vấn đề này thông qua Giao thức Tài sản Kỹ thuật số được Hỗ trợ bởi Giao dịch và cơ sở hạ tầng AMM được nhúng trong giao thức.
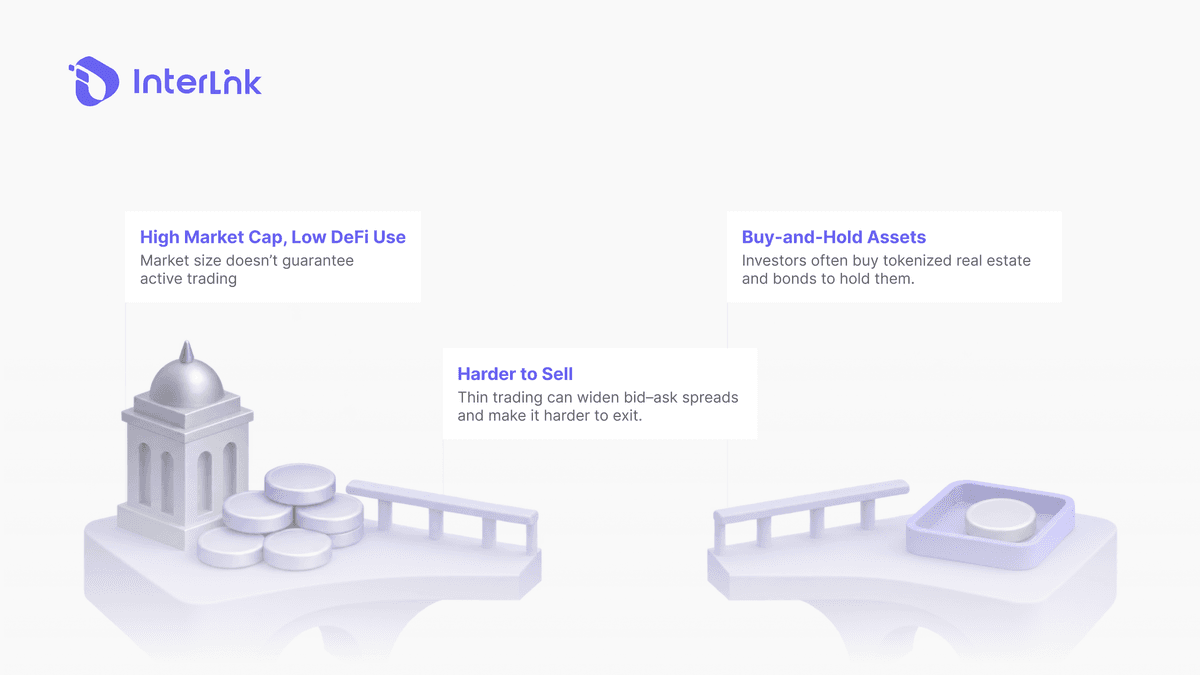
Câu chuyện về mã hóa tài sản thường nhấn mạnh đến vốn hóa thị trường. Tuy nhiên, dữ liệu trên chuỗi cho thấy sự khác biệt rõ rệt giữa lượng phát hành và hiệu quả kinh tế thực tế.
Một báo cáo toàn diện của BeInCrypto Research, có tiêu đề "Tình trạng thực tế của Token hóa năm 2026", đã theo dõi khoảng 60 tỷ đô la trên hơn 7.000 sản phẩm. Kết quả thu được rất đáng báo động. 56% thị trường được đo lường, đại diện cho 910 trong số 1.289 tài sản có giá trị trên 100.000 đô la, ghi nhận hoạt động chuyển khoản hàng tuần bằng không.
Những tài sản không hoạt động này có giá trị lên tới 32,9 tỷ đô la, thực chất là bị khóa, không thể lưu thông qua DeFi hoặc thị trường thứ cấp. Hơn nữa, chỉ có 379 tài sản có biến động hàng tuần, chiếm 26,2 tỷ đô la giá trị hoạt động.
Báo cáo Tình hình Token hóa của Pantera Capital, tháng 9 năm 2026, củng cố thêm sự phân tầng này. Trong khi tổng thị trường cho 671 tài sản được token hóa đạt 331,8 tỷ đô la, các tài sản được cấp phép (permissioned assets), chiếm 59% vốn hóa thị trường, chỉ đóng góp 0,2% khối lượng giao dịch giao ngay. Ngược lại, các tài sản truy cập mở (open access assets), chiếm 41% vốn hóa thị trường, lại chiếm đến 99,8% khối lượng giao dịch.
Sự chênh lệch về tỷ lệ luân chuyển là cực kỳ lớn. Cổ phiếu được mã hóa đạt tỷ lệ luân chuyển hàng tháng là 204,6%, trong khi các sản phẩm lãi suất chỉ đạt 0,1%. Điểm số Chỉ số Năng lực Mã hóa (TPI) trung bình trên toàn thị trường chỉ là 2,04, cho thấy hầu hết các tài sản chỉ là các lớp bao bọc đơn giản trên chuỗi, thiếu chức năng vận hành gốc.
Tại sao tình trạng trì trệ này lại kéo dài? Nguyên nhân cốt lõi là mô hình tài sản tĩnh. Bất động sản, trái phiếu chính phủ và tín dụng tư nhân được thiết kế để nắm giữ dài hạn, chứ không phải để giao dịch thường xuyên. Chúng tạo ra lợi suất nhưng không tạo ra khối lượng giao dịch hàng ngày. Nếu không có hoạt động giao dịch tự nhiên, các nhà tạo lập thị trường sẽ thiếu động lực để tạo ra độ sâu thị trường.
Điều này dẫn đến chênh lệch giá mua bán lớn và hiện tượng trượt giá nghiêm trọng đối với bất kỳ người nắm giữ nào cố gắng thoái vốn. Tài sản có thể ổn định, nhưng lại hoàn toàn thiếu tính thanh khoản. Như báo cáo của BeInCrypto kết luận, giai đoạn tiếp theo của quá trình mã hóa tài sản ít phụ thuộc vào việc ra mắt thêm nhiều tài sản, mà phụ thuộc nhiều hơn vào việc xây dựng cơ sở hạ tầng cho phép các tài sản được di chuyển, thanh toán và tuân thủ các quy định.
Đọc thêm: Sàn giao dịch InterLink IBTE là gì? Doanh thu kinh doanh được mã hóa
Cách tiếp cận của InterLink khác biệt hoàn toàn so với mô hình tài sản tĩnh. Thay vì mã hóa các tài sản không hoạt động, Giao thức Tài sản Kỹ thuật số Được Hỗ trợ bởi Giao dịch (Transaction Backed Digital Assets Protocol) mã hóa doanh thu kinh doanh đang hoạt động, tức là hoạt động kinh tế liên tục biến động.
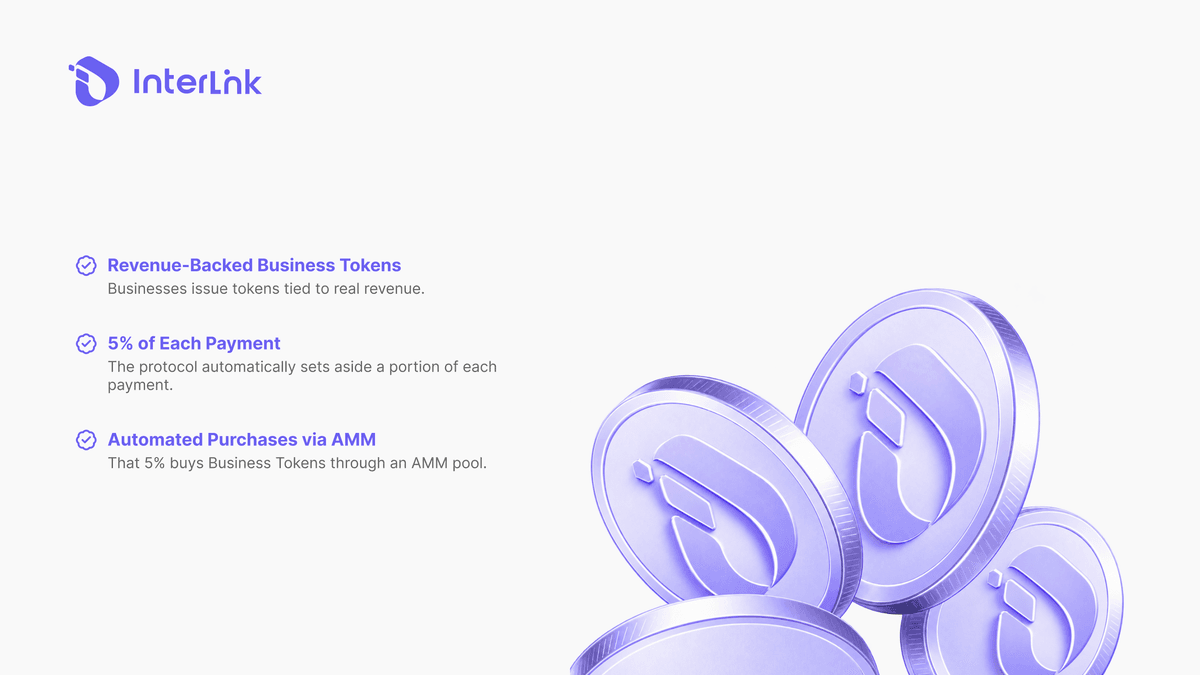
Theo sách trắng của InterLink, giao thức này là một kiến trúc kinh tế được thiết kế để kết nối hoạt động kinh doanh thực tế với việc hình thành tài sản kỹ thuật số trên chuỗi thông qua cơ sở hạ tầng thanh khoản dựa trên nhà tạo lập thị trường tự động (AMM). Bất kỳ doanh nghiệp nào sở hữu ID InterLink đã được xác minh đều có thể mã hóa hoạt động của mình thành Business Token (BT), một token IRC-20 đại diện cho hoạt động kinh tế của doanh nghiệp đó trên chuỗi.
Điểm khác biệt quan trọng là giá trị của token không được neo vào một tài sản tĩnh ngoài chuỗi. Thay vào đó, nó được đảm bảo về mặt toán học bằng hiệu suất hoạt động của doanh nghiệp, tức là khối lượng giao dịch thực tế của doanh nghiệp đó.
Tính thanh khoản được giải quyết ở cấp độ giao thức, chứ không phải thông qua các nhà tạo lập thị trường bên thứ ba. Khi phát hành, mỗi Business Token sẽ tự động được ghép nối với ITL trong một nhóm AMM được nhúng trong giao thức bằng cách sử dụng công thức tích không đổi. Điều này tạo ra tính thanh khoản cho chuỗi ngay từ ngày đầu tiên.
Động lực thúc đẩy nhu cầu bền vững chính là Cơ chế Thu hồi Giá trị Tự động (Automated Value Capture Mechanism - AMM). Một tỷ lệ phần trăm nhỏ được xác định trước của mỗi khoản thanh toán được xử lý thông qua cơ sở hạ tầng thanh toán của InterLink được chuyển hướng theo thuật toán vào nhóm AMM của BT. Cụ thể, 5% của mỗi giao dịch được chuyển hướng để mua tài sản được mã hóa của doanh nghiệp. Theo sách trắng, khoản phân bổ Thu hồi Giá trị này được chia thành mua trên thị trường và gửi tiền thanh khoản tương ứng.
Ví dụ, nếu một cửa hàng cà phê đối tác xử lý doanh thu 10.000 đô la mỗi ngày thông qua InterLink Pay, 500 đô la sẽ tự động được chuyển đến AMM. Điều này tạo ra nhu cầu mua liên tục tỷ lệ thuận với khối lượng giao dịch thực tế. Đồng thời, khoản tiền gửi thanh khoản được ghép nối làm tăng lượng tiền trong quỹ, giúp tăng tính thanh khoản và giảm trượt giá cho tất cả các bên nắm giữ.
Các nhà cung cấp thanh khoản cũng kiếm được 0,3% trên mỗi giao dịch hoán đổi BT/ITL. ITL đóng vai trò là tiền tệ dự trữ và thanh toán phổ quát cho tất cả các cặp giao dịch, đảm bảo nguồn cung được kiểm soát và xác minh, được neo vào ITLG đã được xác thực. Cuối cùng, tối đa 10.000 doanh nghiệp có thể đăng ký làm điểm thanh toán, mã hóa hoạt động của họ trực tiếp trên chuỗi.
Đọc thêm: Token hóa RWA là gì? Giải thích về Tài sản Thế giới Thực
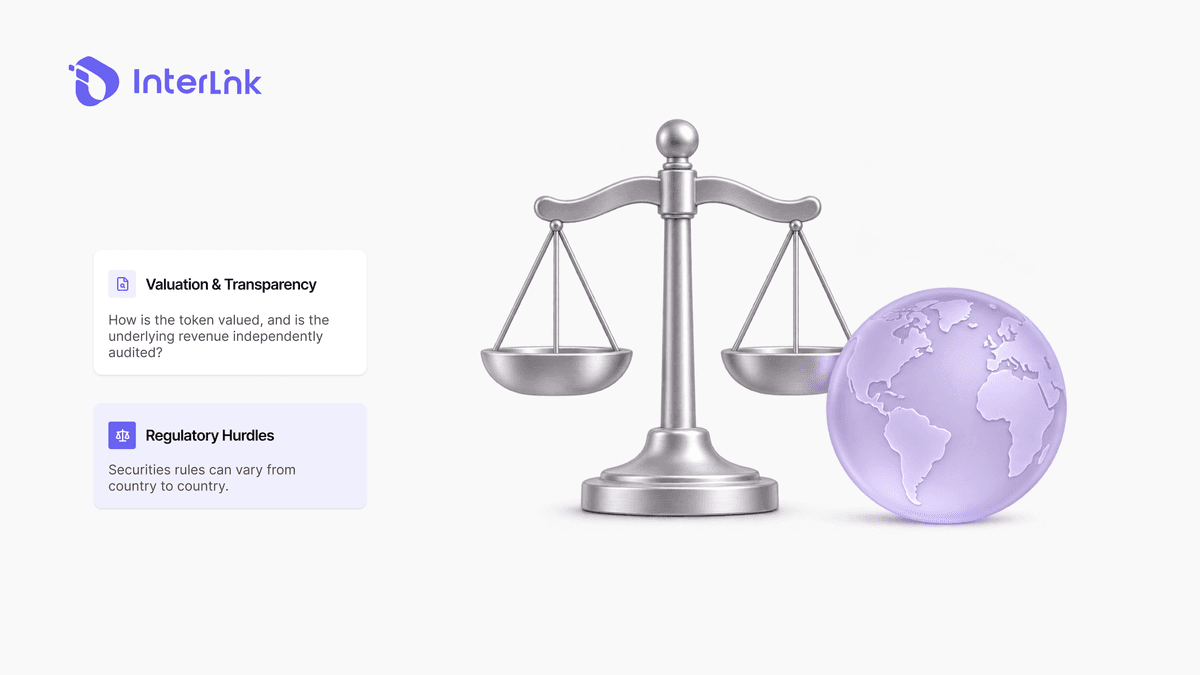
Mặc dù mô hình dựa trên doanh thu giải quyết được nhược điểm về tính thanh khoản của các tài sản tĩnh, nhưng nó lại tạo ra những rủi ro riêng biệt mà nhà đầu tư phải đánh giá.
Giá trị của Business Token phụ thuộc vào độ chính xác của khối lượng giao dịch trên chuỗi được báo cáo của doanh nghiệp. Nếu không có các cuộc kiểm toán độc lập về hoạt động thương mại cơ bản, sẽ có nguy cơ bị định giá quá cao. Nhà đầu tư phải xác minh rằng dòng tiền thúc đẩy nhu cầu AMM là có thật và không phải do bịa đặt.
Giá BT vẫn chịu ảnh hưởng bởi sự biến động của thị trường. Việc thoát lệnh thông qua AMM vẫn có thể gây ra trượt giá nếu độ sâu của pool không đủ so với quy mô giao dịch. Các nhà cung cấp thanh khoản phải đối mặt với tổn thất tạm thời khi giá tương đối của BT và ITL chênh lệch. Hơn nữa, người nắm giữ BT không nhận được cổ tức bằng tiền mặt. Lợi nhuận kinh tế của họ hoàn toàn phụ thuộc vào áp lực mua liên tục từ AMM trong hoạt động giao dịch thực tế.
Việc mã hóa doanh thu kinh doanh có thể được phân loại là chứng khoán ở nhiều khu vực pháp lý, yêu cầu tuân thủ các quy định về KYC, AML và luật chứng khoán. Thiết kế của giao thức, tránh phân phối trực tiếp để duy trì sự tham gia không cần cấp phép và sự rõ ràng về mặt pháp lý, giúp giảm thiểu nhưng không loại bỏ hoàn toàn rủi ro này. Ngoài ra, tất cả các giao thức DeFi đều tiềm ẩn những lỗ hổng bảo mật trong hợp đồng thông minh.
Một rủi ro quan trọng, thường bị bỏ qua, là sự phụ thuộc vào các số liệu tự báo cáo. Số liệu người dùng và giao dịch của InterLink chưa được kiểm toán độc lập. Mô hình của dự án có những so sánh về cấu trúc với các dự án khai thác tiền điện tử di động trước đây đã thất bại trong việc đạt được tính khả thi thương mại. Các nhà đầu tư phải cân nhắc thiết kế kỹ thuật của giao thức so với việc thiếu xác minh của bên thứ ba về quy mô hoạt động của nó.
Đọc thêm: Cách mã hóa doanh thu kinh doanh: Hướng dẫn dành cho doanh nghiệp vừa và nhỏ năm 2026
Tương lai của việc số hóa tài sản có giá trị thực (RWA) không nằm ở việc số hóa các tài sản tĩnh, nằm im trong ví. Nó nằm ở việc kết nối các dòng tiền thực, đang lưu chuyển trên các chuỗi khối. Giao thức Tài sản Kỹ thuật số được Hỗ trợ bởi Giao dịch của InterLink cung cấp một giải pháp có cấu trúc khác biệt. Thanh khoản được tạo ra một cách tự động từ hoạt động thương mại chứ không phải từ giao dịch đầu cơ. Đối với các nhà đầu tư đang tìm hiểu về thị trường RWA, việc hiểu rõ sự khác biệt giữa các tài sản tĩnh, kém thanh khoản và các tài sản được hỗ trợ bởi doanh thu, được neo bởi AMM là điều cần thiết để tránh những cạm bẫy đã vây hãm 56% thị trường token hóa.
Lưu ý: Hướng dẫn này chỉ mang tính chất giáo dục và không phải là lời khuyên tài chính. Luôn luôn tự mình nghiên cứu kỹ lưỡng.
Đọc thêm: Token doanh nghiệp so với cổ phiếu: Giải pháp thay thế IPO cho doanh nghiệp vừa và nhỏ?


