

ব্যাংকিং সেবার বাইরে থাকা মানুষদের জন্য ক্রিপ্টো অ্যাপ: আর্থিক অন্তর্ভুক্তির এক নতুন পথ
Oct 20, 2026
প্রযুক্তি
২০২১ সালে যে ১.৪ বিলিয়ন প্রাপ্তবয়স্ক মানুষ ব্যাংকিং পরিষেবার বাইরে ছিলেন, তাদের জন্য কাগজপত্র, খরচ, পরিকাঠামো এবং অন্যান্য বাধার কারণে আর্থিক পরিষেবা পাওয়ার সুযোগ এখনও সীমিত থাকতে পারে। এই নিবন্ধে আলোচনা করা হয়েছে যে, কীভাবে ব্লকচেইন এবং ক্রিপ্টো আর্থিক অন্তর্ভুক্তিতে সহায়তা করতে পারে এবং কীভাবে ইন্টারলিঙ্ক ডিজিটাল পরিচয়, ব্যক্তিসত্তার প্রমাণ এবং ওয়েব৩ পরিষেবাগুলিকে একত্রিত করে ডিজিটাল আর্থিক ইকোসিস্টেমে প্রবেশের একটি সম্ভাব্য পথ তৈরি করে।
ব্যাংকিং সেবার বাইরে থাকা মানুষদের জন্য আর্থিক অন্তর্ভুক্তি কেন এখনও গুরুত্বপূর্ণ
আর্থিক অন্তর্ভুক্তি মানে শুধু একটি ব্যাংক অ্যাকাউন্ট থাকা নয়; এর অর্থ হলো পেমেন্ট, সঞ্চয়, ঋণ পাওয়ার সুযোগ এবং ডিজিটাল অর্থনীতিতে অংশগ্রহণের সক্ষমতা। কারা ব্যাংকিং পরিষেবার বাইরে রয়েছেন এবং কেন তাঁরা বঞ্চিত, তা বুঝতে পারলে ইন্টারলিঙ্কের মতো ওয়েব৩ সমাধানগুলো কেন গুরুত্বপূর্ণ, তা স্পষ্ট হয়।
সমস্যার মাত্রা
বিশ্বব্যাংকের গ্লোবাল ফাইন্ডেক্স ২০২১ অনুসারে, প্রায় ১.৪ বিলিয়ন প্রাপ্তবয়স্ক, অর্থাৎ বিশ্বব্যাপী প্রাপ্তবয়স্কদের ২৪ শতাংশ, ব্যাংকিং পরিষেবার বাইরে রয়েছেন। যদিও বিশ্বব্যাপী অ্যাকাউন্ট থাকার হার ৭৬ শতাংশে পৌঁছেছে, নিম্ন-আয়ের জনগোষ্ঠীর মধ্যে উল্লেখযোগ্য ব্যবধান রয়ে গেছে। বিশ্বব্যাংক আরও উল্লেখ করেছে যে, ১.৩ বিলিয়ন মানুষের কাছে আনুষ্ঠানিক পরিচয়পত্র নেই; যা আর্থিক পরিষেবা পাওয়ার ক্ষেত্রে একটি প্রধান বাধা।
আর্থিক সুবিধা প্রাপ্তির সাধারণ বাধা
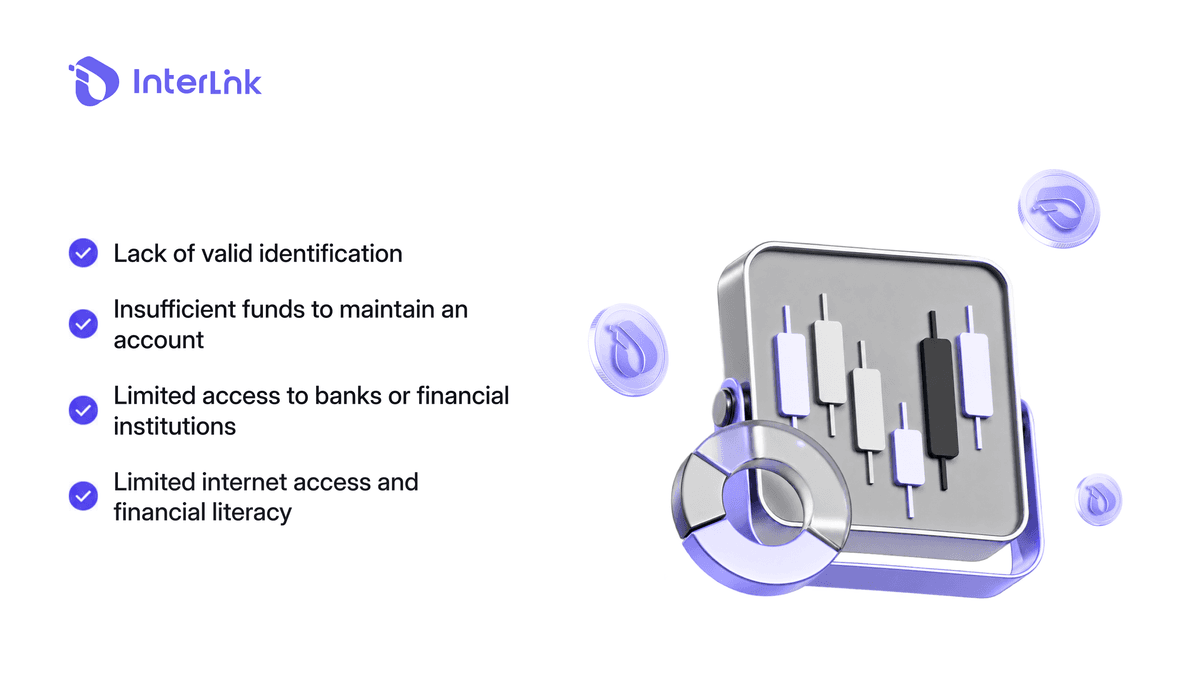
একজন ‘আনব্যাঙ্কড’ ব্যক্তির কোনো আনুষ্ঠানিক আর্থিক প্রতিষ্ঠানে অ্যাকাউন্ট থাকে না, অন্যদিকে একজন ‘আংশিকভাবে ব্যাংকিং সুবিধাপ্রাপ্ত’ ব্যক্তির অ্যাকাউন্ট থাকলেও আর্থিক পণ্যগুলিতে তার নির্ভরযোগ্য প্রবেশাধিকার থাকে না। সাধারণ বাধাগুলির মধ্যে রয়েছে অ্যাকাউন্ট চালু রাখার জন্য অপর্যাপ্ত অর্থ, প্রয়োজনীয় পরিচয়পত্রের অভাব, ব্যাংক থেকে দূরত্ব, সীমিত ইন্টারনেট সুবিধা এবং স্বল্প আর্থিক সাক্ষরতা। এই প্রতিবন্ধকতাগুলিই ব্যাখ্যা করে কেন আর্থিক অন্তর্ভুক্তির ক্ষেত্রে স্মার্টফোন এবং ডিজিটাল আর্থিক পরিষেবাগুলি ক্রমশ প্রাসঙ্গিক হয়ে উঠেছে।
ক্রিপ্টো কীভাবে আর্থিক অন্তর্ভুক্তিকে সমর্থন করতে পারে
আর্থিক বঞ্চনার কোনো নিশ্চিত সমাধান ক্রিপ্টো নয়। ব্লকচেইন নেটওয়ার্ক, ডিজিটাল ওয়ালেট এবং বিকেন্দ্রীভূত অ্যাপ্লিকেশনগুলোতে এখনও প্রযুক্তিগত, নিয়ন্ত্রক, নিরাপত্তা এবং ব্যবহারযোগ্যতার চ্যালেঞ্জ রয়েছে। তবে, এগুলো এমন একটি বিকল্প অবকাঠামো তৈরি করে যা কিছু বাজারে বিদ্যমান আর্থিক ব্যবস্থার পরিপূরক হতে পারে।
স্মার্টফোন-ভিত্তিক ডিজিটাল অর্থায়নের সুযোগ
স্মার্টফোন ব্যবহারকারীদের প্রচলিত ব্যাংক শাখায় না গিয়েই ডিজিটাল ওয়ালেট, পেমেন্ট অ্যাপ্লিকেশন এবং ব্লকচেইন-ভিত্তিক পরিষেবা ব্যবহারের সুযোগ করে দিতে পারে। যারা আর্থিক প্রতিষ্ঠান থেকে দূরে বসবাস করেন, তাদের জন্য এটি অংশগ্রহণের একটি শারীরিক বাধা কমাতে পারে। মোবাইল মানির ব্যাপক সাফল্য এটাও প্রমাণ করে যে, ফোন কীভাবে আর্থিক পরিষেবা পাওয়ার একটি গুরুত্বপূর্ণ প্রবেশদ্বার হিসেবে কাজ করতে পারে।
আন্তঃসীমান্ত পেমেন্ট এবং ডিফাই অ্যাক্সেস
ক্রিপ্টো-ভিত্তিক পেমেন্ট সিস্টেম ব্লকচেইন নেটওয়ার্কের মাধ্যমে মূল্য স্থানান্তরের সুযোগ দিয়ে কিছু আন্তঃসীমান্ত লেনদেনকে আরও দ্রুত বা সহজলভ্য করে তুলতে পারে। এটি বিশেষত সেইসব মানুষের জন্য প্রাসঙ্গিক হতে পারে যারা আন্তর্জাতিক রেমিটেন্সের উপর নির্ভরশীল। বিকেন্দ্রীভূত অর্থায়ন (DeFi) ব্যবস্থাও কোনো প্রচলিত আর্থিক প্রতিষ্ঠানের উপর সম্পূর্ণ নির্ভর না করে টোকেন সোয়াপ এবং ঋণ প্রদানের মতো পরিষেবা দিতে ব্লকচেইন এবং স্মার্ট কন্ট্রাক্ট ব্যবহার করে। তবে, এর বাস্তব সুবিধা নির্ভর করে লেনদেন ফি, স্থানীয় নিয়মকানুন, তারল্য এবং ডিজিটাল সম্পদকে স্থানীয় মুদ্রায় রূপান্তর করার ক্ষমতার উপর।
হিউম্যানপ্যাড – ব্যাংকিং সুবিধার বাইরে থাকা জনগোষ্ঠীর জন্য প্রবেশাধিকার সহায়তা
যাঁদের কাছে বায়োমেট্রিক যাচাইকরণের জন্য উপযুক্ত স্মার্টফোন বা ডিভাইস নেই, তাঁদের জন্য সবচেয়ে সহজলভ্য ওয়েব৩ পরিষেবাও নাগালের বাইরে থেকে যেতে পারে। হিউম্যানপ্যাড সরাসরি এই ঘাটতি পূরণের জন্য ডিজাইন করা হয়েছে।
হিউম্যানপ্যাড হলো একটি ছোট, এআই-চালিত ডিভাইস, যা আকারে প্রায় একটি আইপড শাফলের সমান। এতে রয়েছে একটি এআই-চালিত ক্যামেরা সিস্টেম এবং উচ্চ-রেজোলিউশনের সেন্সর, যা বিশেষভাবে মানব যাচাইকরণের জন্য অপ্টিমাইজ করা হয়েছে। এটিকে বহন করার জন্য নয়, বরং পরার জন্য ডিজাইন করা হয়েছে, যা এটিকে ভবিষ্যতের একটি পরিধানযোগ্য এআই ডিভাইস হিসেবে প্রতিষ্ঠিত করে।
বিশ্বব্যাংকের হিসাব অনুযায়ী বিশ্বব্যাপী ১.৪ বিলিয়ন প্রাপ্তবয়স্ক মানুষ ব্যাংকিং পরিষেবার বাইরে থাকলেও, হিউম্যানপ্যাড বিশেষভাবে সেই ১.৩ বিলিয়ন মানুষকে লক্ষ্য করে, যাদের কাছে আনুষ্ঠানিক পরিচয়পত্র নেই; যা আর্থিক পরিষেবা পাওয়ার ক্ষেত্রে একটি প্রধান বাধা। পরিচয় যাচাইয়ের বাইরেও, হিউম্যানপ্যাড আর্থিক অন্তর্ভুক্তির একটি প্রবেশদ্বার হিসেবে কাজ করে। এটি ঋণ গ্রহণ, ঋণ গ্রহণ, সঞ্চয়, ক্ষুদ্র লেনদেন এবং মৌলিক আর্থিক পরিষেবা পাওয়ার ক্ষেত্রে একটি নির্ভরযোগ্য যাচাই কেন্দ্র হিসেবে কাজ করতে পারে।
ব্যাংকিং সুবিধার বাইরে থাকা মানুষদের জন্য ইন্টারলিঙ্ক কীভাবে একটি ডিজিটাল প্রবেশপথ তৈরি করে
ইন্টারলিঙ্কের আর্থিক অন্তর্ভুক্তি পদ্ধতিটি একটি সহজ নীতির উপর প্রতিষ্ঠিত: একজন প্রকৃত মানুষকে একবার যাচাই করে, তারপর তাঁকে ওয়েব৩ পরিষেবার একটি সম্পূর্ণ ইকোসিস্টেমে প্রবেশাধিকার দেওয়া। এই অংশে ব্যাখ্যা করা হয়েছে কীভাবে ইন্টারলিঙ্ক আইডি এবং প্রুফ অফ পার্সনহুড সেই প্রবেশপথটি তৈরি করে।
ইন্টারলিঙ্ক আইডি এবং বহুস্তরীয় গোপনীয়তা
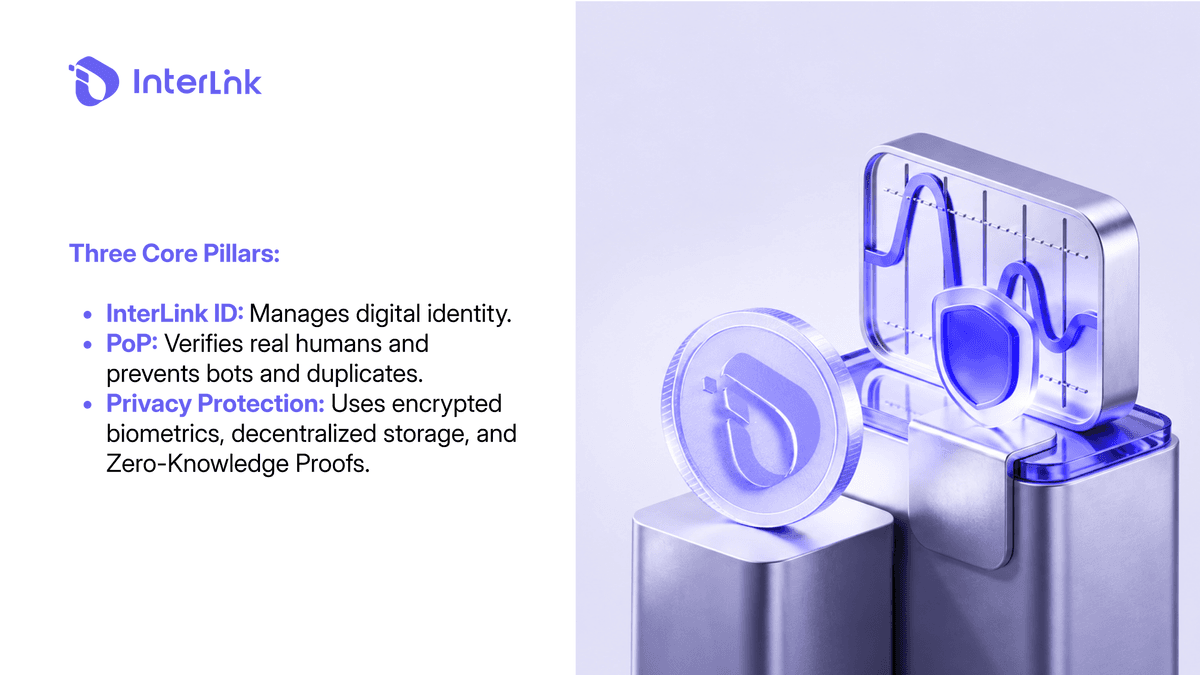
ইন্টারলিঙ্ক আইডি, ইন্টারলিঙ্ক ইকোসিস্টেমের মধ্যে ডিজিটাল পরিচয় স্তর হিসেবে কাজ করে। এটি সেলফ-সোভেরিন আইডেন্টিটি (এসএসআই) নীতি অনুসরণ করে, যার অর্থ হলো ব্যবহারকারীরা কোনো কেন্দ্রীয় কর্তৃপক্ষের উপর নির্ভর না করে তাদের পরিচয়পত্রের মালিক হন এবং তা নিয়ন্ত্রণ করেন। এই সিস্টেমটি তিনটি মৌলিক স্তম্ভের উপর নির্মিত: এনক্রিপ্টেড বায়োমেট্রিক ডেটা (কোনো কাঁচা বায়োমেট্রিক তথ্য কখনো সংরক্ষণ বা প্রকাশ করা হয় না), বিকেন্দ্রীভূত স্টোরেজ (পরিচয় ডেটা আইপিএফএস বা আরউইভ-এ সংরক্ষিত থাকে), এবং জিরো-নলেজ প্রুফ প্রস্তুতি (ব্যবহারকারীরা অন্তর্নিহিত ডেটা প্রকাশ না করেই তাদের বক্তব্য প্রমাণ করতে পারেন)।
ব্যক্তিসত্তার প্রমাণ এবং যাচাইকৃত অংশগ্রহণ
প্রুফ অফ পার্সনহুড (PoP) একটি অ্যাকাউন্ট যে কোনো বট বা নকল অ্যাকাউন্টের নয়, বরং একজন প্রকৃত মানুষের, তা যাচাই করার জন্য ডিজাইন করা হয়েছে। ইন্টারলিঙ্ক এই প্রক্রিয়ার অংশ হিসেবে ফেসিয়াল ভেরিফিকেশন এবং লাইভনেস-সম্পর্কিত কৌশল ব্যবহার করে। একটি যাচাইকৃত-মানব স্তর ওয়েব৩ অ্যাপ্লিকেশনগুলোকে প্রকৃত অংশগ্রহণ নিশ্চিত করতে এবং স্বয়ংক্রিয় বা নকল অ্যাকাউন্টের সাথে সম্পর্কিত ঝুঁকি কমাতে সাহায্য করতে পারে।
বাস্তুতন্ত্র জুড়ে এক পরিচয়
ইন্টারলিঙ্ক একটি শেয়ার্ড আইডেন্টিটি লেয়ারকে কেন্দ্র করে ডিজাইন করা হয়েছে, যা ব্যবহারকারীদের তাদের ভেরিফাইড আইডেন্টিটিকে সাপোর্টেড অ্যাপ্লিকেশন এবং ITLX ওয়ালেটের সাথে সংযুক্ত করার সুযোগ দেয়। প্রতিটি পরিষেবার জন্য আলাদা আইডেন্টিটি তৈরি করার পরিবর্তে, ব্যবহারকারীরা তাদের ইন্টারলিঙ্ক আইডির মাধ্যমে ইকোসিস্টেমের বিভিন্ন অংশে অ্যাক্সেস করতে পারেন। যারা Web3-তে নতুন, তাদের জন্য এটি আরও বেশি সংযুক্ত এবং সহজলভ্য অভিজ্ঞতা প্রদান করতে পারে।
কীভাবে একটি ইন্টারলিঙ্ক ডিজিটাল আইডি তৈরি করবেন এবং শুরু করবেন
ইন্টারলিঙ্ক ব্যবহার শুরু করতে শুধুমাত্র একটি স্মার্টফোন এবং কয়েক মিনিট সময় প্রয়োজন। ক্রিপ্টো বা আর্থিক পরিষেবা বিষয়ে ব্যবহারকারীদের পূর্ব অভিজ্ঞতা নির্বিশেষে, এই প্রক্রিয়াটি তাদের সকলের জন্য সহজলভ্য করে ডিজাইন করা হয়েছে।
ধাপ ১: ইন্টারলিঙ্ক অ্যাপ দিয়ে শুরু করুন
প্রথমে ইন্টারলিঙ্ক অ্যাপটি খুলুন এবং সাইন ইন করুন অথবা একটি অ্যাকাউন্ট তৈরি করুন। ব্যবহারকারীদের একটি উপযুক্ত স্মার্টফোন থাকতে হবে এবং অফিসিয়াল অ্যাপ্লিকেশনে দেখানো সর্বশেষ প্রয়োজনীয়তাগুলো অনুসরণ করতে হবে। এই অ্যাপটি ইন্টারলিঙ্ক আইডি পরিচালনা এবং সমর্থিত ইকোসিস্টেম পরিষেবাগুলো অ্যাক্সেস করার প্রধান প্রবেশদ্বার হিসেবে কাজ করে।
ধাপ ২: মানব যাচাইকরণ সম্পন্ন করুন
পরবর্তী ধাপে ইন্টারলিঙ্কের ‘প্রুফ অফ পার্সনহুড’ (PoP) প্রক্রিয়াটি সম্পন্ন করতে হয়। অংশগ্রহণকারী যে একজন প্রকৃত ও স্বতন্ত্র মানুষ, তা নিশ্চিত করার জন্য সিস্টেমটি মুখমণ্ডল যাচাইকরণ এবং জীবন্ত অবস্থা-সম্পর্কিত পরীক্ষা ব্যবহার করে। ইন্টারলিঙ্ক জানিয়েছে যে, তাদের PoP ডিজাইনটি মূল বায়োমেট্রিক চিত্র কেন্দ্রীয় সার্ভারে সংরক্ষণ বা প্রেরণ করার পরিবর্তে ডিভাইসের মধ্যেই প্রক্রিয়াকরণ এবং ক্রিপ্টোগ্রাফিক প্রমাণ ব্যবহার করে।
ধাপ ৩: আপনার ইন্টারলিঙ্ক আইডি তৈরি ও যাচাই করুন
মানব যাচাইকরণ প্রক্রিয়া সম্পন্ন করার পর, ব্যবহারকারীরা তাদের ইন্টারলিঙ্ক আইডি তৈরি ও যাচাই করতে পারেন। এই যাচাইকৃত পরিচয়টি ইন্টারলিঙ্ক ইকোসিস্টেমের মধ্যে একটি ডিজিটাল অ্যাক্সেস স্তর হিসেবে কাজ করে, যা ব্যবহারকারীদের সমর্থিত অ্যাপ্লিকেশন এবং পরিষেবাগুলির সাথে সংযোগ স্থাপন করতে সহায়তা করে। ইন্টারলিঙ্ক আইডিটি ইকোসিস্টেমের বিভিন্ন অংশে ব্যবহার করা যেতে পারে, যেখানে যাচাইকৃত পরিচয় সমর্থিত।
ধাপ ৪: ইন্টারলিঙ্ক ওয়েব৩ পরিষেবাগুলো অ্যাক্সেস করুন
ইন্টারলিঙ্ক আইডি যাচাই হয়ে গেলে, ব্যবহারকারীরা ইকোসিস্টেমের মধ্যে উপলব্ধ Web3 পরিষেবাগুলি অন্বেষণ করা শুরু করতে পারেন। এর মধ্যে মিনি-অ্যাপস, ওয়ালেট ফাংশন, বিকেন্দ্রীভূত অ্যাপ্লিকেশন এবং অন্যান্য সমর্থিত Web3 বৈশিষ্ট্য অন্তর্ভুক্ত থাকতে পারে। যাচাইকৃত পরিচয়টি ITLX ওয়ালেটের পাশাপাশি কাজ করতে পারে, যা ব্যবহারকারীদের ডিজিটাল সম্পদ এবং ব্লকচেইন-ভিত্তিক অ্যাপ্লিকেশনগুলির সাথে ইন্টারঅ্যাক্ট করার জন্য একটি সংযুক্ত সূচনা বিন্দু প্রদান করে।
ইন্টারলিঙ্ক বিকেন্দ্রীভূত আর্থিক ইকোসিস্টেমে কীভাবে প্রবেশ করবেন
একবার কোনো ব্যবহারকারীর একটি যাচাইকৃত ইন্টারলিঙ্ক আইডি থাকলে, তিনি বিভিন্ন বিকেন্দ্রীভূত আর্থিক পরিষেবা ব্যবহার করতে পারেন। এই পরিষেবাগুলো শুধুমাত্র সম্পদ সংরক্ষণের বাইরেও উপযোগিতা প্রদানের জন্য তৈরি করা হয়েছে।
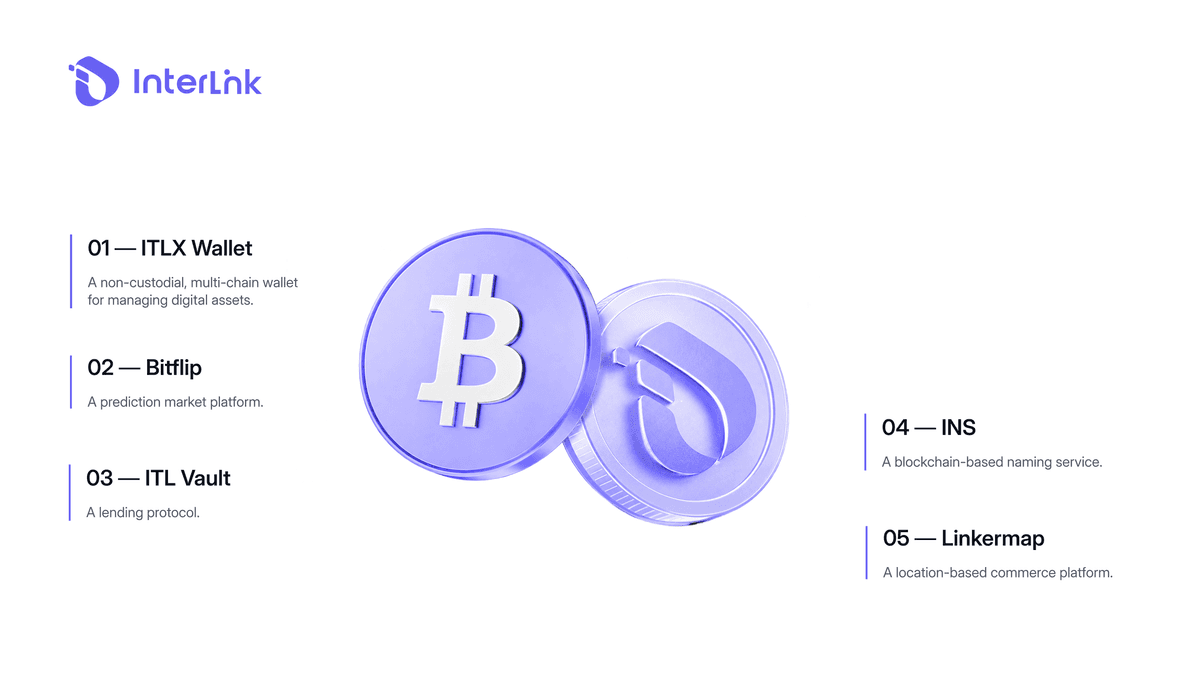
ব্যবহারকারীরা ITLX ওয়ালেট অ্যাক্সেস করতে পারেন; এটি একটি নন-কাস্টোডিয়াল, মাল্টি-চেইন ওয়ালেট, যা দিয়ে তারা সমর্থিত ডিজিটাল অ্যাসেট পরিচালনা করতে এবং DeFi ও dApps-এর সাথে সংযোগ স্থাপন করতে পারেন। সমর্থিত অ্যাপ্লিকেশনগুলোর মধ্যে রয়েছে প্রেডিকশন মার্কেট (BitFlip), লেন্ডিং প্রোটোকল (ITL Vault), নেমিং সার্ভিস (INS), এবং জিও-কমার্স প্ল্যাটফর্ম (LinkersMap)।
বর্তমান পর্যায়ে, ITLX Pay-এর মধ্যে স্টেবলকয়েন (USDT, USDC) হলো স্বীকৃত পেমেন্ট পদ্ধতি, যা ব্যবহারকারীদের তাৎক্ষণিক বাস্তব উপযোগিতা প্রদান করে। ইকোসিস্টেমটি পরিপক্ক হওয়ার সাথে সাথে, ITLX Pay-এর নেটিভ পেমেন্ট অ্যাসেট হিসেবে ITL পরবর্তী সারিতে রয়েছে। ITLG এই ইকোসিস্টেমের মধ্যে অংশগ্রহণ এবং পরিচালনাকে সমর্থন করে।
সহজ কথায়, এই প্রক্রিয়াটি ইন্টারলিঙ্ক আইডি → ইন্টারলিঙ্ক অ্যাপ → আইটিএলএক্স ওয়ালেট → ওয়েব৩ এবং ডিফাই পরিষেবাগুলোকে সংযুক্ত করে, যা ব্যবহারকারীদের ইকোসিস্টেমে অংশগ্রহণের জন্য আরও সংযুক্ত একটি উপায় প্রদান করে।
ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠীর জন্য বাস্তব-জগতের ব্যবহারিক ক্ষেত্রসমূহ
ব্যাংকিং সুবিধার বাইরে থাকা জনগোষ্ঠীর জন্য ইন্টারলিঙ্ক ল্যাবসের সম্ভাবনা বাস্তব উদাহরণের মাধ্যমে সবচেয়ে ভালোভাবে বোঝা যায়। বেশ কিছু ব্যবহারিক উদাহরণ ইতিমধ্যেই দেখিয়েছে যে, কীভাবে যাচাইকৃত ডিজিটাল পরিচয় আর্থিক সুবিধা নিশ্চিত করতে পারে। এনজিওগুলো দুর্যোগ কবলিত অঞ্চলে যাচাইকৃত ব্যক্তিদের কাছে সরাসরি আইটিএল (ITL) পাঠাতে পারে, যার ফলে বিলম্ব ও জালিয়াতি দূর হয়। বিশ্ব স্বাস্থ্য সংস্থা (WHO) বা ইউনিসেফের (UNICEF) মতো সংস্থাগুলো যাচাইকৃত ব্যবহারকারীদের সরাসরি ক্ষুদ্র অনুদান বা ডিজিটাল শিক্ষা ঋণ প্রদান করতে পারে।
প্রযুক্তি সংস্থাগুলো উচ্চ-মানের এআই প্রশিক্ষণ ডেটা প্রদানের জন্য যাচাইকৃত ব্যবহারকারীদের সরাসরি ক্ষতিপূরণ দিতে পারে। লিঙ্কার্সম্যাপ ব্যবহারকারীদের ব্যাংক অ্যাকাউন্ট বা ক্রেডিট কার্ড ছাড়াই অ্যামাজনে কেনাকাটা করতে এবং ডিজিটাল সম্পদের মাধ্যমে অর্থ পরিশোধ করতে দেয়। ২০২৬ সালের শুরুর দিকে, ইন্টারলিঙ্কের নিবন্ধিত ব্যবহারকারীর সংখ্যা ৯০ লক্ষ ছাড়িয়ে যায়, যার মধ্যে ৫০ লক্ষেরও বেশি যাচাইকৃত মানব ব্যবহারকারী ছিল, যা এটিকে অন্যতম বৃহত্তম বাস্তব-পরিচয়ভিত্তিক ওয়েব৩ নেটওয়ার্ক হিসেবে প্রতিষ্ঠিত করে।
উপসংহার
ব্যাংকিং পরিষেবার বাইরে থাকা ব্যবহারকারীদের জন্য একটি ক্রিপ্টো অ্যাপ স্মার্টফোন, ব্লকচেইন, ডিজিটাল ওয়ালেট এবং যাচাইকৃত পরিচয়কে একত্রিত করে ডিজিটাল আর্থিক পরিষেবা পাওয়ার আরেকটি পথ তৈরি করতে পারে। ইন্টারলিঙ্কের এই পদ্ধতিটি ইন্টারলিঙ্ক আইডি, প্রুফ অফ পার্সনহুড , আইটিএলএক্স ওয়ালেট এবং ওয়েব৩ পরিষেবাগুলোকে সংযুক্ত করে ডিজিটাল আর্থিক ইকোসিস্টেমে প্রবেশের একটি সম্ভাব্য পথ তৈরি করে। তবে, ব্লকচেইন এবং ক্রিপ্টো আর্থিক বঞ্চনার স্বয়ংক্রিয় সমাধান নয়। অর্থপূর্ণ আর্থিক অন্তর্ভুক্তির জন্য নিরাপত্তা, শিক্ষা, ভোক্তা সুরক্ষা, নিয়ন্ত্রক স্বচ্ছতা এবং সাশ্রয়ী ডিজিটাল পরিষেবা অপরিহার্য।
দাবিত্যাগ: এই নিবন্ধটি শুধুমাত্র তথ্যমূলক উদ্দেশ্যে লেখা এবং এটি কোনো আর্থিক, বিনিয়োগ বা আইনি পরামর্শ নয়। ক্রিপ্টো সম্পদ এবং ওয়েব৩ পরিষেবাগুলিতে ঝুঁকি জড়িত, এবং ব্যবহারকারীদের অংশগ্রহণের পূর্বে নিজস্ব গবেষণা করা এবং প্রযোজ্য আইন বিবেচনা করা উচিত।

