

面向无银行账户人群的加密货币应用程序:通往普惠金融的新途径
Oct 20, 2026
技术
2021年,仍有14亿成年人没有银行账户,他们获得金融服务的途径仍然会受到文件要求、费用、基础设施和其他障碍的限制。本文探讨了区块链和加密货币如何促进普惠金融,以及InterLink如何将数字身份、人格证明和Web3服务相结合,从而为进入数字金融生态系统创造一个潜在的入口。
为什么普惠金融对没有银行账户的人仍然至关重要
金融普惠不仅仅是拥有银行账户;它还包括获得支付、储蓄、信贷以及参与数字经济的机会。了解哪些人没有银行账户,以及他们为何仍然被排除在外,有助于我们理解像 InterLink 这样的 Web3 解决方案为何如此重要。
问题的规模
根据世界银行发布的《2021年全球金融包容性指数》,约有14亿成年人(占全球成年人口的24%)仍未拥有银行账户。尽管全球账户拥有率已达76%,但低收入人群的账户覆盖率仍存在显著差距。世界银行还指出,有13亿人缺乏正式身份证明文件,这是他们获得金融服务的根本障碍。
获得金融服务的常见障碍
无银行账户者是指没有正规金融机构账户的人,而银行服务不足者可能拥有账户,但仍然缺乏可靠的金融产品获取途径。常见的障碍包括:账户资金不足、缺乏必要的身份证明、距离银行较远、互联网接入受限以及金融知识匮乏。这些挑战解释了为什么智能手机和数字金融服务对于普惠金融的重要性日益凸显。
加密货币如何助力普惠金融
加密货币并不能保证彻底解决金融排斥问题。区块链网络、数字钱包和去中心化应用程序仍然面临技术、监管、安全和易用性方面的挑战。然而,它们引入了一种替代性的基础设施,可以在某些市场中与现有的金融体系形成互补。
基于智能手机的数字金融服务
智能手机无需用户前往传统银行网点,即可提供数字钱包、支付应用和基于区块链的服务。对于居住地远离金融机构的人来说,这可以减少参与金融服务的一大障碍。移动支付的广泛成功也表明,手机可以成为获取金融服务的重要入口。
跨境支付和去中心化金融接入
基于加密货币的支付系统有望通过区块链网络实现价值流动,从而使跨境转账更加快捷方便。这对于依赖国际汇款的人群尤为重要。去中心化金融(DeFi)也利用区块链和智能合约提供代币兑换和借贷等服务,而无需完全依赖传统金融机构。然而,其实际效益取决于交易费用、当地监管、流动性以及将数字资产兑换成当地货币的能力。
HumanPad——为无银行账户人群提供支持
对于那些无法使用合适的智能手机或其他生物识别验证设备的人来说,即使是最便捷的Web3服务也可能无法使用。HumanPad旨在直接解决这一问题。
HumanPad 是一款小巧的 AI 设备,大小与 iPod Shuffle 相仿,配备 AI 摄像头系统和专为人脸识别优化的高分辨率传感器。它的设计理念是佩戴而非携带,使其成为未来可穿戴 AI 设备的理想之选。
世界银行统计全球有14亿成年人没有银行账户,而HumanPad的目标群体是13亿缺乏正式身份证明文件的人群;这是他们获得金融服务的主要障碍。除了身份验证之外,HumanPad还代表着普惠金融的门户。它可以作为贷款、借贷、储蓄、小额支付和基本金融服务的可靠验证点。
InterLink如何为没有银行账户的人创造数字化入口
InterLink 的普惠金融理念基于一个简单的前提:只需验证一次真人身份,即可让他们访问完整的 Web3 服务生态系统。本节将解释 InterLink ID 和人格证明如何创建这一入口。
InterLink ID 和多层隐私
InterLink ID 作为 InterLink 生态系统中的数字身份层,遵循自主身份 (SSI) 原则,这意味着用户拥有并控制自己的凭证,而非依赖中央机构。该系统基于三大支柱构建:加密生物特征数据(绝不存储或泄露任何原始生物特征信息)、去中心化存储(身份数据存储在 IPFS 或 Arweave 等分布式系统中)以及零知识证明就绪(用户无需披露底层数据即可证明其声明)。
人格证明和经核实的参与
人格验证 (PoP) 旨在确认账户属于真人而非机器人或重复账户。InterLink 在此过程中使用面部识别和活体检测机制。经过验证的真人层可以帮助 Web3 应用程序支持真实用户参与,并降低与自动化或重复账户相关的风险。
生态系统中的统一身份
InterLink 的设计核心在于共享身份层,用户可以通过 InterLink ID 将已验证的身份与支持的应用程序和ITLX 钱包关联起来。用户无需为每个服务创建单独的身份,即可通过 InterLink ID 访问生态系统的不同部分。这可以为 Web3 新手提供更便捷、更易用的体验。
如何创建 InterLink 数字 ID 并开始使用
使用 InterLink 只需一部智能手机和几分钟时间。无论用户之前是否接触过加密货币或金融服务,都能轻松上手。
第一步:从 InterLink 应用开始
首先打开 InterLink App 并登录或创建账户。用户需使用兼容的智能手机,并遵循官方应用程序中显示的最新要求。该 App 是管理 InterLink ID 和访问所支持生态系统服务的主要入口。
步骤二:完成人工验证
下一阶段是完成 InterLink 的人格验证流程。该系统利用面部识别和活体检测来确认参与者是真实存在的个体。InterLink 表示,其人格验证设计采用设备端处理和加密验证,而不是将原始生物特征图像保留或传输到中央服务器。
步骤 3:创建并验证您的 InterLink ID
完成人工验证流程后,用户即可创建并验证其 InterLink ID。此验证身份作为 InterLink 生态系统中的数字访问层,帮助用户连接到受支持的应用程序和服务。InterLink ID 可在生态系统中支持身份验证的各个部分使用。
步骤 4:访问 InterLink Web3 服务
InterLink ID验证成功后,用户即可开始探索生态系统内提供的Web3服务,包括小程序、钱包功能、去中心化应用以及其他支持的Web3功能。经验证的身份可与ITLX钱包配合使用,为用户提供一个便捷的入口,以便与数字资产和基于区块链的应用进行交互。
如何进入 InterLink 去中心化金融生态系统
用户一旦拥有经过验证的 InterLink ID,即可访问一系列去中心化金融服务。这些服务旨在提供除简单资产存储之外的更多实用功能。
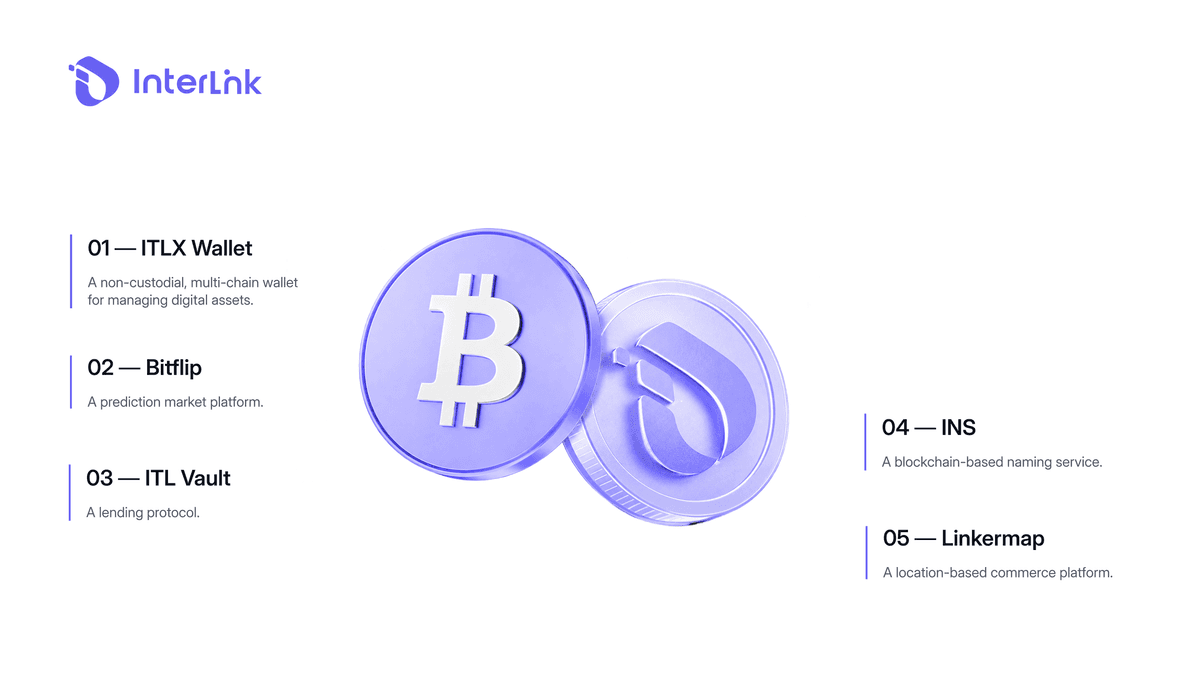
用户可以通过 ITLX 钱包访问该钱包;这是一款非托管、多链钱包,用于管理支持的数字资产并连接到 DeFi 和 dApp。支持的应用包括预测市场(BitFlip)、借贷协议(ITL Vault)、命名服务(INS)和地理商务平台(LinkersMap)。
在当前阶段,ITLX Pay 接受稳定币(USDT、USDC)作为支付方式,为用户提供即时的实际应用价值。随着生态系统的成熟,ITL 将成为 ITLX Pay 的原生支付资产。ITLG 支持生态系统内的参与和治理。
简单来说,该流程连接了 InterLink ID → InterLink App → ITLX Wallet → Web3 和 DeFi 服务,为用户提供了一种更便捷的方式来参与生态系统。
无银行账户人群的真实世界应用案例
通过具体案例,我们可以更好地理解InterLink Labs对无银行账户人群的潜力。多个应用案例已经证明,经过验证的数字身份能够帮助人们获得金融服务。非政府组织可以直接向灾区经过验证的个人转账国际电信联盟(ITL),从而避免延误和欺诈。世界卫生组织(WHO)或联合国儿童基金会(UNICEF)等机构可以直接向经过验证的用户发放小额赠款或数字教育贷款。
科技公司可以直接向提供高质量人工智能训练数据的认证用户支付报酬。LinkersMap 允许用户在亚马逊购物并使用数字资产支付,而无需银行账户或信用卡。截至 2026 年初,InterLink 的注册用户已超过 900 万,其中超过 500 万为认证用户,使其成为最大的真实身份 Web3 网络之一。
结论
面向无银行账户用户的加密货币应用程序,结合智能手机、区块链、数字钱包和身份验证,可以为用户提供一条通往数字金融服务的新途径。InterLink 的方案将 InterLink ID、 人格证明、ITLX 钱包和 Web3 服务连接起来,从而为用户进入数字金融生态系统创造一个潜在的入口。然而,区块链和加密货币并非消除金融排斥的万能方案。安全、教育、消费者保护、监管透明度和价格合理的数字服务仍然是实现真正普惠金融的关键要素。
免责声明:本文仅供参考,不构成任何财务、投资或法律建议。加密资产和Web3服务存在风险,用户参与前应自行研究并遵守相关法律法规。

