

什么是 DeFi 借贷:运作方式、利率和 ITL 金库
Nov 06, 2026
技术
DeFi借贷已成为去中心化金融的基石,到2026年第二季度末,未偿贷款总额将达到约204亿美元。与传统银行不同,DeFi借贷允许用户通过智能合约借贷数字资产,无需中介机构或信用评分。
本指南解释了什么是 DeFi 借贷、其运作方式、2026 年的当前利率、主要风险,以及 ITL Vault 如何将保守的抵押借贷模式带给更广泛的 DeFi 领域的普通用户。 InterLink生态系统。
什么是DeFi借贷?
DeFi借贷是区块链最实用的应用之一,但其运作机制与传统银行业务截然不同。理解其基本原理是参与任何借贷协议的第一步。
定义和核心概念
DeFi借贷是指通过区块链上的智能合约进行数字资产的借贷,无需银行或中央信贷机构参与。DeFi贷款不依赖信用评分或纸质文件,而是由抵押品提供全额担保。借款人将资产锁定在智能合约中,抵押品的价值必须超过借款金额。这种机制被称为超额抵押,是保障贷款人和协议双方权益的基础。
DeFi借贷运作原理详解
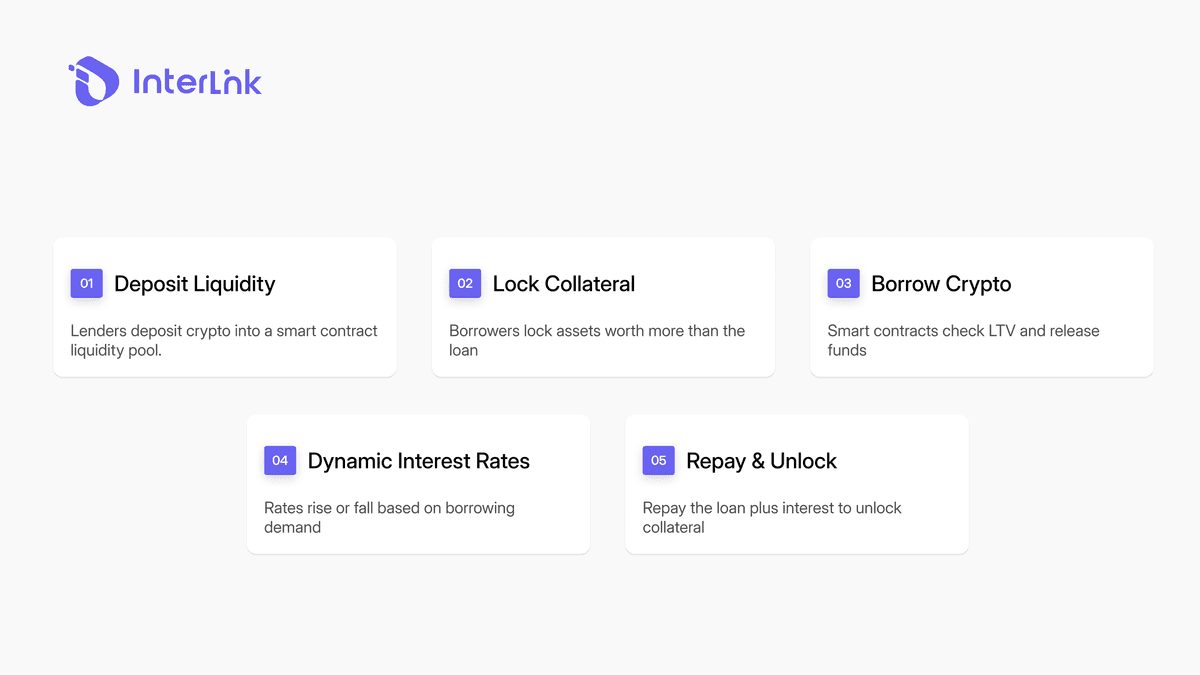
整个流程遵循清晰的步骤。首先,贷款人将资产存入由智能合约管理的流动性池。想要提取资金的借款人必须锁定价值高于贷款金额的抵押品。智能合约会自动计算贷款价值比(LTV),并在满足条件时发放资金。利率则根据流动性池的使用率确定。
当借贷人数增加时,利率上升以鼓励更多存款。当借贷放缓时,利率下降。当借款人偿还贷款及利息后,抵押品将被解锁。为了与这些智能合约交互,用户通常需要像……这样的安全非托管解决方案。 ITLX钱包。
智能合约和预言机的作用
智能合约是去中心化金融(DeFi)借贷的核心引擎。它们无需人工干预即可自动执行贷款条款、计算利息并在必要时触发清算。然而,智能合约需要来自区块链外部的准确价格数据才能正常运行。
这就是Chainlink等预言机的作用所在,它们提供链上实时资产价格。如果没有可靠的预言机,协议就无法准确评估抵押品的价值,并可能面临错误清算或被恶意攻击的风险。
2026 年 DeFi 借贷利率
DeFi借贷的利率不像银行利率那样固定,而是根据各个流动性池的供求关系不断变化。了解利率的变动有助于用户做出更明智的决策。
DeFi借贷利率是如何确定的
利率由算法利率模型设定,该模型取决于资金池的利用率。当利用率较低时,利率保持较低水平以鼓励借贷。当利用率上升时,利率呈指数级增长,以吸引更多存款并抑制借贷需求。这种机制无需人工干预即可维持协议的流动性。
2026 年 DeFi 平均借贷利率
根据 Galaxy Research 和 DefiLlama 的数据,截至 2026 年第二季度,稳定币的平均借贷利率约为 4.7%,而平均供应率约为 3.6%。这导致借贷成本与存款收益之间存在约 1.05 个百分点的利差。实际利率会因协议、资产类型和区块链的不同而存在显著差异。
主要贷款协议的利率
由于风险模型和流动性的差异,各大协议提供的利率各不相同。Aave V3 是最大的借贷协议,活跃贷款规模约为 118 亿美元,通常提供具有竞争力的稳定币利率。Morpho 凭借其精心设计的金库架构,可以为某些资产实现更高的年化收益率 (APY)。Spark 和 Maple 则专注于不同的领域,从零售储蓄到机构信贷。用户在做出决定前,应在 DefiLlama 等平台上比较实时利率。
DeFi借贷的类型
并非所有DeFi借贷协议的运作方式都相同。不同的模式满足不同的需求,并伴随着不同程度的风险和复杂度。
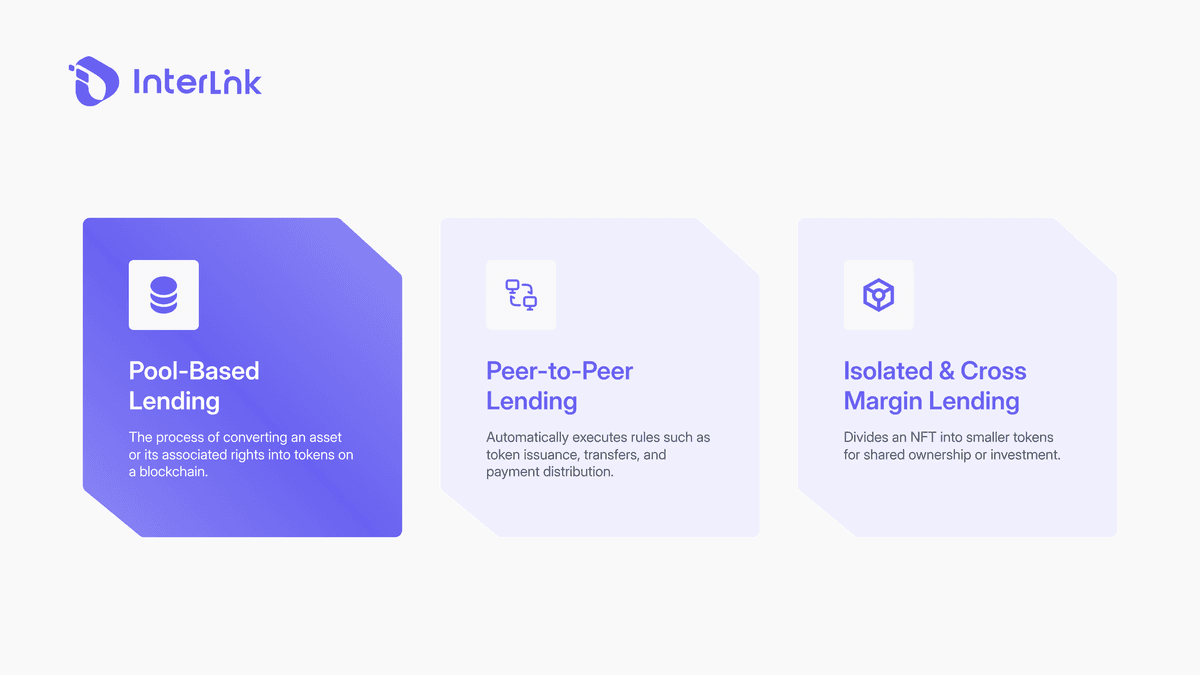
资金池贷款
这是最常见的模式。贷款人将资产存入共享资金池,借款人从中提取资金。利率根据资金使用情况通过算法自动设定。Aave 和 Compound 就是典型的例子。这种模式简单易行,流动性强,适合大多数用户。
点对点借贷
在这种模式下,贷款人和借款人直接通过智能合约进行匹配,而不是通过共享资金池。这使得贷款条款更加灵活,但流动性通常较低,匹配时间也可能更长。这种模式更适合期限固定或涉及不太常见资产的贷款。
独立保证金贷款和交叉保证金贷款
有些协议将风险在不同市场间分离(隔离市场),这意味着一种抵押资产仅用于担保特定贷款,不会影响其他头寸。相反,交叉保证金允许多种抵押资产担保一组头寸,但如果其中一种资产价值下跌,则会带来更高的传染风险。
ITL Vault:基于 InterLink 的抵押贷款
传统的 DeFi 借贷协议需要与复杂的智能合约进行交互,而InterLink Labs提供的 ITL Vault 则是一种简化的模型,同时仍能确保透明度和安全性。
ITL Vault 的工作原理
ITL Vault 是一个基于 InterLink Chain 的抵押借贷协议。用户锁定 ITL 代币作为抵押品来借入 USDT,最高贷款成数 (LTV) 为 30%。这意味着,要借入 100 USDT,用户必须锁定价值至少 333 美元的 ITL。如此低的 LTV 体现了一种保守的策略,旨在最大限度地降低市场波动期间突然清算的风险。您可以阅读更多关于 ITL Vault 的信息。 ITL 代币的用途以及它们如何为该机制提供支持。
贷款条款和费用
ITL Vault 提供 30 天、60 天和 90 天的灵活期限,固定费用分别为 1.5%、3% 和 4.5%,另加借入 USDT 金额的 1% 作为初始费用。这种费用结构透明且可预测,不同于许多其他 DeFi 协议的浮动费率。用户在开立贷款账户之前即可了解确切成本。
风险管理与透明度
ITL Vault 采用多层保护机制。抵押品锁定在链上的智能合约中,不会转移到团队的钱包。每笔贷款申请在发放前都需要经过审批流程。初始抵押品估值采用场外交易定价,未来计划整合去中心化预言机。持仓受到持续监控,贷款价值比 (LTV) 阈值受到严格控制,以防止连锁清算风险。
DeFi借贷的风险
DeFi借贷虽然去除了中间环节,但并未消除风险。了解以下风险有助于用户保护资金并做出明智的决策。
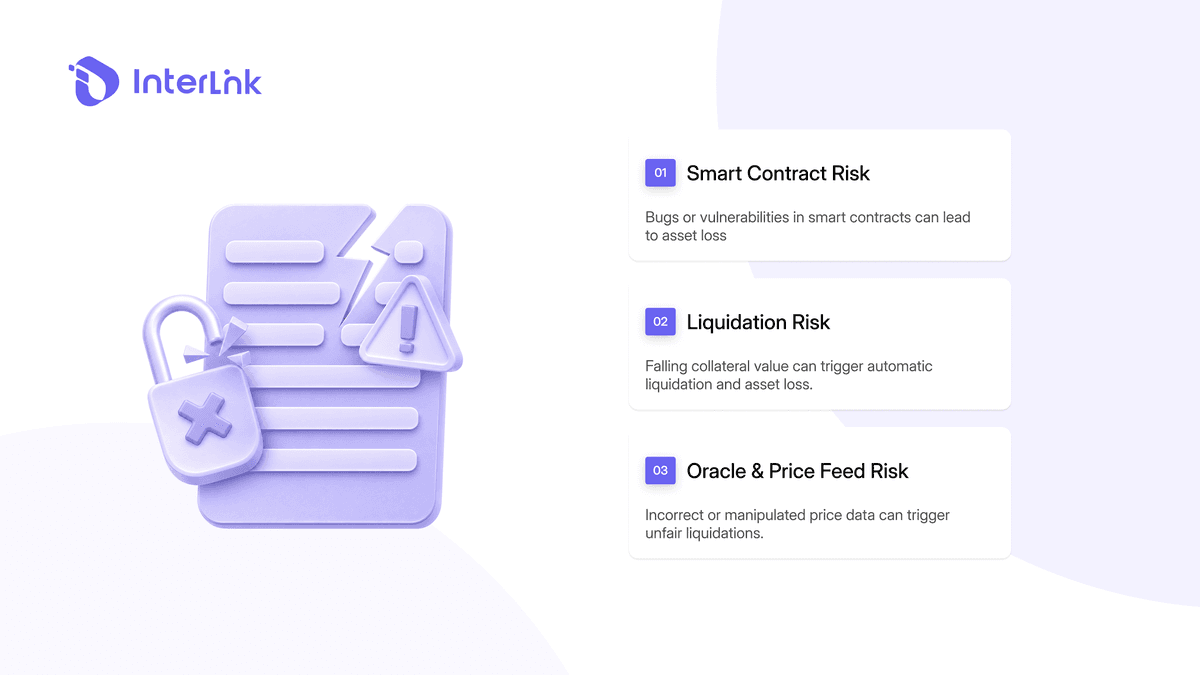
智能合约风险
智能合约可能存在漏洞或被恶意利用,导致资金损失。虽然像 Aave 这样的主流协议已经过多次审计并稳定运行多年,但风险始终存在。用户应优先选择经过独立审计且拥有长期稳定运行记录的协议。
清算风险
当抵押品价值低于允许的贷款价值比 (LTV) 阈值时,该头寸可能会被自动清算。借款人将损失部分或全部抵押品,通常还会支付额外的清算费用。这是去中心化金融 (DeFi) 借贷中最常见的风险,凸显了维持安全 LTV 比率的重要性,尤其是在市场波动期间。
预言机和价格馈送风险
如果预言机提供的价格不正确或遭受攻击,协议可能会不公平地平仓,或者漏掉应该平仓的仓位。协议使用多个预言机源和交叉验证机制来缓解这种情况,但用户仍然应该了解他们加入的协议的预言机模型。
结论
DeFi借贷是区块链最实用的应用之一,它允许用户无需银行即可借贷数字资产。预计到2026年,稳定币的平均借贷利率约为4.7%,供应率接近3.6%,这是一个流动性充足的成熟市场。然而,智能合约风险、清算风险和预言机风险仍然是需要仔细评估的重要因素。
ITL Vault 提供了一种更为保守的方案,其最高贷款价值比 (LTV) 为 30%,固定期限为 30 天、60 天和 90 天。对于那些通过免费加密货币应用或免费挖矿应用进入 Web3 领域的用户来说,像 ITL Vault 这样的协议清晰地展示了如何将数字资产转化为可用的金融工具。除了借贷之外,用户还可以探索更多可能性。 通过质押和其他收益策略, 利用加密货币赚取被动收入。
免责声明:本指南仅供教育用途,不构成任何财务建议。DeFi借贷存在风险,包括抵押品损失的风险。参与前请务必自行研究。
相关文章:
全面了解 InterLink 生态系统以及所有产品如何连接
了解一下 ITL 代币作为 ITL 金库抵押品的用途
使用我们的产品设置您的安全钱包 ITLX钱包指南
探索其他方法 利用加密货币赚取被动收入

