

Krypto-App für Menschen ohne Bankkonto: Ein neuer Weg zur finanziellen Inklusion
20. Okt. 2026
Technologie
Für die 1,4 Milliarden Erwachsenen, die 2021 noch keinen Zugang zu Bankdienstleistungen hatten, ist dieser weiterhin durch Dokumentationspflichten, Kosten, Infrastruktur und andere Hürden eingeschränkt. Dieser Artikel untersucht , wie Blockchain und Kryptowährungen die finanzielle Inklusion fördern können und wie InterLink digitale Identität, Personennachweis und Web3-Dienste kombiniert, um einen potenziellen Einstieg in das digitale Finanzökosystem zu schaffen.
Warum finanzielle Inklusion für Menschen ohne Bankkonto weiterhin wichtig ist
Finanzielle Inklusion bedeutet mehr als nur ein Bankkonto; es geht um den Zugang zu Zahlungen, Sparmöglichkeiten, Krediten und die Teilhabe an der digitalen Wirtschaft. Zu verstehen, wer keinen Zugang zu Bankdienstleistungen hat und warum diese Menschen weiterhin ausgeschlossen sind, verdeutlicht die Bedeutung von Web3-Lösungen wie InterLink.
Das Ausmaß des Problems
Laut dem Global Findex 2021 der Weltbank hatten weltweit rund 1,4 Milliarden Erwachsene, also 24 % aller Erwachsenen, keinen Zugang zu Bankdienstleistungen. Obwohl weltweit 76 % der Bevölkerung ein Bankkonto besaßen, bestanden weiterhin erhebliche Lücken in einkommensschwachen Bevölkerungsgruppen. Die Weltbank stellt zudem fest, dass 1,3 Milliarden Menschen keine gültigen Ausweispapiere besitzen – ein wesentliches Hindernis, das ihnen den Zugang zu Finanzdienstleistungen von vornherein verwehrt.
Häufige Hindernisse beim Zugang zu Finanzdienstleistungen
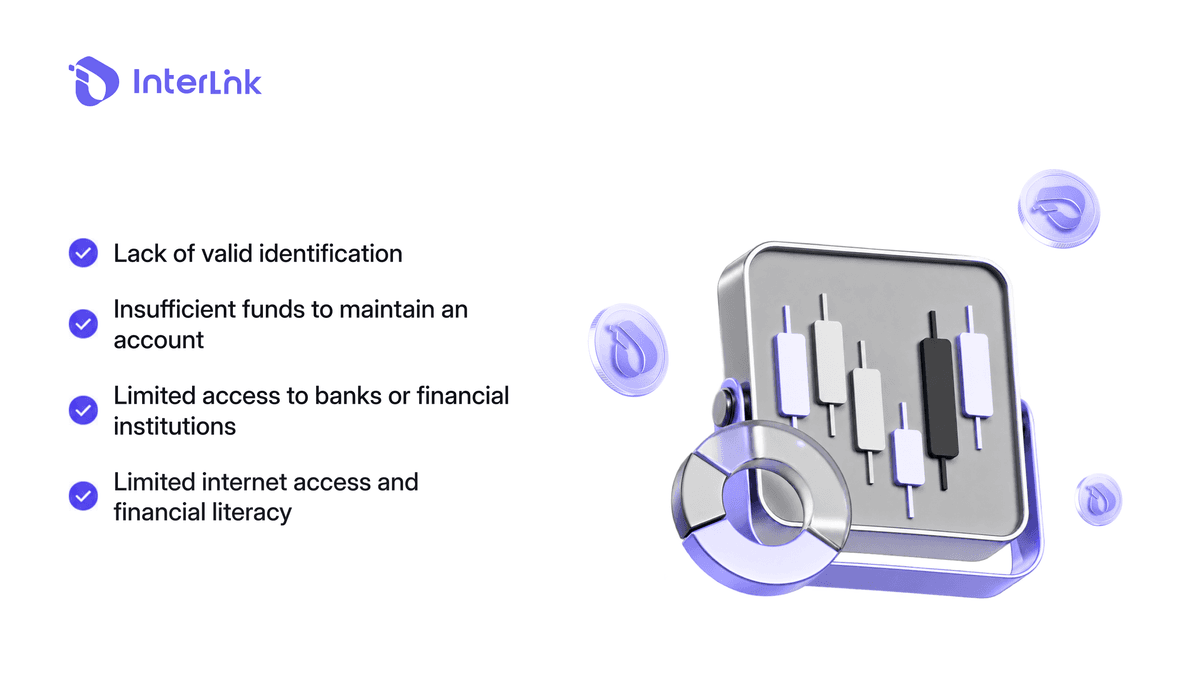
Eine Person ohne Bankkonto besitzt kein Konto bei einem formalen Finanzinstitut, während eine Person mit eingeschränktem Zugang zu Bankdienstleistungen zwar ein Konto haben kann, aber dennoch keinen zuverlässigen Zugang zu Finanzprodukten hat. Häufige Hindernisse sind unzureichende finanzielle Mittel zur Kontoführung, fehlende Ausweispapiere, die Entfernung zu Banken, eingeschränkter Internetzugang und geringe Finanzkompetenz. Diese Herausforderungen erklären, warum Smartphones und digitale Finanzdienstleistungen für die finanzielle Inklusion immer wichtiger werden.
Wie Kryptowährungen die finanzielle Inklusion fördern könnten
Kryptowährungen bieten keine Garantie für die Überwindung finanzieller Ausgrenzung. Blockchain-Netzwerke, digitale Geldbörsen und dezentrale Anwendungen stehen weiterhin vor technischen, regulatorischen, sicherheitsrelevanten und nutzerfreundlichen Herausforderungen. Sie stellen jedoch eine alternative Infrastruktur dar, die in einigen Märkten bestehende Finanzsysteme ergänzen könnte.
Smartphone-basierter Zugang zu digitalen Finanzdienstleistungen
Ein Smartphone ermöglicht den Zugriff auf digitale Geldbörsen, Zahlungs-Apps und Blockchain-basierte Dienste, ohne dass Nutzer eine herkömmliche Bankfiliale aufsuchen müssen. Für Menschen, die weit entfernt von Finanzinstituten leben, kann dies eine physische Hürde für die Teilnahme an Finanzdienstleistungen beseitigen. Der breite Erfolg von Mobile Payment zeigt zudem, wie Smartphones als wichtiges Tor zu Finanzdienstleistungen dienen können.
Grenzüberschreitende Zahlungen und DeFi-Zugang
Kryptobasierte Zahlungssysteme könnten grenzüberschreitende Geldtransfers beschleunigen und vereinfachen, indem sie den Werttransfer über Blockchain-Netzwerke ermöglichen. Dies ist insbesondere für Menschen relevant, die auf internationale Geldüberweisungen angewiesen sind. Dezentrale Finanzen (DeFi) nutzen ebenfalls Blockchain und Smart Contracts, um Dienstleistungen wie Token-Tausch und Kreditvergabe anzubieten, ohne vollständig auf traditionelle Finanzinstitute angewiesen zu sein. Der praktische Nutzen hängt jedoch von Transaktionsgebühren, lokalen Regulierungen, Liquidität und der Möglichkeit ab, digitale Vermögenswerte in die jeweilige Landeswährung umzutauschen.
HumanPad – Unterstützung des Zugangs für Menschen ohne Bankkonto
Für Menschen, die keinen Zugang zu geeigneten Smartphones oder Geräten zur biometrischen Verifizierung haben, bleibt selbst der zugänglichste Web3-Dienst unerreichbar. HumanPad wurde entwickelt, um diese Lücke direkt zu schließen.
HumanPad ist ein kompaktes, KI-gestütztes Gerät, etwa so groß wie ein iPod Shuffle, ausgestattet mit einem KI-gestützten Kamerasystem und hochauflösenden Sensoren, die speziell für die Personenverifizierung optimiert sind. Es ist zum Tragen am Körper konzipiert und positioniert sich damit als zukünftiges tragbares KI-Gerät.
Während die Weltbank weltweit 1,4 Milliarden Erwachsene ohne Bankkonto zählt, richtet sich HumanPad gezielt an die 1,3 Milliarden Menschen ohne formale Ausweispapiere – ein zentrales Hindernis für den Zugang zu Finanzdienstleistungen. Über die Identitätsprüfung hinaus stellt HumanPad ein Tor zur finanziellen Inklusion dar. Es dient als vertrauenswürdige Verifizierungsstelle für Kredite, Darlehen, Sparen, Mikrozahlungen und den grundlegenden Zugang zu Finanzdienstleistungen.
Wie InterLink einen digitalen Zugangspunkt für Menschen ohne Bankkonto schafft
InterLinks Ansatz zur finanziellen Inklusion basiert auf einem einfachen Prinzip: Die Identität einer Person wird einmalig verifiziert, anschließend erhält sie Zugang zu einem umfassenden Ökosystem von Web3-Diensten. Dieser Abschnitt erläutert, wie InterLink ID und der Identitätsnachweis diesen Zugangspunkt schaffen.
InterLink ID und mehrschichtiger Datenschutz
InterLink ID fungiert als digitale Identitätsschicht innerhalb des InterLink-Ökosystems. Es folgt den Prinzipien der selbstbestimmten Identität (SSI), d. h. die Nutzer besitzen und kontrollieren ihre Zugangsdaten, anstatt sich auf eine zentrale Instanz zu verlassen. Das System basiert auf drei Säulen: verschlüsselte biometrische Daten (es werden niemals Rohdaten gespeichert oder offengelegt), dezentrale Speicherung (Identitätsdaten werden über IPFS oder Arweave gespeichert) und Zero-Knowledge-Beweisbereitschaft (Nutzer können Aussagen beweisen, ohne die zugrundeliegenden Daten preiszugeben).
Nachweis der Persönlichkeit und bestätigte Teilnahme
Der Identitätsnachweis (Proof of Personhood, PoP) dient der Überprüfung, ob ein Konto einer realen Person und nicht einem Bot oder einem Duplikatkonto gehört. InterLink nutzt hierfür Gesichtserkennung und Mechanismen zur Lebendigkeitsprüfung. Eine solche Verifizierungsebene kann Web3-Anwendungen dabei unterstützen, echte Nutzerbeteiligung zu fördern und die Risiken automatisierter oder duplizierter Konten zu reduzieren.
Eine Identität im gesamten Ökosystem
InterLink basiert auf einer gemeinsamen Identitätsebene, die es Nutzern ermöglicht, ihre verifizierte Identität mit unterstützten Anwendungen und der ITLX Wallet zu verknüpfen. Anstatt für jeden Dienst eine separate Identität anzulegen, können Nutzer über ihre InterLink-ID auf verschiedene Bereiche des Ökosystems zugreifen. Dies bietet insbesondere Web3-Neulingen ein vernetzteres und zugänglicheres Nutzungserlebnis.
So erstellen Sie eine digitale InterLink-ID und legen los
Für den Einstieg bei InterLink benötigen Sie lediglich ein Smartphone und wenige Minuten. Der Prozess ist so gestaltet, dass er für alle Nutzer unabhängig von ihren Vorkenntnissen im Bereich Kryptowährungen oder Finanzdienstleistungen zugänglich ist.
Schritt 1: Starten Sie mit der InterLink-App
Öffnen Sie zunächst die InterLink-App und melden Sie sich an oder erstellen Sie ein Konto. Sie benötigen ein kompatibles Smartphone und müssen die aktuellen Anforderungen in der offiziellen App beachten. Die App dient als zentrale Anlaufstelle für die Verwaltung Ihrer InterLink-ID und den Zugriff auf die Dienste des unterstützten Ökosystems.
Schritt 2: Vollständige menschliche Verifizierung
Im nächsten Schritt wird der Identitätsnachweis (Proof of Personhood, PoP) von InterLink durchgeführt. Das System nutzt Gesichtserkennung und Lebendigkeitsprüfungen, um sicherzustellen, dass es sich bei dem Teilnehmer um eine reale Person handelt. InterLink gibt an, dass sein PoP-Design die Verarbeitung direkt auf dem Gerät und kryptografische Nachweise verwendet, anstatt das ursprüngliche biometrische Bild zu speichern oder an zentrale Server zu übertragen.
Schritt 3: InterLink-ID erstellen und verifizieren
Nach Abschluss der manuellen Verifizierung können Nutzer ihre InterLink-ID erstellen und verifizieren. Diese verifizierte Identität dient als digitale Zugangsebene innerhalb des InterLink-Ökosystems und ermöglicht Nutzern die Verbindung zu unterstützten Anwendungen und Diensten. Die InterLink-ID kann in allen Bereichen des Ökosystems verwendet werden, in denen eine verifizierte Identität unterstützt wird.
Schritt 4: Zugriff auf die InterLink Web3-Dienste
Sobald die InterLink-ID verifiziert ist, können Nutzer die im Ökosystem verfügbaren Web3-Dienste erkunden. Dazu gehören Mini-Apps, Wallet-Funktionen, dezentrale Anwendungen und weitere unterstützte Web3-Funktionen. Die verifizierte Identität kann zusammen mit der ITLX Wallet genutzt werden und bietet Nutzern einen zentralen Ausgangspunkt für die Interaktion mit digitalen Assets und Blockchain-basierten Anwendungen.
Wie man in das dezentrale Finanzökosystem von InterLink einsteigt
Sobald ein Nutzer über eine verifizierte InterLink-ID verfügt, kann er auf eine Reihe dezentraler Finanzdienstleistungen zugreifen. Diese Dienstleistungen bieten mehr als nur die einfache Aufbewahrung von Vermögenswerten.
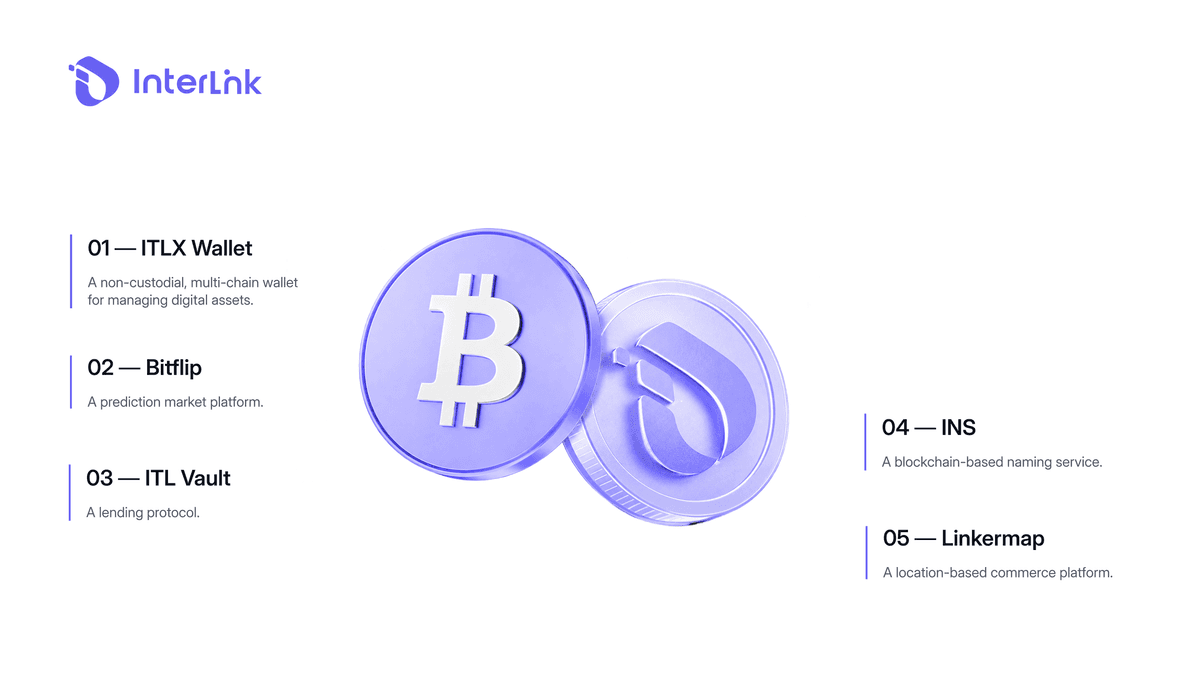
Nutzer können auf die ITLX Wallet zugreifen, eine Multi-Chain-Wallet ohne Verwahrung, um unterstützte digitale Assets zu verwalten und Verbindungen zu DeFi- und dApp-Plattformen herzustellen. Zu den unterstützten Anwendungen gehören Prognosemärkte (BitFlip), Kreditprotokolle (ITL Vault), Namensgebungsdienste (INS) und Geo-Commerce-Plattformen (LinkersMap).
In der aktuellen Phase werden Stablecoins (USDT, USDC) als Zahlungsmittel in ITLX Pay akzeptiert und bieten Nutzern sofortigen praktischen Nutzen. Mit zunehmender Reife des Ökosystems wird ITL als nächstes als natives Zahlungsmittel in ITLX Pay eingeführt. ITLG unterstützt die Beteiligung und die Governance innerhalb des Ökosystems.
Vereinfacht ausgedrückt verbindet die Methode InterLink ID → InterLink App → ITLX Wallet → Web3 und DeFi-Dienste und bietet Nutzern so eine besser vernetzte Möglichkeit zur Teilnahme am Ökosystem.
Anwendungsfälle aus der Praxis für Menschen ohne Bankkonto
Das Potenzial von InterLink Labs für Bevölkerungsgruppen ohne Bankzugang lässt sich am besten anhand konkreter Beispiele verdeutlichen. Mehrere Anwendungsfälle zeigen bereits, wie eine verifizierte digitale Identität den Zugang zu Finanzdienstleistungen ermöglicht. NGOs können ITL direkt an verifizierte Personen in Katastrophengebieten überweisen und so Verzögerungen und Betrug vermeiden. Organisationen wie die WHO oder UNICEF können Mikrokredite oder digitale Bildungsguthaben direkt an verifizierte Nutzer vergeben.
Technologieunternehmen können verifizierte Nutzer direkt für die Bereitstellung hochwertiger KI-Trainingsdaten vergüten. LinkersMap ermöglicht es Nutzern, bei Amazon einzukaufen und mit digitalen Währungen zu bezahlen, ohne ein Bankkonto oder eine Kreditkarte zu benötigen. Anfang 2026 hatte InterLink bereits über 9 Millionen registrierte Nutzer, darunter mehr als 5 Millionen verifizierte menschliche Nutzer, und zählt damit zu den größten Web3-Netzwerken mit Echtheitsprüfung.
Abschluss
Eine Krypto-App für Menschen ohne Bankkonto könnte durch die Kombination von Smartphones, Blockchain, digitalen Geldbörsen und verifizierter Identität einen weiteren Zugang zu digitalen Finanzdienstleistungen eröffnen. Der Ansatz von InterLink verbindet InterLink ID, den Identitätsnachweis , die ITLX Wallet und Web3-Dienste, um einen potenziellen Einstieg in das digitale Finanzökosystem zu schaffen. Blockchain und Kryptowährungen sind jedoch keine automatischen Lösungen für finanzielle Ausgrenzung. Sicherheit, Aufklärung, Verbraucherschutz, regulatorische Klarheit und erschwinglicher digitaler Zugang bleiben unerlässlich für eine sinnvolle finanzielle Inklusion.
Haftungsausschluss: Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Finanz-, Anlage- oder Rechtsberatung dar. Kryptowährungen und Web3-Dienste bergen Risiken. Nutzer sollten daher eigene Recherchen durchführen und die geltenden Gesetze beachten, bevor sie teilnehmen.

