

Was ist DeFi-Kreditvergabe: Funktionsweise, Zinssätze und ITL Vault
06. Nov. 2026
Technologie
DeFi-Kreditvergabe hat sich zu einem Eckpfeiler der dezentralen Finanzwirtschaft entwickelt, wobei das gesamte ausstehende Kreditvolumen bis Ende des zweiten Quartals 2026 etwa 20,4 Milliarden US-Dollar erreichen wird. Im Gegensatz zum traditionellen Bankwesen ermöglicht DeFi-Kreditvergabe den Nutzern, digitale Vermögenswerte über Smart Contracts ohne Zwischenhändler oder Bonitätsprüfung zu leihen und zu verleihen.
Dieser Leitfaden erklärt, was DeFi-Kredite sind, wie sie funktionieren, die aktuellen Zinssätze im Jahr 2026, die wichtigsten Risiken und wie ITL Vault ein konservatives, besichertes Kreditmodell für Endnutzer im breiteren DeFi-Bereich zugänglich macht. InterLink-Ökosystem .
Was ist DeFi-Kreditvergabe?
DeFi-Kreditvergabe zählt zu den praktischsten Anwendungen der Blockchain-Technologie, ihre Funktionsweise unterscheidet sich jedoch grundlegend vom traditionellen Bankwesen. Das Verständnis dieser Grundlagen ist der erste Schritt vor der Teilnahme an einem Kreditprotokoll.
Definition und Kernkonzept
DeFi-Kreditvergabe ist der Prozess der Kreditaufnahme und -vergabe digitaler Vermögenswerte über Smart Contracts auf einer Blockchain, ohne Banken oder zentrale Kreditinstitute. Anstatt auf Kreditwürdigkeitsprüfungen oder Papierkram angewiesen zu sein, sind Kredite im DeFi-Bereich vollständig durch Sicherheiten abgesichert. Kreditnehmer hinterlegen ihre Vermögenswerte in einem Smart Contract, und der Wert dieser Sicherheiten muss den gewünschten Kreditbetrag übersteigen. Dieser Mechanismus wird als Überbesicherung bezeichnet und bildet die Grundlage für den Schutz sowohl der Kreditgeber als auch des Protokolls.
Wie DeFi-Kreditvergabe funktioniert – Schritt für Schritt
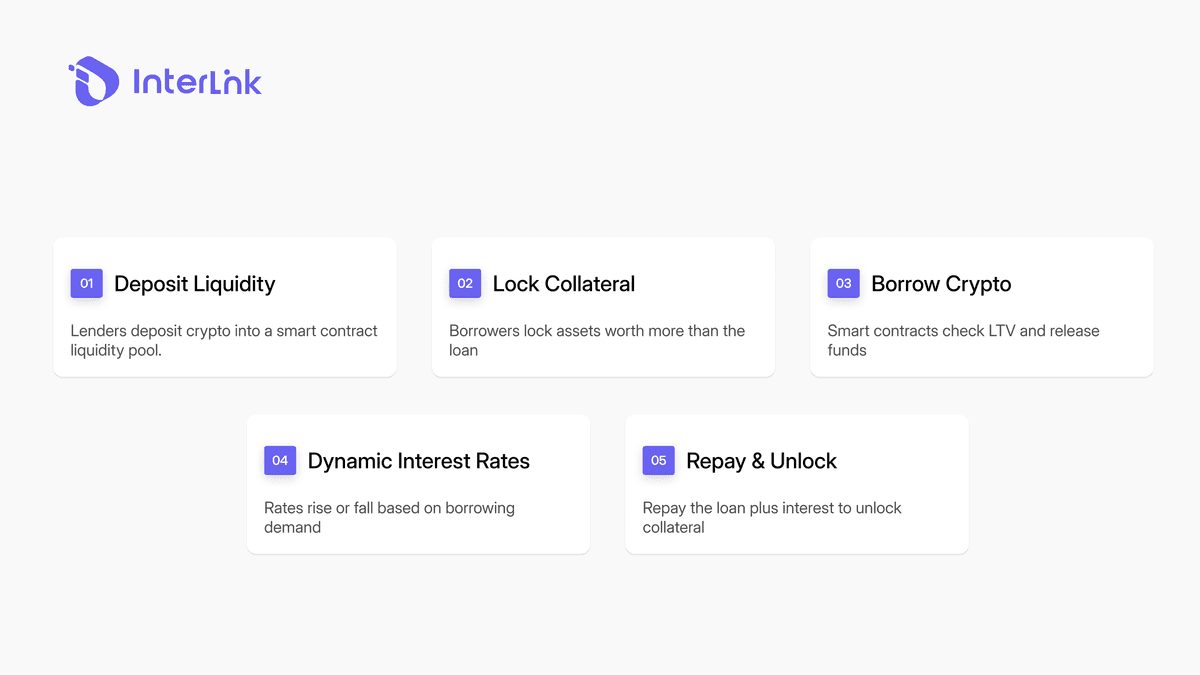
Der Prozess folgt einer klaren Abfolge. Zunächst hinterlegen Kreditgeber Vermögenswerte in einem Liquiditätspool, der von einem Smart Contract verwaltet wird. Ein Kreditnehmer, der auf diese Gelder zugreifen möchte, muss Sicherheiten hinterlegen, die den Kreditbetrag übersteigen. Der Smart Contract berechnet automatisch das Beleihungsverhältnis (Loan-to-Value-Ratio, LTV) und zahlt die Gelder aus, sofern die Bedingungen erfüllt sind. Die Zinssätze richten sich nach der Auslastung des Pools.
Wenn mehr Menschen Kredite aufnehmen, steigen die Zinsen, um die Kreditaufnahme anzuregen. Sinkt die Kreditvergabe, fallen die Zinsen. Sobald der Kreditnehmer den Kredit inklusive Zinsen zurückzahlt, werden die Sicherheiten freigegeben. Für die Interaktion mit diesen Smart Contracts benötigen Nutzer in der Regel eine sichere, nicht-verwahrende Lösung wie beispielsweise [Name der Lösung einfügen]. ITLX Wallet .
Die Rolle von Smart Contracts und Oracles
Smart Contracts sind der Motor von DeFi-Krediten. Sie setzen Kreditbedingungen automatisch durch, berechnen Zinsen und lösen bei Bedarf Liquidationen aus – ohne menschliches Eingreifen. Allerdings benötigen Smart Contracts präzise Preisdaten von außerhalb der Blockchain, um korrekt zu funktionieren.
Hier kommt die Rolle von Orakeln wie Chainlink ins Spiel, die Echtzeit-Vermögenspreise in die Blockchain einspeisen. Ohne zuverlässige Orakel können Protokolle Sicherheiten nicht präzise bewerten und riskieren unberechtigte Liquidationen oder Ausnutzungen.
DeFi-Kreditzinsen im Jahr 2026
Die Zinssätze im DeFi-Kreditwesen sind nicht wie Bankzinsen fest. Sie ändern sich fortlaufend je nach Angebot und Nachfrage innerhalb der einzelnen Liquiditätspools. Ein Verständnis dieser Entwicklung hilft Nutzern, bessere Entscheidungen zu treffen.
Wie die Zinssätze für DeFi-Kredite bestimmt werden
Die Zinssätze werden durch ein algorithmisches Zinsmodell festgelegt, das von der Auslastung des Pools abhängt. Bei geringer Auslastung bleiben die Zinssätze niedrig, um die Kreditaufnahme zu fördern. Steigt die Auslastung, erhöhen sich die Zinssätze exponentiell, um mehr Einlagen anzuziehen und die Kreditnachfrage zu dämpfen. Dieser Mechanismus gewährleistet die Liquidität des Protokolls ohne menschliches Eingreifen.
Durchschnittliche DeFi-Kreditzinsen im Jahr 2026
Laut Daten von Galaxy Research und DefiLlama lag der durchschnittliche Zinssatz für Stablecoin-Leihgelder im zweiten Quartal 2026 bei etwa 4,7 %, während der durchschnittliche Angebotszinssatz bei rund 3,6 % lag. Daraus ergibt sich eine Differenz von etwa 1,05 Prozentpunkten zwischen den Leihkosten und der Rendite für Einleger. Die tatsächlichen Zinssätze variieren je nach Protokoll, Asset-Typ und Blockchain erheblich.
Zinssätze der wichtigsten Kreditprotokolle
Die wichtigsten Protokolle bieten aufgrund unterschiedlicher Risikomodelle und Liquidität verschiedene Zinssätze. Aave V3, das größte Kreditprotokoll mit einem aktiven Kreditvolumen von rund 11,8 Milliarden US-Dollar, bietet in der Regel wettbewerbsfähige Stablecoin-Zinssätze. Morpho kann dank seiner kuratierten Vault-Architektur für bestimmte Vermögenswerte höhere Jahreszinsen erzielen. Spark und Maple konzentrieren sich auf unterschiedliche Segmente, von Privatkundeneinlagen bis hin zu institutionellen Krediten. Nutzer sollten die aktuellen Zinssätze auf Plattformen wie DefiLlama vergleichen, bevor sie eine Entscheidung treffen.
Arten von DeFi-Krediten
Nicht alle DeFi-Kreditprotokolle funktionieren gleich. Unterschiedliche Modelle erfüllen unterschiedliche Bedürfnisse und sind mit unterschiedlichen Risiko- und Komplexitätsgraden verbunden.
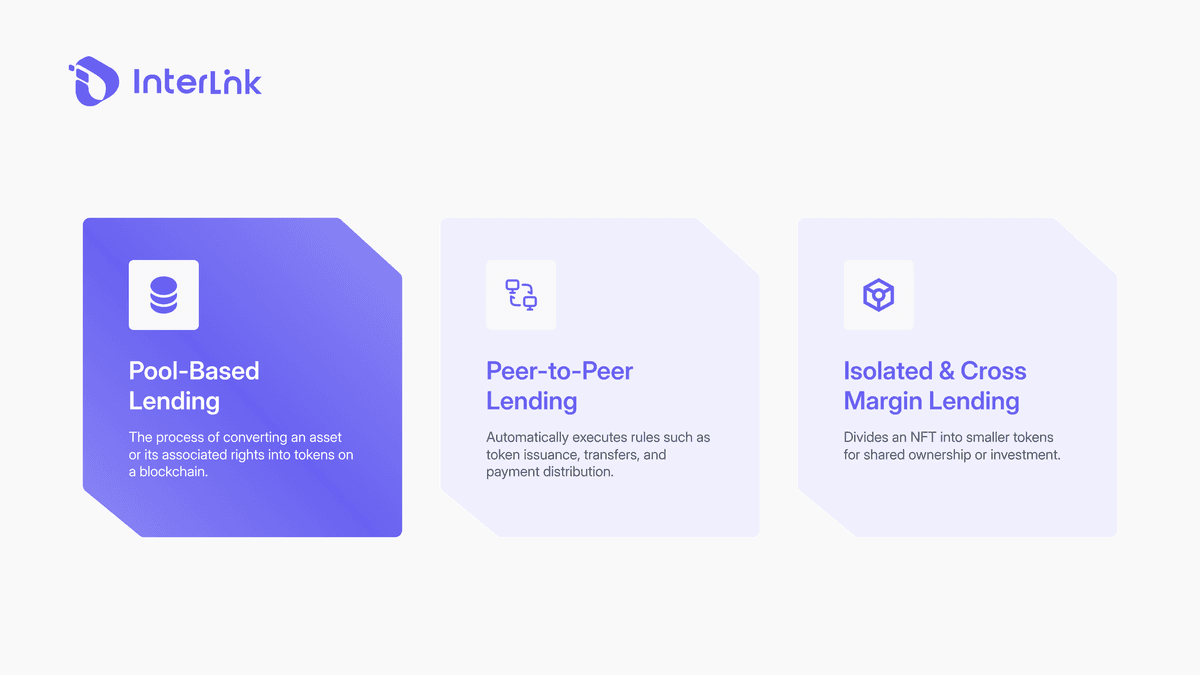
Poolbasierte Kreditvergabe
Dies ist das gängigste Modell. Kreditgeber hinterlegen Vermögenswerte in einem gemeinsamen Pool, aus dem Kreditnehmer Kapital entnehmen. Die Zinssätze werden algorithmisch auf Basis der Kapitalnutzung festgelegt. Aave und Compound sind Paradebeispiele dafür. Dieses Modell ist einfach, bietet hohe Liquidität und eignet sich für die meisten Nutzer.
Peer-to-Peer-Kreditvergabe
Bei diesem Modell werden Kreditgeber und Kreditnehmer direkt über Smart Contracts zusammengeführt, anstatt über einen gemeinsamen Pool. Dies ermöglicht flexiblere Konditionen, führt aber in der Regel zu geringerer Liquidität und längeren Vermittlungszeiten. Es eignet sich für Kredite mit festgelegten Laufzeiten oder weniger gängigen Vermögenswerten.
Isolierte und Cross-Margin-Kreditvergabe
Manche Protokolle trennen das Risiko zwischen verschiedenen Märkten (isolierte Märkte), d. h. ein Sicherheitenwert dient nur der Absicherung eines bestimmten Kredits und hat keine Auswirkungen auf andere Positionen. Im Gegensatz dazu ermöglicht Cross-Margin die Absicherung mehrerer Positionen durch mehrere Sicherheiten, birgt jedoch ein höheres Ansteckungsrisiko, wenn der Wert eines Sicherheitenwerts sinkt.
ITL Vault: Besicherte Kreditvergabe über InterLink
Während herkömmliche DeFi-Kreditprotokolle die Interaktion mit komplexen Smart Contracts erfordern, bietet InterLink Labs mit ITL Vault ein optimiertes Modell an, das dennoch Transparenz und Sicherheit gewährleistet.
So funktioniert der ITL-Tresor
ITL Vault ist ein besichertes Kreditprotokoll, das auf der InterLink Chain basiert. Nutzer hinterlegen ITL-Token als Sicherheit, um USDT zu leihen, mit einem maximalen Beleihungswert (LTV) von 30 %. Das bedeutet, dass ein Nutzer für die Aufnahme von 100 USDT mindestens ITL im Wert von 333 USD hinterlegen muss. Dieser niedrige LTV spiegelt einen konservativen Ansatz wider und minimiert das Risiko plötzlicher Liquidationen bei Marktschwankungen. Weitere Informationen finden Sie hier. Nutzen der ITL-Token und wie sie diesen Mechanismus antreiben.
Kreditbedingungen und Gebühren
ITL Vault bietet flexible Laufzeiten von 30, 60 und 90 Tagen mit festen Gebühren von 1,5 %, 3 % bzw. 4,5 % zuzüglich einer Bearbeitungsgebühr von 1 % auf die geliehenen USDT. Diese Gebührenstruktur ist transparent und vorhersehbar, im Gegensatz zu den variablen Zinssätzen vieler anderer DeFi-Protokolle. Nutzer kennen die genauen Kosten, bevor sie einen Kredit aufnehmen.
Risikomanagement und Transparenz
ITL Vault bietet mehrstufigen Schutz. Sicherheiten werden in einem Smart Contract auf der Blockchain gesperrt und nicht in die Wallet des Teams übertragen. Jeder Kreditantrag durchläuft vor der Auszahlung einen Genehmigungsschritt. Die anfängliche Bewertung der Sicherheiten erfolgt auf Basis von OTC-Preisen; die Integration dezentraler Orakel ist zukünftig geplant. Die Positionen werden kontinuierlich überwacht, und die Beleihungswertschwellenwerte werden streng kontrolliert, um kaskadierende Liquidationsrisiken zu vermeiden.
Risiken der DeFi-Kreditvergabe
DeFi-Kredite eliminieren zwar Intermediäre, aber nicht das Risiko. Das Verständnis der folgenden Risiken hilft Nutzern, ihr Kapital zu schützen und fundierte Entscheidungen zu treffen.
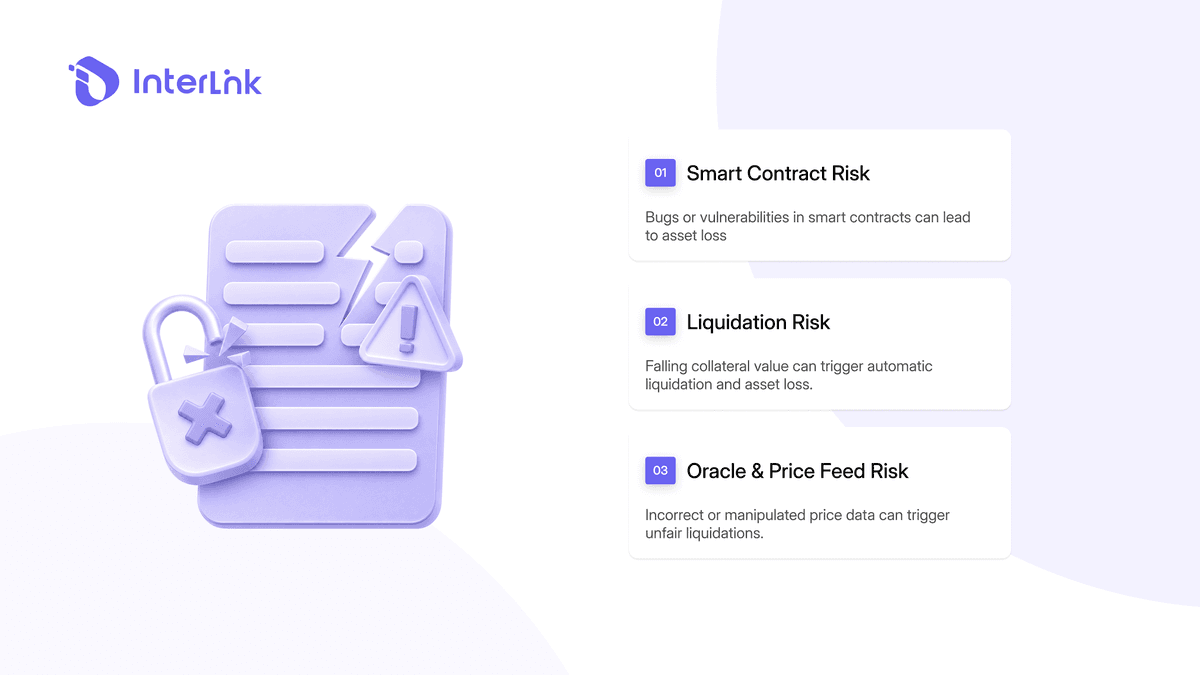
Smart-Contract-Risiko
Smart Contracts können Fehler enthalten oder ausgenutzt werden, was zu finanziellen Verlusten führen kann. Obwohl etablierte Protokolle wie Aave mehrfach geprüft wurden und seit Jahren stabil funktionieren, ist ein Restrisiko nie gänzlich auszuschließen. Nutzer sollten daher Protokolle mit unabhängigen Prüfungen und langjähriger Erfahrung bevorzugen.
Liquidationsrisiko
Fällt der Wert der Sicherheiten unter den zulässigen Beleihungswert (LTV), kann eine Position automatisch liquidiert werden. Der Kreditnehmer verliert dabei einen Teil oder seine gesamten Sicherheiten, oft zuzüglich einer Liquidationsgebühr. Dies ist das häufigste Risiko bei DeFi-Krediten und unterstreicht die Bedeutung eines sicheren Beleihungswerts, insbesondere in Zeiten von Marktvolatilität.
Oracle- und Preisfeed-Risiko
Wenn ein Orakel falsche Preise liefert oder angegriffen wird, kann das Protokoll Positionen unfair liquidieren oder Positionen übersehen, die liquidiert werden sollten. Protokolle verwenden mehrere Orakelquellen und Mechanismen zur gegenseitigen Überprüfung, um dies zu minimieren. Dennoch sollten Benutzer das Orakelmodell des jeweiligen Protokolls, dem sie beitreten, verstehen.
Abschluss
DeFi-Kreditvergabe zählt zu den praktischsten Anwendungen der Blockchain-Technologie und ermöglicht es Nutzern, digitale Vermögenswerte ohne Banken zu leihen und zu verleihen. Mit durchschnittlichen Stablecoin-Kreditzinsen von rund 4,7 % und Angebotsraten von etwa 3,6 % im Jahr 2026 handelt es sich um einen ausgereiften Markt mit hoher Liquidität. Smart Contracts, Liquidationsrisiken und Oracle-Risiken bleiben jedoch wichtige Faktoren, die sorgfältig bewertet werden müssen.
ITL Vault verfolgt mit einem maximalen Beleihungsauslauf von 30 % und festen Laufzeiten von 30, 60 und 90 Tagen einen konservativeren Ansatz. Für diejenigen, die über eine kostenlose Krypto- oder Mining-App in den Web3-Markt eingestiegen sind, zeigen Protokolle wie ITL Vault einen klaren Weg auf, digitale Vermögenswerte in nutzbare Finanzinstrumente zu verwandeln. Neben der Kreditvergabe können Nutzer auch weitere Möglichkeiten erkunden. Mit Kryptowährungen passives Einkommen durch Staking und andere Renditestrategien erzielen.
Haftungsausschluss: Dieser Leitfaden dient ausschließlich Bildungszwecken und stellt keine Finanzberatung dar. DeFi-Kredite bergen Risiken, einschließlich des potenziellen Verlusts von Sicherheiten. Führen Sie stets Ihre eigenen Recherchen durch, bevor Sie teilnehmen.
Verwandte Artikel:
Verstehen Sie das vollständige Das InterLink-Ökosystem und wie alle Produkte miteinander verbunden sind
Erfahren Sie mehr über Nutzen von ITL-Token, die als Sicherheiten im ITL Vault verwendet werden
Richten Sie Ihre sichere Wallet mit unserem ein ITLX Wallet-Leitfaden
Entdecken Sie weitere Möglichkeiten Passives Einkommen mit Kryptowährungen erzielen

