

Application crypto pour les personnes non bancarisées : une nouvelle voie vers l’inclusion financière
20 oct. 2026
Technologie
Pour les 1,4 milliard d'adultes non bancarisés en 2021, l'accès aux services financiers reste limité par la documentation requise, le coût, les infrastructures et d'autres obstacles. Cet article explore comment la blockchain et les cryptomonnaies pourraient favoriser l'inclusion financière et comment InterLink combine identité numérique, preuve d'identité et services Web3 pour créer un point d'entrée potentiel dans l'écosystème financier numérique.
Pourquoi l'inclusion financière reste importante pour les personnes non bancarisées
L'inclusion financière ne se limite pas à la possession d'un compte bancaire ; elle englobe l'accès aux paiements, à l'épargne, au crédit et la possibilité de participer à l'économie numérique. Comprendre qui sont les personnes non bancarisées et pourquoi elles le restent permet de saisir l'importance des solutions Web3 comme InterLink.
L'ampleur du problème
D'après l'étude Global Findex 2021 de la Banque mondiale, environ 1,4 milliard d'adultes, soit 24 % de la population adulte mondiale, n'ont toujours pas accès aux services bancaires. Bien que le taux de possession de comptes bancaires à l'échelle mondiale ait atteint 76 %, d'importantes disparités persistent parmi les populations à faibles revenus. La Banque mondiale note également que 1,3 milliard de personnes ne possèdent pas de pièce d'identité officielle, un obstacle majeur qui les empêche d'emblée d'accéder aux services financiers.
Obstacles courants à l'accès aux services financiers
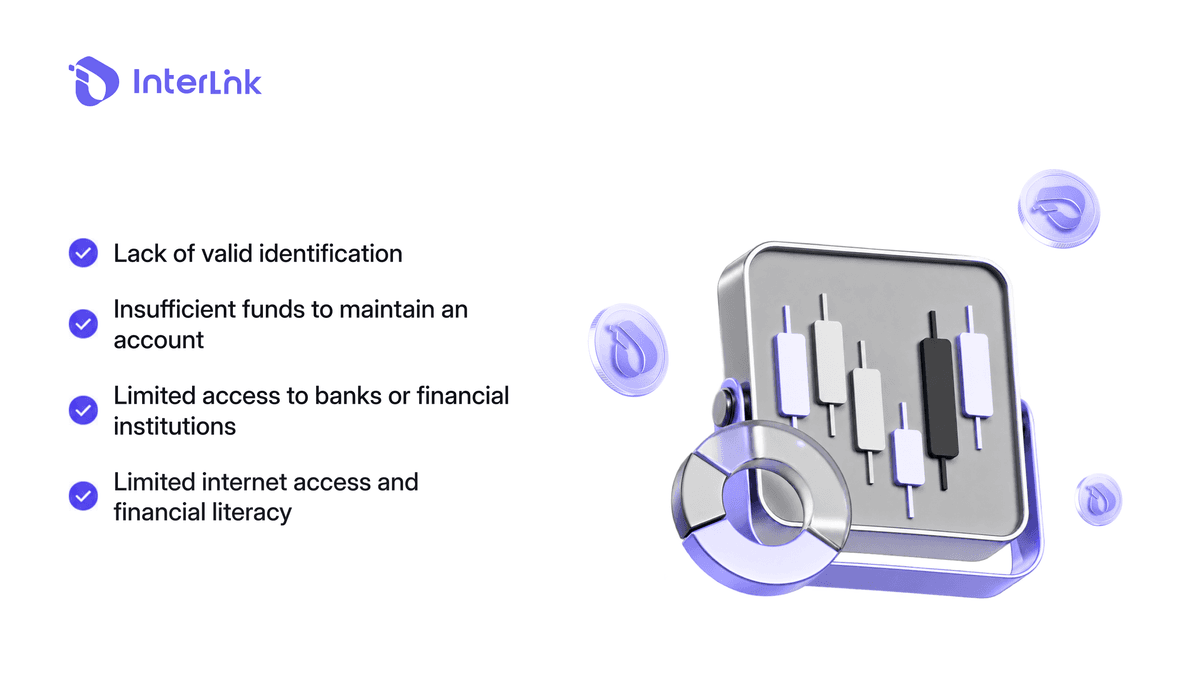
Une personne non bancarisée ne possède aucun compte auprès d'un établissement financier formel, tandis qu'une personne sous-bancarisée peut avoir un compte mais n'a pas un accès fiable aux produits financiers. Parmi les obstacles courants figurent l'insuffisance de fonds pour gérer un compte, l'absence de pièces d'identité requises, l'éloignement des banques, un accès limité à Internet et un faible niveau de connaissances financières. Ces difficultés expliquent pourquoi les smartphones et les services financiers numériques sont devenus de plus en plus essentiels à l'inclusion financière.
Comment les cryptomonnaies pourraient favoriser l'inclusion financière
Les cryptomonnaies ne constituent pas une solution miracle à l'exclusion financière. Les réseaux blockchain, les portefeuilles numériques et les applications décentralisées soulèvent encore des défis techniques, réglementaires, de sécurité et d'ergonomie. Toutefois, ils introduisent une infrastructure alternative susceptible de compléter les systèmes financiers existants sur certains marchés.
Accès aux services financiers numériques via smartphone
Un smartphone permet d'accéder à des portefeuilles numériques, des applications de paiement et des services basés sur la blockchain sans avoir à se rendre dans une agence bancaire traditionnelle. Pour les personnes vivant loin des institutions financières, cela lève un obstacle physique à l'accès aux services financiers. Le succès croissant du paiement mobile démontre également comment les téléphones peuvent constituer une passerelle essentielle vers les services financiers.
Paiements transfrontaliers et accès à la finance décentralisée
Les systèmes de paiement basés sur les cryptomonnaies pourraient potentiellement accélérer ou faciliter certains transferts transfrontaliers en permettant la circulation de la valeur via les réseaux blockchain. Cela pourrait s'avérer particulièrement pertinent pour les personnes dépendant des envois de fonds internationaux. La finance décentralisée (DeFi) utilise également la blockchain et les contrats intelligents pour proposer des services tels que les échanges de jetons et les prêts, sans dépendre entièrement d'une institution financière traditionnelle. Cependant, son intérêt pratique dépend des frais de transaction, de la réglementation locale, de la liquidité et de la possibilité de convertir les actifs numériques en monnaie locale.
HumanPad – Favoriser l’accès aux services bancaires pour les personnes non bancarisées
Pour les personnes n'ayant pas accès à un smartphone ou à un appareil compatible avec la vérification biométrique, même le service Web3 le plus accessible peut rester hors de portée. HumanPad a été conçu pour combler directement cette lacune.
HumanPad est un appareil compact doté d'intelligence artificielle, de la taille d'un iPod Shuffle environ, équipé d'un système de caméra et de capteurs haute résolution optimisés pour la vérification humaine. Conçu pour être porté et non transporté, il se positionne comme un futur dispositif d'intelligence artificielle portable.
Alors que la Banque mondiale recense 1,4 milliard d'adultes non bancarisés dans le monde, HumanPad cible spécifiquement les 1,3 milliard de personnes dépourvues de documents d'identité officiels, un obstacle majeur à l'accès aux services financiers. Au-delà de la simple vérification d'identité, HumanPad constitue une porte d'entrée vers l'inclusion financière. Elle peut servir de point de vérification fiable pour les prêts, les emprunts, l'épargne, les micropaiements et l'accès aux services financiers de base.
Comment InterLink crée un point d'accès numérique pour les personnes non bancarisées
L'approche d'InterLink en matière d'inclusion financière repose sur un principe simple : vérifier l'identité d'une personne physique une seule fois, puis lui donner accès à un écosystème complet de services Web3. Cette section explique comment InterLink ID et Proof of Personhood constituent ce point d'entrée.
Identifiant InterLink et confidentialité multicouche
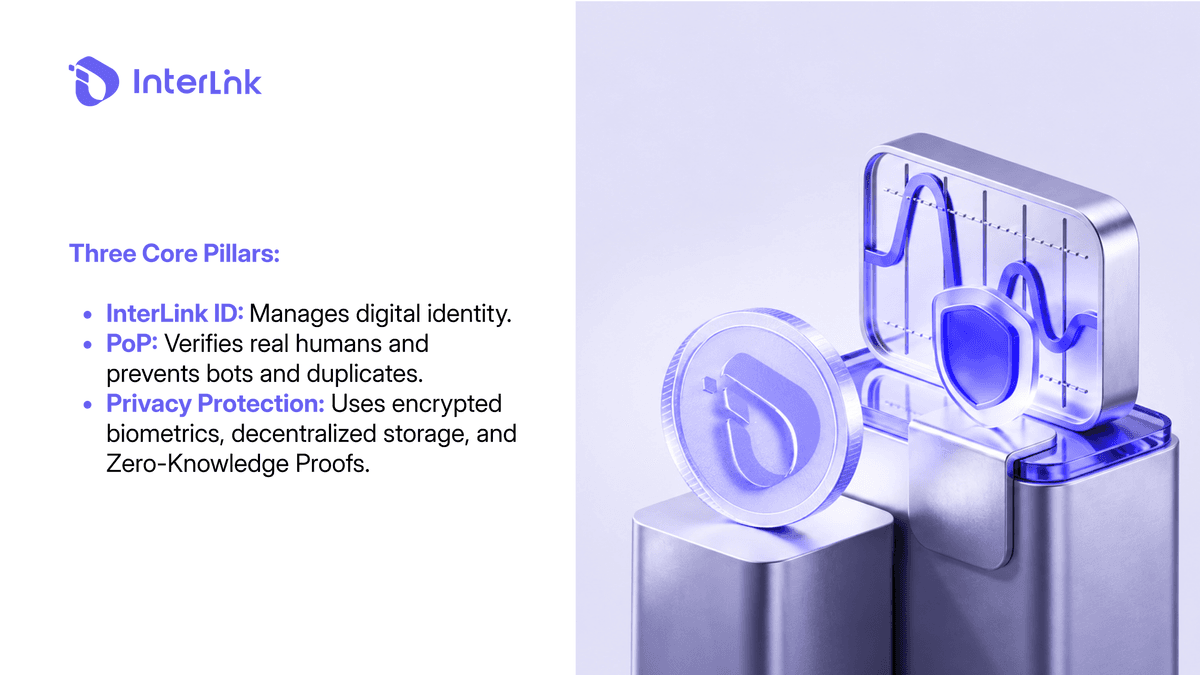
InterLink ID constitue la couche d'identité numérique au sein de l'écosystème InterLink. Elle repose sur les principes de l'identité auto-souveraine (SSI), ce qui signifie que les utilisateurs possèdent et contrôlent leurs identifiants, sans dépendre d'une autorité centrale. Le système s'appuie sur trois piliers fondamentaux : le chiffrement des données biométriques (aucune information biométrique brute n'est stockée ni exposée), le stockage décentralisé (les données d'identité sont stockées sur IPFS ou Arweave) et la compatibilité avec les preuves à divulgation nulle de connaissance (les utilisateurs peuvent prouver des déclarations sans divulguer les données sous-jacentes).
Preuve de personnalité et participation vérifiée
La preuve d'identité (PoP) vise à vérifier qu'un compte appartient bien à une personne physique et non à un robot ou à un compte dupliqué. InterLink utilise la reconnaissance faciale et des mécanismes de détection de présence dans ce processus. Cette couche d'authentification humaine permet aux applications Web3 de favoriser une participation authentique et de réduire les risques liés aux comptes automatisés ou dupliqués.
Une seule identité à travers l'écosystème
InterLink est conçu autour d'une couche d'identité partagée, permettant aux utilisateurs de connecter leur identité vérifiée aux applications compatibles et au portefeuille ITLX . Au lieu de créer une identité distincte pour chaque service, les utilisateurs peuvent accéder aux différentes composantes de l'écosystème grâce à leur identifiant InterLink. Cela offre une expérience plus fluide et accessible aux nouveaux utilisateurs du Web3.
Comment créer une identité numérique InterLink et commencer
Pour commencer avec InterLink, il suffit d'un smartphone et de quelques minutes. Le processus est conçu pour être accessible à tous, quel que soit leur niveau d'expérience en cryptomonnaies ou en services financiers.
Étape 1 : Commencez avec l'application InterLink
Commencez par ouvrir l'application InterLink et connectez-vous ou créez un compte. Les utilisateurs doivent disposer d'un smartphone compatible et respecter les dernières exigences indiquées dans l'application officielle. L'application sert de point d'accès principal pour gérer votre identifiant InterLink et accéder aux services de l'écosystème.
Étape 2 : Vérification humaine complète
L'étape suivante consiste à finaliser la procédure de vérification d'identité d'InterLink. Le système utilise la reconnaissance faciale et des contrôles de présence pour établir que le participant est une personne réelle et unique. InterLink précise que sa procédure de vérification d'identité repose sur un traitement local et des preuves cryptographiques, évitant ainsi la conservation ou la transmission de l'image biométrique originale vers des serveurs centraux.
Étape 3 : Créez et vérifiez votre identifiant InterLink
Une fois la vérification humaine terminée, les utilisateurs peuvent créer et valider leur identifiant InterLink. Cette identité vérifiée sert de couche d'accès numérique au sein de l'écosystème InterLink, permettant aux utilisateurs de se connecter aux applications et services compatibles. L'identifiant InterLink peut être utilisé dans les différentes parties de l'écosystème où l'authentification est requise.
Étape 4 : Accéder aux services Web3 d’InterLink
Une fois l'identifiant InterLink vérifié, les utilisateurs peuvent explorer les services Web3 disponibles au sein de l'écosystème. Il peut s'agir de mini-applications, de fonctionnalités de portefeuille, d'applications décentralisées et d'autres fonctionnalités Web3 compatibles. L'identité vérifiée fonctionne avec le portefeuille ITLX, offrant ainsi aux utilisateurs un point d'entrée unique pour interagir avec les actifs numériques et les applications basées sur la blockchain.
Comment intégrer l'écosystème financier décentralisé d'InterLink
Une fois son identifiant InterLink vérifié, l'utilisateur peut accéder à une gamme de services financiers décentralisés. Ces services sont conçus pour offrir une utilité allant au-delà du simple stockage d'actifs.
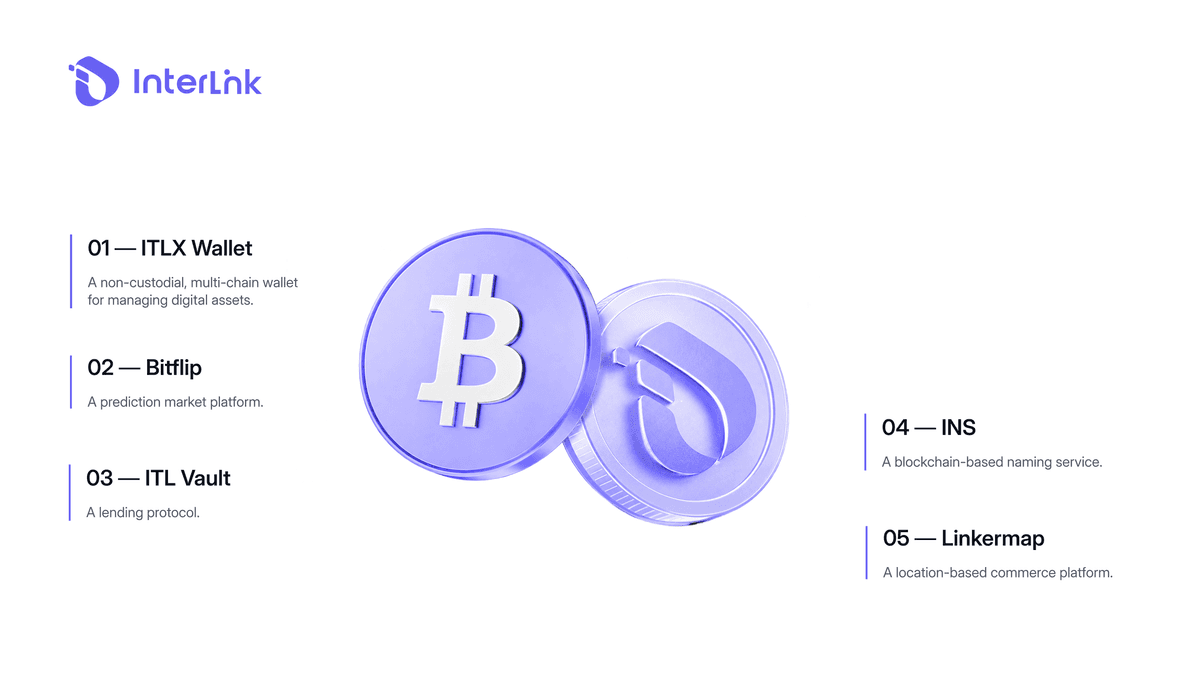
Les utilisateurs peuvent accéder au portefeuille ITLX, un portefeuille multichaîne non dépositaire, pour gérer les actifs numériques compatibles et se connecter à la finance décentralisée (DeFi) et aux applications décentralisées (dApps). Parmi les applications compatibles figurent les marchés de prédiction (BitFlip), les protocoles de prêt (ITL Vault), les services de noms de domaine (INS) et les plateformes de géolocalisation (LinkersMap).
Dans sa phase actuelle, ITLX Pay accepte les stablecoins (USDT, USDC), offrant ainsi aux utilisateurs une utilité immédiate dans le monde réel. À mesure que l'écosystème se développe, l'ITL deviendra le prochain actif de paiement natif d'ITLX Pay. ITLG soutient la participation et la gouvernance au sein de l'écosystème.
En termes simples, le parcours relie InterLink ID → InterLink App → ITLX Wallet → Web3 et les services DeFi, offrant aux utilisateurs une manière plus connectée de participer à l'écosystème.
Cas d'utilisation concrets pour les personnes non bancarisées
Le potentiel d' InterLink Labs pour les populations non bancarisées se comprend mieux à travers des exemples concrets. Plusieurs cas d'usage démontrent déjà comment une identité numérique vérifiée peut faciliter l'accès aux services financiers. Les ONG peuvent transférer des fonds directement aux personnes vérifiées dans les zones sinistrées, éliminant ainsi les retards et les risques de fraude. Des organisations comme l'OMS ou l'UNICEF peuvent octroyer des micro-subventions ou des crédits de formation numérique directement aux utilisateurs vérifiés.
Les entreprises technologiques peuvent rémunérer directement les utilisateurs vérifiés pour leur contribution de données d'entraînement IA de haute qualité. LinkersMap permet aux utilisateurs d'acheter sur Amazon et de payer avec des actifs numériques sans avoir besoin de compte bancaire ni de carte de crédit. Début 2026, InterLink comptait plus de 9 millions d'utilisateurs inscrits, dont plus de 5 millions d'utilisateurs humains vérifiés, ce qui en faisait l'un des plus grands réseaux Web3 à identité réelle.
Conclusion
Une application crypto destinée aux personnes non bancarisées pourrait ouvrir une nouvelle voie d'accès aux services financiers numériques en combinant smartphones, blockchain, portefeuilles numériques et identité vérifiée. L'approche d'InterLink associe InterLink ID, Proof of Personhood , ITLX Wallet et les services Web3 pour créer un point d'entrée potentiel dans l'écosystème financier numérique. Toutefois, la blockchain et les cryptomonnaies ne constituent pas des solutions miracles à l'exclusion financière. La sécurité, l'éducation, la protection des consommateurs, la clarté réglementaire et un accès numérique abordable demeurent essentiels à une véritable inclusion financière.
Avertissement : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil financier, d’investissement ou juridique. Les crypto-actifs et les services Web3 comportent des risques ; il est donc conseillé aux utilisateurs de mener leurs propres recherches et de prendre en compte la législation applicable avant toute participation.

