

Qu'est-ce que le prêt DeFi : fonctionnement, taux et ITL Vault ?
06 nov. 2026
Technologie
Les prêts DeFi sont devenus une pierre angulaire de la finance décentralisée, avec un encours total de prêts atteignant environ 20,4 milliards de dollars à la fin du deuxième trimestre 2026. Contrairement aux services bancaires traditionnels, les prêts DeFi permettent aux utilisateurs d'emprunter et de prêter des actifs numériques via des contrats intelligents, sans intermédiaires ni scores de crédit.
Ce guide explique ce qu'est le prêt DeFi, comment il fonctionne, les taux actuels en 2026, les principaux risques et comment ITL Vault propose un modèle de prêt garanti prudent aux utilisateurs au sein de l'écosystème DeFi. Écosystème InterLink .
Qu'est-ce que le prêt DeFi ?
Le prêt DeFi est l'une des applications les plus concrètes de la blockchain, mais son fonctionnement diffère totalement de celui du secteur bancaire traditionnel. Comprendre ces fondements est une étape essentielle avant de s'engager dans un protocole de prêt.
Définition et concept central
Le prêt DeFi est un processus d'emprunt et de prêt d'actifs numériques via des contrats intelligents sur une blockchain, sans intervention de banques ni d'établissements de crédit centraux. Au lieu de s'appuyer sur des scores de crédit ou des documents papier, les prêts DeFi sont entièrement garantis par des collatérales. Les emprunteurs immobilisent leurs actifs dans un contrat intelligent, et la valeur de ces collatérales doit être supérieure au montant emprunté. Ce mécanisme, appelé surcollatéralisation, constitue le fondement de la protection des prêteurs et du protocole.
Comment fonctionne le prêt DeFi étape par étape
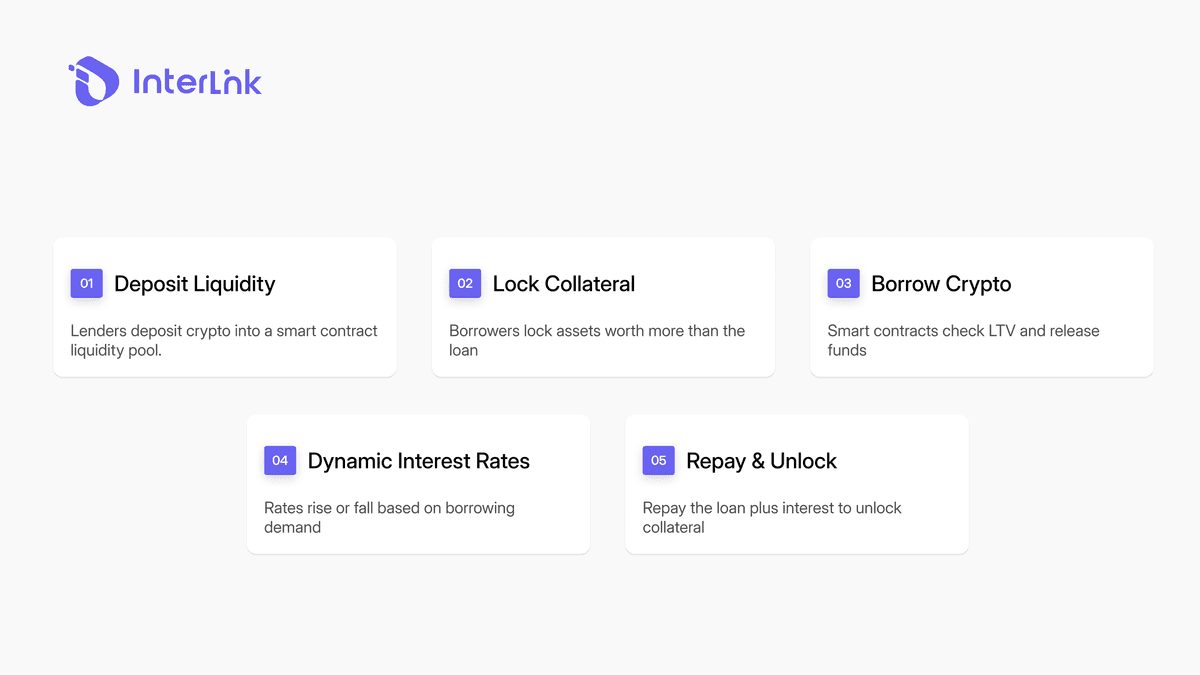
Le processus suit une séquence claire. Tout d'abord, les prêteurs déposent des actifs dans un fonds de liquidités géré par un contrat intelligent. Un emprunteur souhaitant accéder à ces fonds doit fournir une garantie d'une valeur supérieure au montant du prêt. Le contrat intelligent calcule automatiquement le ratio prêt/valeur (LTV) et débloque les fonds si les conditions sont remplies. Les taux d'intérêt sont déterminés par le taux d'utilisation du fonds.
Lorsque le nombre d'emprunteurs augmente, les taux montent pour encourager les dépôts. Lorsque le volume d'emprunts diminue, les taux baissent. Une fois le prêt remboursé avec intérêts, la garantie est libérée. Pour interagir avec ces contrats intelligents, les utilisateurs ont généralement besoin d'une solution sécurisée de conservation des données, telle que… Portefeuille ITLX .
Le rôle des contrats intelligents et des oracles
Les contrats intelligents sont le moteur des prêts DeFi. Ils appliquent automatiquement les conditions des prêts, calculent les intérêts et déclenchent les liquidations si nécessaire, sans intervention humaine. Cependant, pour fonctionner correctement, les contrats intelligents requièrent des données de prix précises provenant de sources externes à la blockchain.
C’est le rôle des oracles comme Chainlink, qui fournissent en temps réel les cours des actifs sur la blockchain. Sans oracles fiables, les protocoles ne peuvent pas évaluer précisément les garanties et risquent des liquidations abusives ou des exploitations de failles.
Taux de prêt DeFi en 2026
Les taux d'intérêt des prêts DeFi ne sont pas fixes comme les taux bancaires. Ils fluctuent en permanence en fonction de l'offre et de la demande au sein de chaque pool de liquidités. Comprendre ces fluctuations permet aux utilisateurs de prendre des décisions plus éclairées.
Comment les taux de prêt DeFi sont-ils déterminés ?
Les taux sont fixés par un modèle algorithmique de taux d'intérêt qui dépend du taux d'utilisation du fonds. Lorsque ce taux est faible, les taux restent bas afin d'encourager les emprunts. À l'inverse, lorsque le taux d'utilisation augmente, les taux croissent de manière exponentielle pour attirer davantage de dépôts et freiner la demande d'emprunts. Ce mécanisme assure la liquidité du protocole sans intervention humaine.
Taux d'intérêt moyens des prêts DeFi en 2026
D'après les données de Galaxy Research et DefiLlama, au deuxième trimestre 2026, le taux d'emprunt moyen des stablecoins s'établit à environ 4,7 %, tandis que le taux d'émission moyen est d'environ 3,6 %. Cela crée un écart d'environ 1,05 point de pourcentage entre le coût de l'emprunt et le rendement pour les déposants. Les taux réels varient considérablement en fonction du protocole, du type d'actif et de la blockchain.
Taux des principaux protocoles de prêt
Les principaux protocoles proposent des taux différents en raison de leurs modèles de risque et de leur liquidité. Aave V3, le plus important protocole de prêt avec environ 11,8 milliards de dollars de prêts actifs, offre généralement des taux compétitifs pour les stablecoins. Morpho, grâce à son architecture de coffre-fort sécurisée, peut atteindre des rendements annuels plus élevés pour certains actifs. Spark et Maple ciblent différents segments, allant de l'épargne de détail au crédit institutionnel. Il est conseillé aux utilisateurs de comparer les taux en temps réel sur des plateformes comme DefiLlama avant de prendre leur décision.
Types de prêts DeFi
Les protocoles de prêt DeFi ne fonctionnent pas tous de la même manière. Différents modèles répondent à différents besoins et présentent des niveaux de risque et de complexité variables.
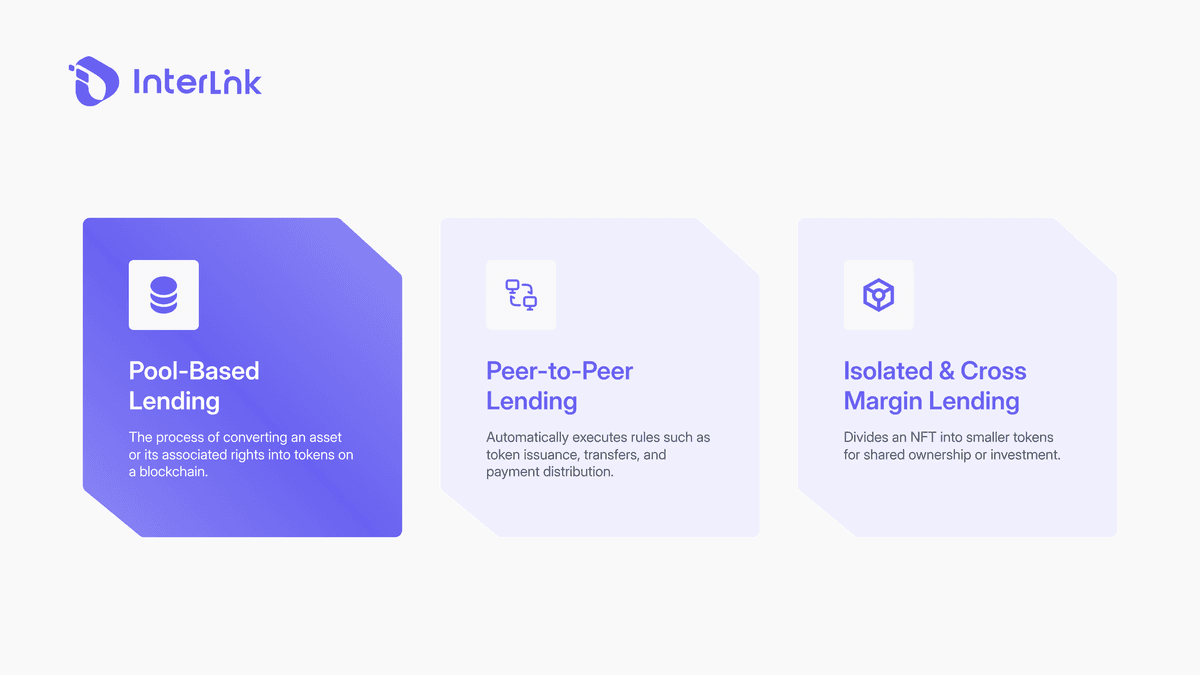
Prêts mutualisés
Il s'agit du modèle le plus courant. Les prêteurs déposent des actifs dans un fonds commun, et les emprunteurs y puisent. Les taux d'intérêt sont fixés par un algorithme en fonction du taux d'utilisation. Aave et Compound en sont d'excellents exemples. Ce modèle est simple, très liquide et convient à la plupart des utilisateurs.
Prêts entre particuliers
Dans ce modèle, prêteurs et emprunteurs sont mis en relation directement par le biais de contrats intelligents, plutôt que par une plateforme commune. Cela permet des conditions plus flexibles, mais la liquidité est généralement plus faible et la mise en relation peut prendre plus de temps. Ce modèle convient aux prêts à durée déterminée ou portant sur des actifs moins courants.
Prêts isolés et à marge croisée
Certains protocoles isolent les risques entre les marchés (marchés isolés), ce qui signifie qu'un actif de garantie ne couvre qu'un prêt spécifique et n'affecte pas les autres positions. À l'inverse, la marge croisée permet à plusieurs actifs de garantir un ensemble de positions, mais présente un risque de contagion plus élevé si la valeur d'un actif diminue.
ITL Vault : Prêts garantis sur InterLink
Alors que les protocoles de prêt DeFi traditionnels nécessitent l'interaction avec des contrats intelligents complexes, InterLink Labs propose ITL Vault, un modèle simplifié qui garantit toujours la transparence et la sécurité.
Comment fonctionne ITL Vault
ITL Vault est un protocole de prêt garanti par des fonds propres, basé sur la blockchain InterLink Chain. Les utilisateurs bloquent des tokens ITL en garantie pour emprunter des USDT, avec un ratio prêt/valeur (LTV) maximal de 30 %. Ainsi, pour emprunter 100 USDT, un utilisateur doit bloquer au moins 333 $ en ITL. Ce faible LTV reflète une approche prudente, minimisant le risque de liquidation brutale en période de volatilité des marchés. Pour en savoir plus, consultez la documentation. Utilité des jetons ITL et leur rôle dans le fonctionnement de ce mécanisme.
Conditions et frais du prêt
ITL Vault propose des durées flexibles de 30, 60 et 90 jours, avec des frais fixes respectifs de 1,5 %, 3 % et 4,5 %, auxquels s'ajoutent des frais d'émission de 1 % sur le montant d'USDT emprunté. Cette structure tarifaire est transparente et prévisible, contrairement aux taux variables pratiqués par de nombreux autres protocoles DeFi. Les utilisateurs connaissent le coût exact avant même d'ouvrir un prêt.
Gestion des risques et transparence
ITL Vault applique plusieurs niveaux de protection. Les garanties sont bloquées sur la blockchain dans un contrat intelligent et ne sont pas transférées vers le portefeuille de l'équipe. Chaque demande de prêt est soumise à une procédure d'approbation avant d'être décaissée. L'évaluation initiale des garanties est basée sur les cours de gré à gré, avec l'intégration future d'oracles décentralisés. Les positions sont surveillées en continu et les seuils de ratio prêt/valeur (LTV) sont strictement contrôlés afin de prévenir tout risque de liquidation en cascade.
Risques liés aux prêts DeFi
Les prêts DeFi suppriment les intermédiaires, mais pas les risques. Comprendre ces risques permet aux utilisateurs de protéger leur capital et de prendre des décisions éclairées.
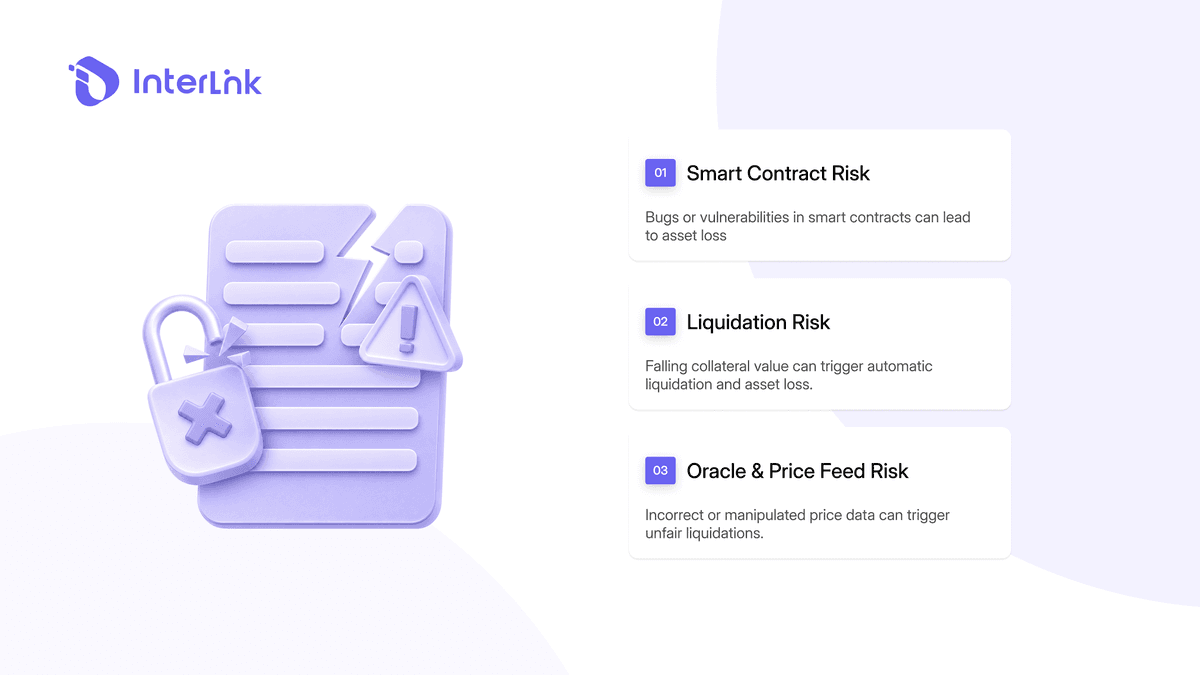
Risque lié aux contrats intelligents
Les contrats intelligents peuvent contenir des bugs ou être exploités, ce qui peut entraîner des pertes financières. Bien que des protocoles majeurs comme Aave aient fait l'objet de multiples audits et fonctionnent de manière stable depuis des années, le risque zéro n'existe pas. Il est donc conseillé aux utilisateurs de privilégier les protocoles ayant subi des audits indépendants et bénéficiant d'une longue expérience.
Risque de liquidation
Lorsque la valeur du collatéral tombe en dessous du seuil LTV autorisé, une position peut être automatiquement liquidée. L'emprunteur perd alors tout ou partie de son collatéral, souvent assorti de frais de liquidation supplémentaires. Il s'agit du risque le plus courant dans le secteur des prêts DeFi, ce qui souligne l'importance de maintenir un ratio LTV sûr, notamment en période de volatilité des marchés.
Oracle et risque lié à la diffusion des prix
Si un oracle fournit des prix incorrects ou est victime d'une attaque, le protocole risque de liquider des positions de manière inéquitable ou d'omettre des positions qui devraient l'être. Les protocoles utilisent plusieurs sources d'oracles et des mécanismes de vérification croisée pour atténuer ce risque, mais il est important que les utilisateurs comprennent le modèle d'oracle du protocole auquel ils adhèrent.
Conclusion
Le prêt DeFi est l'une des applications les plus concrètes de la blockchain, permettant aux utilisateurs d'emprunter et de prêter des actifs numériques sans passer par les banques. Avec des taux d'emprunt moyens pour les stablecoins d'environ 4,7 % et des taux d'émission proches de 3,6 % en 2026, il s'agit d'un marché mature et très liquide. Cependant, les risques liés aux contrats intelligents, à la liquidation et aux oracles demeurent des facteurs importants à évaluer avec soin.
ITL Vault propose une approche plus prudente avec un ratio prêt/valeur maximal de 30 % et des durées fixes de 30, 60 et 90 jours. Pour ceux qui ont découvert le Web3 via une application crypto ou de minage gratuite, des protocoles comme ITL Vault offrent une voie claire pour transformer les actifs numériques en outils financiers utilisables. Au-delà du prêt, les utilisateurs peuvent également explorer d'autres possibilités. Générer des revenus passifs avec les cryptomonnaies grâce au staking et à d'autres stratégies de rendement.
Avertissement : Ce guide est fourni à titre informatif uniquement et ne constitue pas un conseil financier. Les prêts DeFi comportent des risques, notamment la perte potentielle de votre garantie. Faites toujours vos propres recherches avant de vous engager.
Articles connexes :
Comprendre l'intégralité L'écosystème InterLink et la manière dont tous les produits sont connectés
Découvrez le Utilité des jetons ITL utilisés comme garantie dans ITL Vault
Configurez votre portefeuille sécurisé avec notre Guide du portefeuille ITLX
Découvrez d'autres façons de Générer des revenus passifs avec les cryptomonnaies

