

बैंकिंग सुविधाओं से वंचित लोगों के लिए क्रिप्टो ऐप: वित्तीय समावेशन का एक नया मार्ग
20 अक्टू॰ 2026
तकनीकी
2021 में जिन 1.4 अरब वयस्कों के पास बैंकिंग सुविधा नहीं थी, उनके लिए वित्तीय सेवाओं तक पहुंच दस्तावेज़ीकरण, लागत, बुनियादी ढांचे और अन्य बाधाओं के कारण सीमित हो सकती है। यह लेख बताता है कि ब्लॉकचेन और क्रिप्टो किस प्रकार वित्तीय समावेशन में सहायक हो सकते हैं , और इंटरलिंक डिजिटल पहचान, व्यक्तित्व प्रमाण और वेब3 सेवाओं को मिलाकर डिजिटल वित्तीय पारिस्थितिकी तंत्र में प्रवेश का एक संभावित द्वार कैसे तैयार करता है।
बैंकिंग सुविधाओं से वंचित लोगों के लिए वित्तीय समावेशन आज भी क्यों महत्वपूर्ण है?
वित्तीय समावेशन का मतलब सिर्फ बैंक खाता होना नहीं है; इसका मतलब है भुगतान, बचत, ऋण और डिजिटल अर्थव्यवस्था में भाग लेने की क्षमता तक पहुंच। यह समझना कि बैंकिंग सुविधाओं से वंचित लोग कौन हैं और वे क्यों वंचित रहते हैं, यह समझने में मदद करता है कि इंटरलिंक जैसे वेब3 समाधान क्यों महत्वपूर्ण हैं।
समस्या का पैमाना
विश्व बैंक के ग्लोबल फिंडेक्स 2021 के अनुसार, लगभग 1.4 अरब वयस्क, यानी दुनिया भर के 24% वयस्क, बैंकिंग सेवाओं से वंचित रहे। हालांकि वैश्विक स्तर पर बैंकिंग खाताधारकों की संख्या 76% तक पहुंच गई, लेकिन निम्न आय वर्ग के लोगों में अभी भी काफी अंतर बना हुआ है। विश्व बैंक यह भी बताता है कि 1.3 अरब लोगों के पास औपचारिक पहचान पत्र नहीं हैं; यह एक प्रमुख बाधा है जो वित्तीय सेवाओं तक पहुंच को रोकती है।
वित्तीय पहुंच में आने वाली सामान्य बाधाएं
बिना बैंक खाता रखने वाले व्यक्ति का किसी औपचारिक वित्तीय संस्थान में खाता नहीं होता है, जबकि सीमित बैंकिंग सुविधाओं वाले व्यक्ति का खाता तो हो सकता है, लेकिन वित्तीय उत्पादों तक उनकी विश्वसनीय पहुंच नहीं होती है। आम बाधाओं में खाता बनाए रखने के लिए अपर्याप्त धन, आवश्यक पहचान पत्र का अभाव, बैंकों से दूरी, सीमित इंटरनेट पहुंच और कम वित्तीय साक्षरता शामिल हैं। ये चुनौतियां बताती हैं कि वित्तीय समावेशन के लिए स्मार्टफोन और डिजिटल वित्तीय सेवाएं क्यों तेजी से महत्वपूर्ण होती जा रही हैं।
क्रिप्टो किस प्रकार वित्तीय समावेशन को बढ़ावा दे सकता है?
क्रिप्टोकरेंसी वित्तीय बहिष्कार का कोई अचूक समाधान नहीं है। ब्लॉकचेन नेटवर्क, डिजिटल वॉलेट और विकेंद्रीकृत अनुप्रयोगों में अभी भी तकनीकी, नियामक, सुरक्षा और उपयोगिता संबंधी चुनौतियाँ मौजूद हैं। हालांकि, ये एक वैकल्पिक बुनियादी ढांचा प्रस्तुत करते हैं जो कुछ बाजारों में मौजूदा वित्तीय प्रणालियों का पूरक हो सकता है।
स्मार्टफोन आधारित डिजिटल वित्त तक पहुंच
स्मार्टफोन के जरिए डिजिटल वॉलेट, पेमेंट एप्लिकेशन और ब्लॉकचेन आधारित सेवाओं तक पहुंच हासिल की जा सकती है, जिसके लिए उपयोगकर्ताओं को किसी पारंपरिक बैंक शाखा में जाने की आवश्यकता नहीं होती। वित्तीय संस्थानों से दूर रहने वाले लोगों के लिए, यह भागीदारी में आने वाली एक भौतिक बाधा को कम कर सकता है। मोबाइल मनी की व्यापक सफलता यह भी दर्शाती है कि फोन वित्तीय सेवाओं तक पहुंचने का एक महत्वपूर्ण माध्यम कैसे बन सकते हैं।
सीमा पार भुगतान और DeFi तक पहुंच
क्रिप्टोकरेंसी आधारित भुगतान प्रणालियाँ ब्लॉकचेन नेटवर्क के माध्यम से मूल्य हस्तांतरण की अनुमति देकर कुछ सीमा पार हस्तांतरणों को तेज़ या अधिक सुलभ बना सकती हैं। यह उन लोगों के लिए विशेष रूप से प्रासंगिक हो सकता है जो अंतर्राष्ट्रीय प्रेषण पर निर्भर हैं। विकेंद्रीकृत वित्त (DeFi) भी ब्लॉकचेन और स्मार्ट अनुबंधों का उपयोग करके टोकन स्वैप और ऋण जैसी सेवाएं प्रदान करता है, बिना पूरी तरह से किसी पारंपरिक वित्तीय संस्थान पर निर्भर हुए। हालांकि, व्यावहारिक लाभ लेनदेन शुल्क, स्थानीय नियमों, तरलता और डिजिटल परिसंपत्तियों को स्थानीय मुद्रा में परिवर्तित करने की क्षमता पर निर्भर करता है।
ह्यूमनपैड – बैंकिंग सुविधाओं से वंचित लोगों के लिए बैंकिंग सेवाओं तक पहुंच को आसान बनाना
जिन लोगों के पास उपयुक्त स्मार्टफोन या बायोमेट्रिक सत्यापन के लिए उपकरण नहीं हैं, उनके लिए सबसे सुलभ वेब3 सेवा भी पहुंच से बाहर रह सकती है। ह्यूमनपैड को इसी कमी को दूर करने के लिए डिज़ाइन किया गया है।
ह्यूमनपैड एक कॉम्पैक्ट, एआई-संचालित डिवाइस है, जिसका आकार लगभग आईपॉड शफल जितना है। इसमें एआई-संचालित कैमरा सिस्टम और उच्च-रिज़ॉल्यूशन सेंसर लगे हैं जो विशेष रूप से मानव सत्यापन के लिए अनुकूलित हैं। इसे पहनने के लिए डिज़ाइन किया गया है, न कि हाथ में ले जाने के लिए, जिससे यह भविष्य के पहनने योग्य एआई डिवाइस के रूप में स्थापित होता है।
विश्व बैंक के अनुसार वैश्विक स्तर पर 1.4 अरब वयस्क ऐसे हैं जिनके पास बैंकिंग सुविधा नहीं है, लेकिन ह्यूमनपैड विशेष रूप से उन 1.3 अरब लोगों को लक्षित करता है जिनके पास औपचारिक पहचान दस्तावेज नहीं हैं; यह वित्तीय सेवाओं तक पहुँचने में एक प्रमुख बाधा है। पहचान सत्यापन के अलावा, ह्यूमनपैड वित्तीय समावेशन का एक द्वार है। यह उधार, ऋण, बचत, सूक्ष्म भुगतान और बुनियादी वित्तीय पहुँच के लिए एक विश्वसनीय सत्यापन बिंदु के रूप में कार्य कर सकता है।
इंटरलिंक किस प्रकार बैंकिंग सुविधाओं से वंचित लोगों के लिए डिजिटल प्रवेश द्वार बनाता है
वित्तीय समावेशन के लिए इंटरलिंक का दृष्टिकोण एक सरल सिद्धांत पर आधारित है: किसी व्यक्ति की वास्तविक पहचान एक बार सत्यापित करें, फिर उसे वेब3 सेवाओं के संपूर्ण इकोसिस्टम तक पहुंच प्रदान करें। यह अनुभाग बताता है कि इंटरलिंक आईडी और व्यक्तित्व प्रमाण किस प्रकार यह प्रवेश बिंदु बनाते हैं।
इंटरलिंक आईडी और बहुस्तरीय गोपनीयता
इंटरलिंक आईडी, इंटरलिंक इकोसिस्टम के भीतर डिजिटल पहचान परत के रूप में कार्य करती है। यह स्व-संप्रभु पहचान (एसएसआई) सिद्धांतों का पालन करती है, जिसका अर्थ है कि उपयोगकर्ता किसी केंद्रीय प्राधिकरण पर निर्भर रहने के बजाय अपने क्रेडेंशियल्स के मालिक और नियंत्रक होते हैं। यह प्रणाली तीन मूलभूत स्तंभों पर निर्मित है: एन्क्रिप्टेड बायोमेट्रिक डेटा (कोई भी कच्ची बायोमेट्रिक जानकारी कभी भी संग्रहीत या प्रकट नहीं की जाती है), विकेंद्रीकृत भंडारण (पहचान डेटा आईपीएफएस या आरवीव में संग्रहीत होता है), और शून्य-ज्ञान प्रमाण तत्परता (उपयोगकर्ता अंतर्निहित डेटा का खुलासा किए बिना कथनों को सिद्ध कर सकते हैं)।
व्यक्तित्व का प्रमाण और सत्यापित भागीदारी
प्रूफ ऑफ पर्सनहुड (PoP) यह सत्यापित करने के लिए डिज़ाइन किया गया है कि खाता किसी बॉट या डुप्लिकेट खाते के बजाय एक अद्वितीय व्यक्ति का है। इंटरलिंक इस प्रक्रिया के हिस्से के रूप में चेहरे की पहचान और सक्रियता से संबंधित तंत्रों का उपयोग करता है। एक सत्यापित-मानव परत वेब3 अनुप्रयोगों को वास्तविक भागीदारी का समर्थन करने और स्वचालित या डुप्लिकेट खातों से जुड़े जोखिमों को कम करने में मदद कर सकती है।
पारिस्थितिकी तंत्र में एक ही पहचान
इंटरलिंक को एक साझा पहचान परत के आधार पर डिज़ाइन किया गया है, जिससे उपयोगकर्ता अपनी सत्यापित पहचान को समर्थित एप्लिकेशन और ITLX वॉलेट से जोड़ सकते हैं। प्रत्येक सेवा के लिए अलग पहचान बनाने के बजाय, उपयोगकर्ता अपने इंटरलिंक आईडी के माध्यम से इकोसिस्टम के विभिन्न हिस्सों तक पहुंच सकते हैं। इससे वेब3 में नए लोगों के लिए अधिक जुड़ावपूर्ण और सुलभ अनुभव प्राप्त हो सकता है।
इंटरलिंक डिजिटल आईडी कैसे बनाएं और शुरुआत कैसे करें
इंटरलिंक का उपयोग शुरू करने के लिए केवल एक स्मार्टफोन और कुछ मिनट की आवश्यकता होती है। यह प्रक्रिया क्रिप्टो या वित्तीय सेवाओं के साथ अपने पूर्व अनुभव की परवाह किए बिना उपयोगकर्ताओं के लिए सुलभ है।
चरण 1: इंटरलिंक ऐप से शुरुआत करें
सबसे पहले इंटरलिंक ऐप खोलें और साइन इन करें या एक अकाउंट बनाएं। उपयोगकर्ताओं के पास एक संगत स्मार्टफोन होना चाहिए और उन्हें आधिकारिक एप्लिकेशन में दिखाई गई नवीनतम आवश्यकताओं का पालन करना चाहिए। यह ऐप इंटरलिंक आईडी को प्रबंधित करने और समर्थित इकोसिस्टम सेवाओं तक पहुंचने के लिए मुख्य गेटवे के रूप में कार्य करता है।
चरण 2: मानव सत्यापन पूरा करें
अगले चरण में इंटरलिंक की व्यक्ति-प्रमाण प्रक्रिया को पूरा करना शामिल है। यह प्रणाली चेहरे के सत्यापन और जीवितता संबंधी जाँचों का उपयोग करके यह स्थापित करती है कि प्रतिभागी एक वास्तविक, अद्वितीय मानव है। इंटरलिंक का कहना है कि उसका PoP डिज़ाइन मूल बायोमेट्रिक छवि को केंद्रीय सर्वरों पर रखने या भेजने के बजाय ऑन-डिवाइस प्रोसेसिंग और क्रिप्टोग्राफिक प्रमाणों का उपयोग करता है।
चरण 3: अपना इंटरलिंक आईडी बनाएं और सत्यापित करें
मानव सत्यापन प्रक्रिया पूरी होने के बाद, उपयोगकर्ता अपना इंटरलिंक आईडी बना और सत्यापित कर सकते हैं। यह सत्यापित पहचान इंटरलिंक इकोसिस्टम के भीतर एक डिजिटल एक्सेस लेयर के रूप में कार्य करती है, जिससे उपयोगकर्ताओं को समर्थित एप्लिकेशन और सेवाओं से जुड़ने में मदद मिलती है। इंटरलिंक आईडी का उपयोग इकोसिस्टम के उन विभिन्न हिस्सों में किया जा सकता है जहां सत्यापित पहचान समर्थित है।
चरण 4: इंटरलिंक वेब3 सेवाओं तक पहुंचें
इंटरलिंक आईडी सत्यापित हो जाने के बाद, उपयोगकर्ता इकोसिस्टम में उपलब्ध वेब3 सेवाओं का उपयोग शुरू कर सकते हैं। इनमें मिनी-ऐप्स, वॉलेट फ़ंक्शन, विकेंद्रीकृत एप्लिकेशन और अन्य समर्थित वेब3 सुविधाएं शामिल हो सकती हैं। सत्यापित पहचान आईटीएलएक्स वॉलेट के साथ मिलकर काम कर सकती है, जिससे उपयोगकर्ताओं को डिजिटल संपत्तियों और ब्लॉकचेन-आधारित एप्लिकेशन के साथ इंटरैक्ट करने के लिए एक कनेक्टेड शुरुआती बिंदु मिलता है।
इंटरलिंक विकेंद्रीकृत वित्तीय पारिस्थितिकी तंत्र में प्रवेश कैसे करें
एक बार उपयोगकर्ता के पास सत्यापित इंटरलिंक आईडी हो जाने पर, वे विकेंद्रीकृत वित्तीय सेवाओं की एक विस्तृत श्रृंखला का लाभ उठा सकते हैं। ये सेवाएं केवल संपत्ति भंडारण से कहीं अधिक उपयोगिता प्रदान करने के लिए डिज़ाइन की गई हैं।
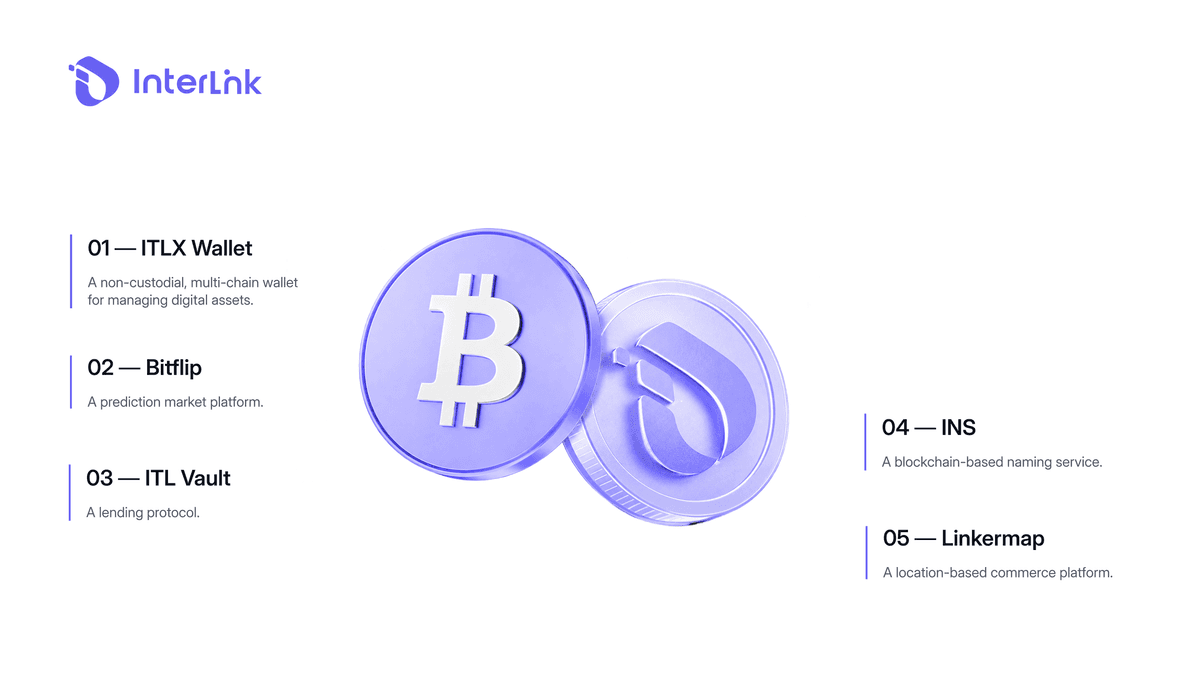
उपयोगकर्ता ITLX वॉलेट का उपयोग कर सकते हैं; यह एक नॉन-कस्टोडियल, मल्टी-चेन वॉलेट है, जिसका उपयोग समर्थित डिजिटल संपत्तियों को प्रबंधित करने और DeFi और dApps से जुड़ने के लिए किया जाता है। समर्थित अनुप्रयोगों में प्रेडिक्शन मार्केट (बिटफ्लिप), लेंडिंग प्रोटोकॉल (आईटीएल वॉल्ट), नेमिंग सर्विसेज (आईएनएस) और जियो-कॉमर्स प्लेटफॉर्म (लिंकर्समैप) शामिल हैं।
वर्तमान चरण में, ITLX Pay में स्टेबलकॉइन (USDT, USDC) भुगतान के लिए स्वीकृत विधि हैं, जिससे उपयोगकर्ताओं को तत्काल वास्तविक उपयोग का लाभ मिलता है। जैसे-जैसे इकोसिस्टम परिपक्व होगा, ITLX Pay में ITL को मूल भुगतान परिसंपत्ति के रूप में शामिल किया जाएगा। ITLG इकोसिस्टम में भागीदारी और संचालन को बढ़ावा देता है।
सरल शब्दों में कहें तो, यह यात्रा इंटरलिंक आईडी → इंटरलिंक ऐप → आईटीएलएक्स वॉलेट → वेब3 और डीएफआई सेवाओं को जोड़ती है, जिससे उपयोगकर्ताओं को इकोसिस्टम में भाग लेने का अधिक सुगम तरीका मिलता है।
बैंकिंग सुविधाओं से वंचित लोगों के लिए वास्तविक दुनिया के उपयोग के उदाहरण
बैंकिंग सुविधाओं से वंचित आबादी के लिए इंटरलिंक लैब्स की क्षमता को ठोस उदाहरणों के माध्यम से बेहतर ढंग से समझा जा सकता है। कई उदाहरण पहले ही यह प्रदर्शित कर चुके हैं कि सत्यापित डिजिटल पहचान वित्तीय पहुंच को कैसे सुगम बना सकती है। गैर-सरकारी संगठन आपदा क्षेत्रों में सत्यापित व्यक्तियों को सीधे डिजिटल शिक्षा (आईटीएल) हस्तांतरित कर सकते हैं, जिससे देरी और धोखाधड़ी को रोका जा सकता है। विश्व स्वास्थ्य संगठन (डब्ल्यूएचओ) या यूनिसेफ (यूनिसेफ) जैसे संगठन सत्यापित उपयोगकर्ताओं को सीधे सूक्ष्म अनुदान या डिजिटल शिक्षा क्रेडिट जारी कर सकते हैं।
तकनीकी कंपनियां उच्च गुणवत्ता वाले एआई प्रशिक्षण डेटा प्रदान करने वाले सत्यापित उपयोगकर्ताओं को सीधे भुगतान कर सकती हैं। LinkersMap उपयोगकर्ताओं को बैंक खाते या क्रेडिट कार्ड की आवश्यकता के बिना अमेज़न पर खरीदारी करने और डिजिटल संपत्तियों से भुगतान करने की सुविधा देता है। 2026 की शुरुआत तक, InterLink के 90 लाख से अधिक पंजीकृत उपयोगकर्ता हो चुके थे, जिनमें 50 लाख से अधिक सत्यापित मानव उपयोगकर्ता शामिल थे, जिससे यह सबसे बड़े वास्तविक पहचान वाले Web3 नेटवर्क में से एक बन गया।
निष्कर्ष
बैंकिंग सुविधाओं से वंचित उपयोगकर्ताओं के लिए एक क्रिप्टो ऐप स्मार्टफोन, ब्लॉकचेन, डिजिटल वॉलेट और सत्यापित पहचान को मिलाकर डिजिटल वित्तीय सेवाओं तक पहुंचने का एक और रास्ता प्रदान कर सकता है। इंटरलिंक का दृष्टिकोण इंटरलिंक आईडी, प्रूफ ऑफ पर्सनहुड , आईटीएलएक्स वॉलेट और वेब3 सेवाओं को जोड़ता है, जिससे डिजिटल वित्तीय पारिस्थितिकी तंत्र में प्रवेश का एक संभावित द्वार बनता है। हालांकि, ब्लॉकचेन और क्रिप्टो वित्तीय बहिष्कार का स्वतः समाधान नहीं हैं। सार्थक वित्तीय समावेशन के लिए सुरक्षा, शिक्षा, उपभोक्ता संरक्षण, नियामक स्पष्टता और किफायती डिजिटल पहुंच आवश्यक बनी हुई है।
अस्वीकरण: यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और इसे वित्तीय, निवेश या कानूनी सलाह नहीं माना जाना चाहिए। क्रिप्टो संपत्तियों और वेब3 सेवाओं में जोखिम शामिल हैं, और उपयोगकर्ताओं को इनमें भाग लेने से पहले स्वयं शोध करना चाहिए और लागू कानूनों पर विचार करना चाहिए।

