

銀行口座を持たない人々のための暗号通貨アプリ:金融包摂への新たな道
2026年10月20日
テクノロジー
2021年時点で銀行口座を持たない14億人の成人にとって、金融サービスへのアクセスは、書類手続き、コスト、インフラ、その他の障壁によって依然として制限されている可能性があります。この記事では、 ブロックチェーンと暗号通貨がどのように金融包摂を支援できるか、そしてInterLinkがデジタルID、本人確認、Web3サービスをどのように組み合わせてデジタル金融エコシステムへの潜在的な入り口を作り出すかを探ります。
銀行口座を持たない人々にとって、金融包摂が依然として重要な理由
金融包摂とは、単に銀行口座を持つことだけではありません。決済、貯蓄、融資へのアクセス、そしてデジタル経済への参加能力を意味します。銀行口座を持たない人々がどのような人々であり、なぜ彼らが排除され続けているのかを理解することは、InterLinkのようなWeb3ソリューションがなぜ重要なのかを明確にするのに役立ちます。
問題の規模
世界銀行の「グローバル・フィンテックス2021」によると、世界中の成人の約14億人、つまり成人の24%が銀行口座を持っていない。世界全体の口座保有率は76%に達したものの、低所得者層の間では依然として大きな格差が残っている。世界銀行はまた、13億人が正式な身分証明書を所持していないことも指摘しており、これはそもそも金融サービスへのアクセスを阻む大きな障壁となっている。
金融サービスへのアクセスを阻む一般的な障壁
銀行口座を持たない人は、正式な金融機関に口座を持っていません。一方、銀行サービスへのアクセスが不十分な人は、口座は持っていても、金融商品への確実なアクセスが不足している場合があります。口座維持の障壁としては、口座を維持するのに十分な資金がない、必要な身分証明書がない、銀行から遠い、インターネットへのアクセスが限られている、金融リテラシーが低いなどが挙げられます。こうした課題があるため、スマートフォンやデジタル金融サービスが金融包摂においてますます重要になってきているのです。
暗号資産が金融包摂をどのように支援できるか
暗号資産は金融排除の確実な解決策とはなり得ません。ブロックチェーンネットワーク、デジタルウォレット、分散型アプリケーションには、技術面、規制面、セキュリティ面、ユーザビリティ面で依然として課題が残っています。しかしながら、これらは一部の市場において既存の金融システムを補完する代替インフラとなる可能性を秘めています。
スマートフォンを利用したデジタル金融へのアクセス
スマートフォンがあれば、従来の銀行支店に足を運ぶことなく、デジタルウォレット、決済アプリ、ブロックチェーンベースのサービスにアクセスできます。金融機関から遠く離れた場所に住む人々にとって、これは金融サービス利用における物理的な障壁を一つ減らすことにつながります。モバイルマネーの普及は、スマートフォンが金融サービスへの重要な入り口となり得ることを示しています。
国境を越えた決済とDeFiへのアクセス
暗号通貨ベースの決済システムは、ブロックチェーンネットワークを介して価値を移動させることで、国境を越えた送金をより迅速かつ容易にする可能性を秘めている。これは、国際送金に依存している人々にとって特に重要となるだろう。分散型金融(DeFi)もまた、ブロックチェーンとスマートコントラクトを利用して、従来の金融機関に完全に依存することなく、トークンの交換や融資などのサービスを提供している。しかし、その実用性は、取引手数料、現地の規制、流動性、そしてデジタル資産を現地通貨に換金できるかどうかに左右される。
HumanPad – 銀行口座を持たない人々へのアクセス支援
適切なスマートフォンや生体認証デバイスを利用できない人々にとって、最もアクセスしやすいWeb3サービスでさえも手の届かないものになりかねません。HumanPadは、このギャップに直接対処するために設計されています。
HumanPadは、iPod Shuffleとほぼ同じサイズのコンパクトなAI搭載デバイスで、AI搭載カメラシステムと、人間認証に特化して最適化された高解像度センサーを搭載しています。持ち運ぶのではなく、装着することを想定して設計されており、将来のウェアラブルAIデバイスとして位置づけられています。
世界銀行によると、世界には銀行口座を持たない成人が14億人いるが、HumanPadは特に、正式な身分証明書を持たない13億人を対象としている。これは、金融サービスへのアクセスを阻む大きな障壁となっている。HumanPadは、本人確認にとどまらず、金融包摂への入り口となる。融資、借入、貯蓄、少額決済、そして基本的な金融サービスへのアクセスにおいて、信頼できる認証ポイントとして機能する。
InterLinkが銀行口座を持たない人々のためのデジタルエントリーポイントをどのように構築するか
InterLinkの金融包摂へのアプローチは、シンプルな前提に基づいています。それは、本人確認を一度行えば、Web3サービスの包括的なエコシステムへのアクセスを提供するというものです。このセクションでは、InterLink IDと本人確認書類がどのようにしてその入り口となるのかを説明します。
InterLink IDと多層プライバシー
InterLink IDは、InterLinkエコシステムにおけるデジタルIDレイヤーとして機能します。自己主権型ID(SSI)の原則に基づいており、ユーザーは中央機関に依存するのではなく、自身の認証情報を所有・管理します。このシステムは、暗号化された生体認証データ(生の生体認証情報は一切保存または公開されません)、分散型ストレージ(IDデータはIPFSまたはArweaveに分散して保存されます)、ゼロ知識証明への対応(ユーザーは基となるデータを開示することなく、主張を証明できます)という3つの基本要素に基づいて構築されています。
本人確認および参加証明
本人確認(PoP)は、アカウントがボットや重複アカウントではなく、固有の人間によるものであることを検証するために設計されています。InterLinkはこのプロセスの一環として、顔認証や生体認証などのメカニズムを使用しています。本人確認済みのレイヤーは、Web3アプリケーションが真の参加をサポートし、自動化されたアカウントや重複アカウントに関連するリスクを軽減するのに役立ちます。
エコシステム全体にわたる統一されたアイデンティティ
InterLinkは共有IDレイヤーを中心に設計されており、ユーザーは認証済みのIDを対応アプリケーションやITLXウォレットに接続できます。サービスごとに個別のIDを作成する代わりに、ユーザーはInterLink IDを通じてエコシステムのさまざまな部分にアクセスできます。これにより、Web3を初めて利用するユーザーにとって、より接続性が高く、アクセスしやすい体験を提供できます。
InterLinkデジタルIDの作成方法と利用開始方法
InterLinkの利用開始に必要なのはスマートフォンと数分だけです。仮想通貨や金融サービスに関する経験の有無に関わらず、誰でも簡単に利用できるように設計されています。
ステップ1:InterLinkアプリから始めましょう
まず、InterLinkアプリを開いてログインまたはアカウントを作成してください。ユーザーは互換性のあるスマートフォンを所有し、公式アプリに記載されている最新の要件に従う必要があります。このアプリは、InterLink IDの管理とサポートされているエコシステムサービスへのアクセスを行うための主要なゲートウェイとして機能します。
ステップ2:人間による本人確認を完了する
次の段階では、InterLinkの本人確認プロセスを完了する必要があります。このシステムは、顔認証と生体認証を用いて、参加者が実在する唯一の人間であることを確認します。InterLinkは、PoP(本人確認)設計では、生体認証画像を中央サーバーに保存または送信するのではなく、デバイス上での処理と暗号化による証明を使用していると述べています。
ステップ3:InterLink IDを作成して確認する
本人確認プロセスが完了すると、ユーザーはInterLink IDを作成および認証できます。この認証済みIDは、InterLinkエコシステム内のデジタルアクセスレイヤーとして機能し、ユーザーが対応するアプリケーションやサービスに接続するのに役立ちます。InterLink IDは、認証済みIDがサポートされているエコシステムのさまざまな部分で使用できます。
ステップ4:InterLink Web3サービスにアクセスする
InterLink IDの認証が完了すると、ユーザーはエコシステム内で利用可能なWeb3サービスの利用を開始できます。これには、ミニアプリ、ウォレット機能、分散型アプリケーション、その他のサポートされているWeb3機能が含まれます。認証済みのIDはITLXウォレットと連携して動作し、ユーザーはデジタル資産やブロックチェーンベースのアプリケーションとのやり取りのための接続された出発点を得ることができます。
InterLink分散型金融エコシステムへの参加方法
ユーザーが認証済みのInterLink IDを取得すると、さまざまな分散型金融サービスを利用できるようになります。これらのサービスは、単なる資産保管にとどまらない利便性を提供するように設計されています。
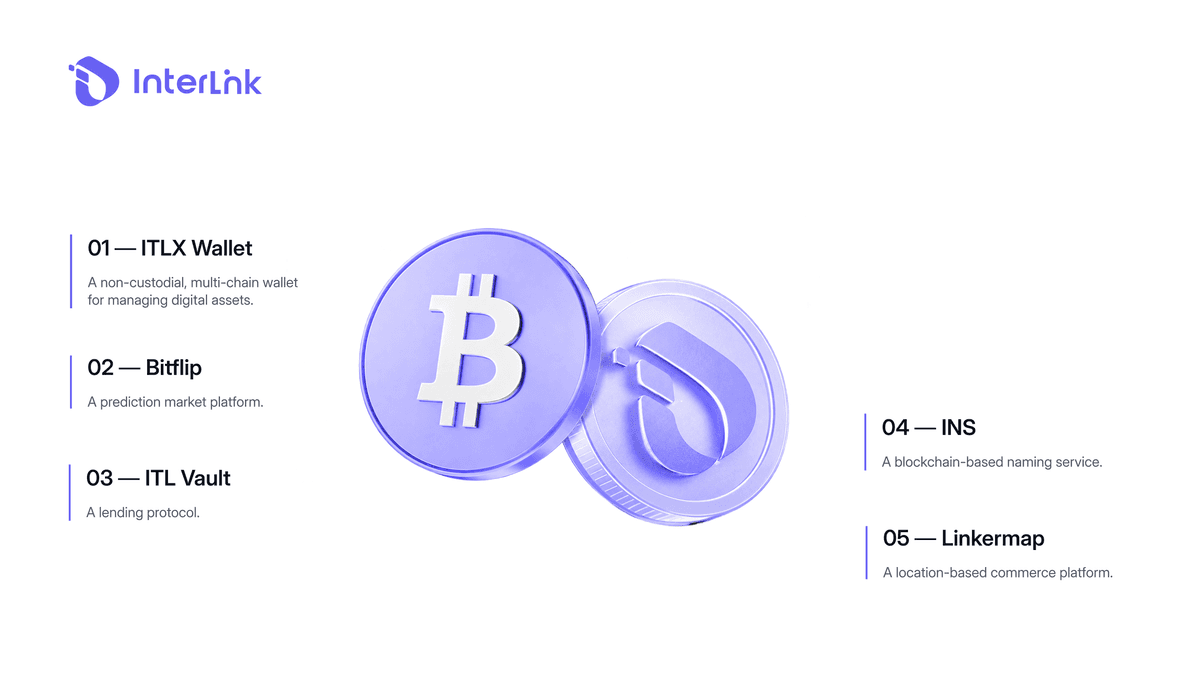
ユーザーは、非カストディアル型のマルチチェーンウォレットであるITLXウォレットにアクセスして、サポートされているデジタル資産を管理し、DeFiやdAppsと接続できます。サポートされているアプリケーションには、予測市場(BitFlip)、レンディングプロトコル(ITL Vault)、ネーミングサービス(INS)、ジオコマースプラットフォーム(LinkersMap)などがあります。
現在の段階では、ITLX Pay内ではステーブルコイン(USDT、USDC)が決済手段として利用されており、ユーザーはすぐに実生活で活用できます。エコシステムが成熟するにつれて、ITLがITLX Pay内のネイティブ決済資産として採用される予定です。ITLGは、エコシステム内での参加とガバナンスを支援します。
簡単に言うと、このプロセスはInterLink ID → InterLinkアプリ → ITLXウォレット → Web3およびDeFiサービスへと繋がり、ユーザーがより連携のとれた形でエコシステムに参加できるようにするものです。
銀行口座を持たない人々向けの実際の利用事例
InterLink Labsが銀行口座を持たない人々にとってどれほど大きな可能性を秘めているかは、具体的な事例を通して理解するのが一番です。すでにいくつかのユースケースで、認証済みのデジタルIDがいかに金融アクセスを可能にするかが実証されています。NGOは、災害地域にいる認証済みの個人にITLを直接送金することで、遅延や不正行為を排除できます。WHOやユニセフのような組織は、認証済みのユーザーに直接、少額の助成金やデジタル教育クレジットを発行できます。
テクノロジー企業は、認証済みのユーザーに対し、質の高いAIトレーニングデータを提供することで直接報酬を支払うことができる。LinkersMapは、ユーザーが銀行口座やクレジットカードを必要とせずに、Amazonでデジタル資産を使って買い物をすることを可能にする。2026年初頭時点で、InterLinkの登録ユーザー数は900万人を超え、そのうち500万人以上が認証済みの人間ユーザーであり、最大規模の実在ID Web3ネットワークの一つとしての地位を確立している。
結論
銀行口座を持たないユーザー向けの暗号通貨アプリは、スマートフォン、ブロックチェーン、デジタルウォレット、認証済みIDを組み合わせることで、デジタル金融サービスへの新たな道を開く可能性がある。InterLinkのアプローチは、InterLink ID、 本人確認書類、ITLXウォレット、Web3サービスを連携させることで、デジタル金融エコシステムへの潜在的な入り口を作り出す。しかし、ブロックチェーンと暗号通貨は、金融排除に対する自動的な解決策ではない。セキュリティ、教育、消費者保護、規制の明確化、そして手頃な価格でのデジタルアクセスは、真の意味での金融包摂にとって依然として不可欠である。
免責事項:この記事は情報提供のみを目的としており、金融、投資、または法律に関する助言を構成するものではありません。暗号資産およびWeb3サービスにはリスクが伴うため、ユーザーは参加する前に自身で調査を行い、適用される法律を検討する必要があります。

