

금융 소외 계층을 위한 암호화폐 앱: 금융 포용을 향한 새로운 길
2026년 10월 20일
기술
2021년에도 은행 계좌가 없는 14억 명의 성인에게 금융 서비스 접근성은 여전히 서류, 비용, 인프라 및 기타 장벽으로 인해 제한될 수 있습니다. 이 글에서는 블록체인과 암호화폐가 금융 포용성을 어떻게 지원할 수 있는지 , 그리고 InterLink가 디지털 신원, 인격 증명 및 Web3 서비스를 결합하여 디지털 금융 생태계로 진입할 수 있는 잠재적인 관문을 어떻게 구축하는지 살펴봅니다.
금융 소외 계층에게 금융 포용이 여전히 중요한 이유
금융 포용은 단순히 은행 계좌를 갖는 것만을 의미하지 않습니다. 결제, 저축, 신용 이용은 물론 디지털 경제 참여 능력까지 포괄하는 것입니다. 금융 소외 계층이 누구이며 왜 그들이 금융 서비스에서 배제되는지 이해하는 것은 InterLink와 같은 Web3 솔루션이 왜 중요한지 파악하는 데 도움이 됩니다.
문제의 규모
세계은행의 2021년 글로벌 핀덱스(Global Findex)에 따르면, 전 세계 성인의 약 24%에 해당하는 14억 명이 여전히 은행 계좌를 보유하지 못하고 있습니다. 전 세계 계좌 보유율은 76%에 달했지만, 저소득층 사이에서는 여전히 상당한 격차가 존재합니다. 세계은행은 또한 13억 명이 공식적인 신분증을 소지하지 못하고 있다고 지적하며, 이는 금융 서비스 이용 자체를 가로막는 주요 장벽이라고 강조합니다.
금융 접근성을 저해하는 일반적인 장벽
은행 계좌가 없는 사람은 정식 금융기관에 계좌가 없는 사람이고, 은행 서비스를 제대로 이용하지 못하는 사람은 계좌는 있지만 안정적인 금융 상품 이용이 어려운 사람입니다. 일반적인 장벽으로는 계좌 유지에 필요한 자금 부족, 필요한 신분증 미소지, 은행과의 거리, 인터넷 접근성 제한, 낮은 금융 이해도 등이 있습니다. 이러한 어려움 때문에 스마트폰과 디지털 금융 서비스가 금융 포용에 점점 더 중요한 역할을 하게 되었습니다.
암호화폐가 금융 포용성을 어떻게 지원할 수 있을까?
암호화폐가 금융 소외 문제를 완전히 해결할 수 있는 확실한 해법은 아닙니다. 블록체인 네트워크, 디지털 지갑, 탈중앙화 애플리케이션은 여전히 기술적, 규제적, 보안적, 사용성 측면에서 해결해야 할 과제들을 안고 있습니다. 하지만 이러한 기술들은 일부 시장에서 기존 금융 시스템을 보완할 수 있는 대안적인 인프라를 제공할 수 있습니다.
스마트폰 기반 디지털 금융 접근성
스마트폰을 이용하면 기존 은행 지점을 방문하지 않고도 디지털 지갑, 결제 애플리케이션, 블록체인 기반 서비스에 접근할 수 있습니다. 금융기관에서 멀리 떨어진 곳에 사는 사람들에게는 이러한 모바일 결제 방식이 금융 서비스 이용을 가로막는 물리적 장벽을 줄여줍니다. 모바일 결제의 광범위한 성공은 스마트폰이 금융 서비스로 가는 중요한 관문 역할을 할 수 있음을 보여줍니다.
국경 간 결제 및 DeFi 접근성
암호화폐 기반 결제 시스템은 블록체인 네트워크를 통해 가치를 이동시킴으로써 국경 간 송금을 더 빠르고 편리하게 만들 수 있는 잠재력을 가지고 있습니다. 이는 특히 국제 송금에 의존하는 사람들에게 중요한 의미를 가질 수 있습니다. 탈중앙화 금융(DeFi) 또한 블록체인과 스마트 계약을 활용하여 기존 금융 기관에 전적으로 의존하지 않고 토큰 스왑이나 대출과 같은 서비스를 제공합니다. 그러나 실질적인 이점은 거래 수수료, 현지 규정, 유동성, 그리고 디지털 자산을 현지 통화로 환전할 수 있는지 여부에 따라 달라집니다.
휴먼패드 – 금융 소외 계층의 금융 접근성 향상을 지원합니다
적합한 스마트폰이나 생체 인증 기기가 없는 사람들에게는 가장 접근성이 좋은 웹3 서비스조차 이용할 수 없습니다. 휴먼패드는 이러한 격차를 직접적으로 해소하기 위해 설계되었습니다.
휴먼패드는 아이팟 셔플과 비슷한 크기의 소형 AI 기반 기기로, AI 기반 카메라 시스템과 사람 인증에 최적화된 고해상도 센서를 탑재하고 있습니다. 휴대하는 것이 아니라 착용하도록 설계되어 미래의 웨어러블 AI 기기로서의 가능성을 보여줍니다.
세계은행에 따르면 전 세계적으로 은행 계좌가 없는 성인은 14억 명에 달합니다. 휴먼패드는 특히 공식적인 신분증이 없어 금융 서비스 접근에 어려움을 겪는 13억 명을 대상으로 합니다. 휴먼패드는 단순한 신원 확인을 넘어 금융 포용으로 가는 관문 역할을 합니다. 대출, 차입, 저축, 소액 결제 및 기본적인 금융 서비스 이용을 위한 신뢰할 수 있는 검증 플랫폼으로 활용될 수 있습니다.
InterLink는 어떻게 금융 소외 계층을 위한 디지털 진입점을 만들까요?
InterLink의 금융 포용 접근 방식은 간단한 전제에 기반합니다. 즉, 본인임을 한 번만 확인하면 웹3 서비스의 모든 생태계에 접근할 수 있도록 하는 것입니다. 이 섹션에서는 InterLink ID 및 신원 증명이 어떻게 이러한 진입점을 만들어내는지 설명합니다.
InterLink ID 및 다중 계층 개인정보 보호
InterLink ID는 InterLink 생태계 내에서 디지털 신원 확인 계층 역할을 합니다. 이는 사용자가 중앙 기관에 의존하지 않고 자신의 자격 증명을 소유하고 제어하는 자기 주권 신원(SSI) 원칙을 따릅니다. 이 시스템은 암호화된 생체 데이터(생체 정보가 원시 상태로 저장되거나 노출되지 않음), 분산형 저장소(신원 데이터가 IPFS 또는 Arweave에 분산 저장됨), 그리고 영지식 증명 준비 상태(사용자가 기본 데이터를 공개하지 않고도 진술을 증명할 수 있음)라는 세 가지 핵심 요소에 기반합니다.
인격 증명 및 참여 확인
본인 확인 인증(Proof of Personhood, PoP)은 계정이 봇이나 중복 계정이 아닌 실제 사용자의 계정임을 검증하기 위해 설계되었습니다. InterLink는 이 과정의 일환으로 얼굴 인식 및 생체 인식 관련 메커니즘을 사용합니다. 검증된 사람 인증 계층은 Web3 애플리케이션이 진정한 사용자 참여를 지원하고 자동화된 계정이나 중복 계정과 관련된 위험을 줄이는 데 도움이 될 수 있습니다.
생태계 전반에 걸친 하나의 정체성
InterLink는 공유 ID 레이어를 중심으로 설계되어 사용자가 검증된 ID를 지원되는 애플리케이션 및 ITLX 지갑 에 연결할 수 있도록 합니다. 각 서비스마다 별도의 ID를 생성하는 대신, 사용자는 InterLink ID를 통해 생태계의 다양한 부분에 접근할 수 있습니다. 이는 Web3에 익숙하지 않은 사용자에게 더욱 연결되고 접근성 높은 경험을 제공할 수 있습니다.
InterLink 디지털 ID 생성 및 시작 방법
InterLink를 시작하는 데는 스마트폰과 몇 분만 있으면 됩니다. 이 과정은 암호화폐나 금융 서비스 경험 유무에 관계없이 모든 사용자가 쉽게 접근할 수 있도록 설계되었습니다.
1단계: InterLink 앱으로 시작하세요
먼저 InterLink 앱을 열고 로그인하거나 계정을 생성하세요. 사용자는 호환되는 스마트폰을 보유하고 있어야 하며, 공식 앱에 표시된 최신 요구 사항을 준수해야 합니다. 이 앱은 InterLink ID를 관리하고 지원되는 생태계 서비스에 액세스하는 주요 관문 역할을 합니다.
2단계: 사람 확인 완료
다음 단계는 InterLink의 신원 확인(Proof of Personhood, PoP) 절차를 완료하는 것입니다. 이 시스템은 얼굴 인식 및 생체 정보 확인을 통해 참여자가 실제 사람임을 확인합니다. InterLink는 자사의 PoP 설계가 원본 생체 이미지를 중앙 서버로 전송하거나 보관하는 대신, 기기 내 처리 및 암호화 증명을 사용한다고 밝혔습니다.
3단계: InterLink ID 생성 및 인증
사용자 본인 확인 절차를 완료하면 InterLink ID를 생성하고 인증할 수 있습니다. 이 인증된 ID는 InterLink 생태계 내에서 디지털 접근 계층 역할을 하여 사용자가 지원되는 애플리케이션 및 서비스에 연결할 수 있도록 도와줍니다. InterLink ID는 인증된 ID가 지원되는 생태계의 다양한 영역에서 사용할 수 있습니다.
4단계: InterLink Web3 서비스에 접속합니다.
InterLink ID가 인증되면 사용자는 생태계 내에서 이용 가능한 Web3 서비스를 탐색할 수 있습니다. 이러한 서비스에는 미니 앱, 지갑 기능, 탈중앙화 애플리케이션 및 기타 지원되는 Web3 기능이 포함될 수 있습니다. 인증된 ID는 ITLX 지갑과 연동되어 사용자가 디지털 자산 및 블록체인 기반 애플리케이션과 상호 작용할 수 있는 연결된 시작점을 제공합니다.
InterLink 탈중앙화 금융 생태계에 진입하는 방법
사용자가 인증된 InterLink ID를 보유하면 다양한 분산형 금융 서비스를 이용할 수 있습니다. 이러한 서비스는 단순한 자산 보관 이상의 유용성을 제공하도록 설계되었습니다.
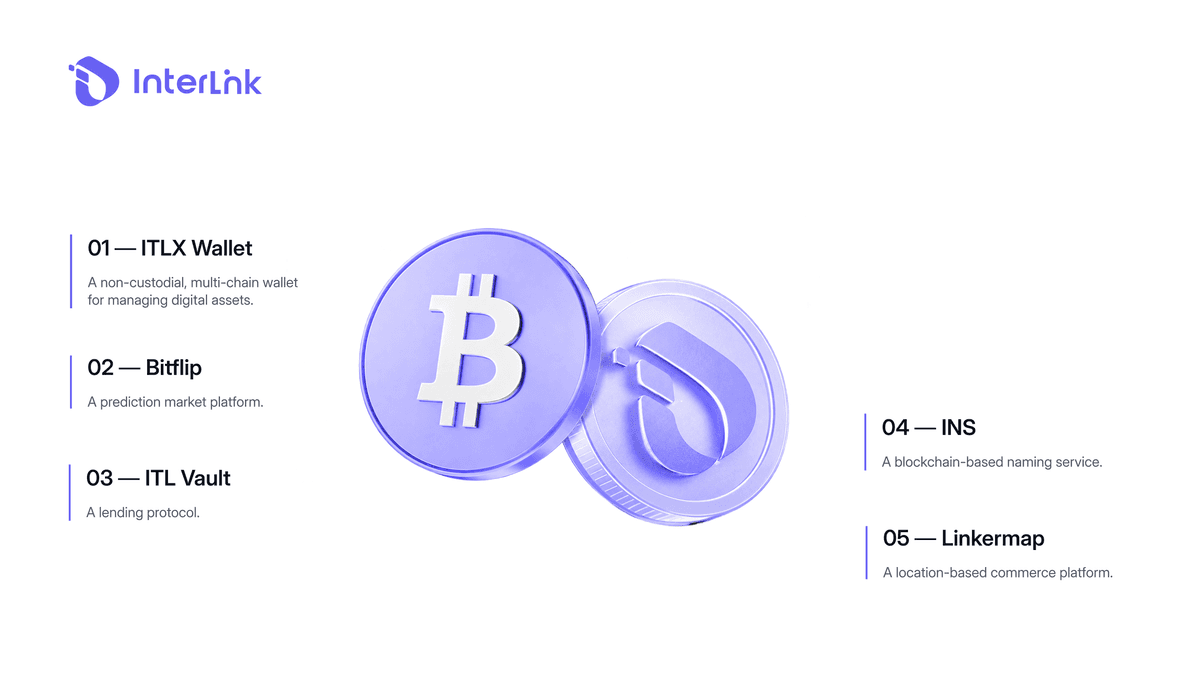
사용자는 비수탁형 멀티체인 지갑인 ITLX Wallet을 통해 지원되는 디지털 자산을 관리하고 DeFi 및 dApp에 연결할 수 있습니다. 지원되는 애플리케이션에는 예측 시장(BitFlip), 대출 프로토콜(ITL Vault), 네이밍 서비스(INS) 및 지리 정보 기반 상거래 플랫폼(LinkersMap)이 포함됩니다.
현재 단계에서는 스테이블코인(USDT, USDC)이 ITLX Pay 내에서 사용 가능한 결제 수단으로, 사용자에게 즉각적인 실질적 유용성을 제공합니다. 생태계가 성숙해짐에 따라 ITL이 ITLX Pay의 기본 결제 자산으로 자리 잡을 예정입니다. ITLG는 생태계 내 참여와 거버넌스를 지원합니다.
간단히 말해, 이 여정은 InterLink ID → InterLink 앱 → ITLX 지갑 → Web3 및 DeFi 서비스를 연결하여 사용자가 생태계에 참여할 수 있는 더욱 연결된 방식을 제공합니다.
금융 소외 계층을 위한 실제 활용 사례
InterLink Labs 가 금융 소외 계층에게 제공할 수 있는 잠재력은 구체적인 사례를 통해 가장 잘 이해할 수 있습니다. 이미 여러 활용 사례에서 검증된 디지털 신원이 어떻게 금융 접근성을 향상시킬 수 있는지 보여주고 있습니다. NGO는 재난 지역의 검증된 개인에게 ITL을 직접 송금하여 지연과 사기를 방지할 수 있습니다. WHO나 UNICEF와 같은 기관은 검증된 사용자에게 소액 보조금이나 디지털 교육 크레딧을 직접 지급할 수 있습니다.
기술 기업은 고품질 AI 학습 데이터 제공에 대해 검증된 사용자에게 직접 보상을 제공할 수 있습니다. LinkersMap을 사용하면 사용자는 은행 계좌나 신용 카드 없이도 아마존에서 쇼핑하고 디지털 자산으로 결제할 수 있습니다. 2026년 초 기준으로 InterLink는 등록 사용자 900만 명 이상을 확보했으며, 그중 500만 명 이상이 검증된 실제 사용자로서 최대 규모의 실명 웹3 네트워크 중 하나로 자리매김했습니다.
결론
은행 계좌가 없는 사용자를 위한 암호화폐 앱은 스마트폰, 블록체인, 디지털 지갑, 그리고 신원 확인을 결합하여 디지털 금융 서비스에 접근할 수 있는 또 다른 경로를 제공할 수 있습니다. 인터링크(InterLink)는 인터링크 ID, 신원 증명(Proof of Personhood) , ITLX 지갑, 그리고 웹3 서비스를 연결하여 디지털 금융 생태계로 진입할 수 있는 잠재적인 통로를 만들고자 합니다. 그러나 블록체인과 암호화폐가 금융 소외 문제를 자동으로 해결하는 것은 아닙니다. 실질적인 금융 포용을 위해서는 보안, 교육, 소비자 보호, 규제 명확성, 그리고 저렴한 디지털 접근성이 여전히 필수적입니다.
면책 조항: 본 문서는 정보 제공 목적으로만 작성되었으며, 재정, 투자 또는 법률 자문을 구성하지 않습니다. 암호화 자산 및 웹3 서비스 이용에는 위험이 따르므로, 사용자는 참여하기 전에 스스로 충분한 조사를 하고 관련 법률을 고려해야 합니다.

