

O que é empréstimo DeFi: como funciona, taxas e o cofre ITL
06 de nov. de 2026
Tecnologia
O empréstimo DeFi tornou-se um pilar das finanças descentralizadas, com um total de empréstimos pendentes atingindo aproximadamente US$ 20,4 bilhões até o final do segundo trimestre de 2026. Ao contrário dos bancos tradicionais, o empréstimo DeFi permite que os usuários tomem emprestado e emprestem ativos digitais por meio de contratos inteligentes, sem intermediários ou análise de crédito.
Este guia explica o que é o empréstimo DeFi, como funciona, as taxas atuais em 2026, os principais riscos e como a ITL Vault está trazendo um modelo conservador de empréstimo com garantia para usuários comuns dentro do mercado DeFi. Ecossistema InterLink .
O que é empréstimo DeFi?
O empréstimo DeFi é uma das aplicações mais práticas da blockchain, mas sua mecânica difere completamente da bancária tradicional. Compreender esses fundamentos é o primeiro passo antes de participar de qualquer protocolo de empréstimo.
Definição e conceito central
Empréstimos DeFi são o processo de empréstimo e concessão de ativos digitais por meio de contratos inteligentes em uma blockchain, sem bancos ou instituições de crédito centrais. Em vez de depender de histórico de crédito ou documentação, os empréstimos em DeFi são totalmente garantidos por colateral. Os tomadores de empréstimo vinculam seus ativos a um contrato inteligente, e o valor desse colateral deve exceder o valor que desejam tomar emprestado. Esse mecanismo é chamado de sobrecolateralização e é a base da proteção tanto para os credores quanto para o protocolo.
Como funciona o empréstimo DeFi passo a passo
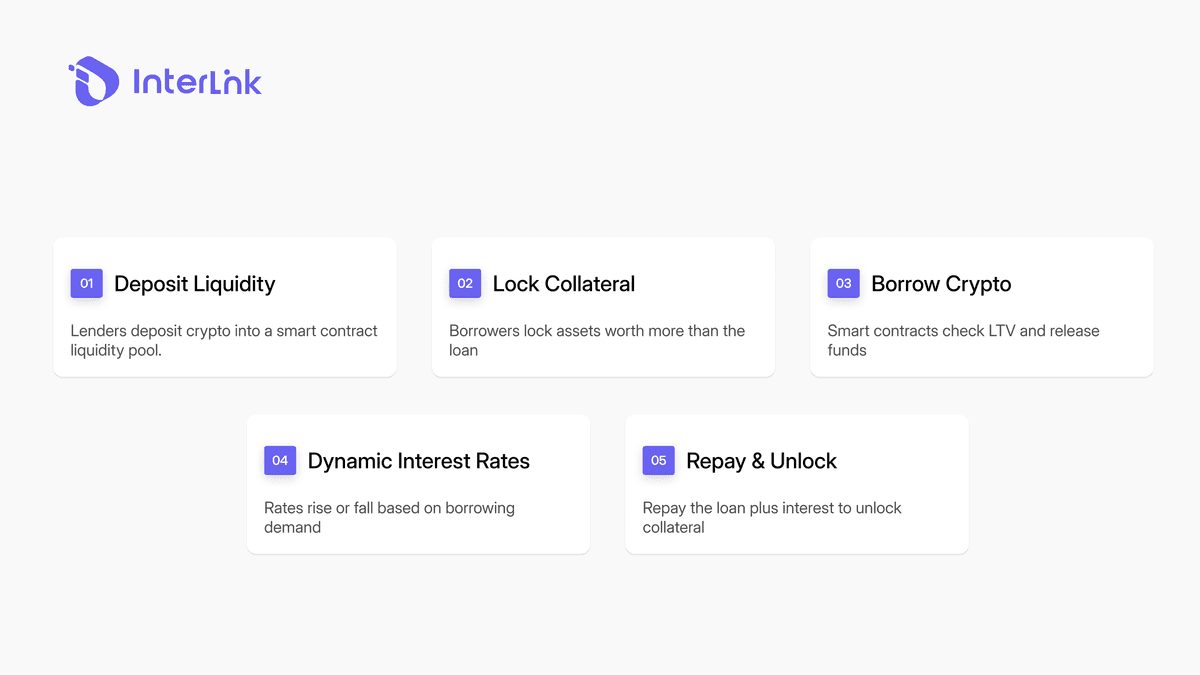
O processo segue uma sequência clara. Primeiro, os credores depositam ativos em um fundo de liquidez gerenciado por um contrato inteligente. Um tomador de empréstimo que deseja acessar esses fundos deve oferecer como garantia um bem com valor superior ao do empréstimo. O contrato inteligente calcula automaticamente a relação empréstimo-valor (LTV) e libera os fundos se as condições forem atendidas. As taxas de juros são determinadas pela taxa de utilização do fundo.
Quando mais pessoas tomam empréstimos, as taxas sobem para incentivar mais depósitos. Quando os empréstimos diminuem, as taxas caem. Quando o tomador do empréstimo paga o empréstimo com juros, a garantia é liberada. Para interagir com esses contratos inteligentes, os usuários geralmente precisam de uma solução segura e sem custódia, como o Carteira ITLX .
O papel dos contratos inteligentes e dos oráculos
Os contratos inteligentes são o motor dos empréstimos DeFi. Eles aplicam automaticamente os termos do empréstimo, calculam os juros e acionam liquidações quando necessário, sem intervenção humana. No entanto, os contratos inteligentes exigem dados de preços precisos provenientes de fora da blockchain para funcionar corretamente.
Essa é a função de oráculos como o Chainlink, que fornecem preços de ativos em tempo real na blockchain. Sem oráculos confiáveis, os protocolos não conseguem avaliar garantias com precisão e correm o risco de liquidações indevidas ou explorações.
Taxas de empréstimo DeFi em 2026
As taxas de juros nos empréstimos DeFi não são fixas como as taxas bancárias. Elas mudam continuamente com base na oferta e na demanda dentro de cada pool de liquidez. Entender como elas se movimentam ajuda os usuários a tomar decisões mais acertadas.
Como as taxas de empréstimo DeFi são determinadas
As taxas são definidas por um modelo algorítmico de taxas de juros que depende da taxa de utilização do pool. Quando a utilização é baixa, as taxas permanecem baixas para incentivar os empréstimos. Quando a utilização aumenta, as taxas sobem exponencialmente para atrair mais depósitos e arrefecer a procura por empréstimos. Este mecanismo mantém a liquidez do protocolo sem intervenção humana.
Taxas médias de empréstimo DeFi em 2026
De acordo com dados da Galaxy Research e da DefiLlama, no segundo trimestre de 2026, a taxa média de empréstimo de stablecoins era de aproximadamente 4,7%, enquanto a taxa média de oferta era de cerca de 3,6%. Isso cria um spread de aproximadamente 1,05 ponto percentual entre o custo do empréstimo e o rendimento para os depositantes. As taxas reais variam significativamente dependendo do protocolo, do tipo de ativo e da blockchain.
Taxas nos principais protocolos de empréstimo
Os principais protocolos oferecem taxas diferentes devido às variações nos modelos de risco e na liquidez. O Aave V3, o maior protocolo de empréstimo com aproximadamente US$ 11,8 bilhões em empréstimos ativos, geralmente oferece taxas competitivas para stablecoins. O Morpho, com sua arquitetura de cofre personalizada, pode alcançar um APY mais alto para determinados ativos. O Spark e o Maple focam em segmentos diferentes, desde poupança para o varejo até crédito institucional. Os usuários devem comparar as taxas em tempo real em plataformas como a DefiLlama antes de tomar uma decisão.
Tipos de empréstimos DeFi
Nem todos os protocolos de empréstimo DeFi funcionam da mesma maneira. Diferentes modelos atendem a diferentes necessidades e apresentam níveis variados de risco e complexidade.
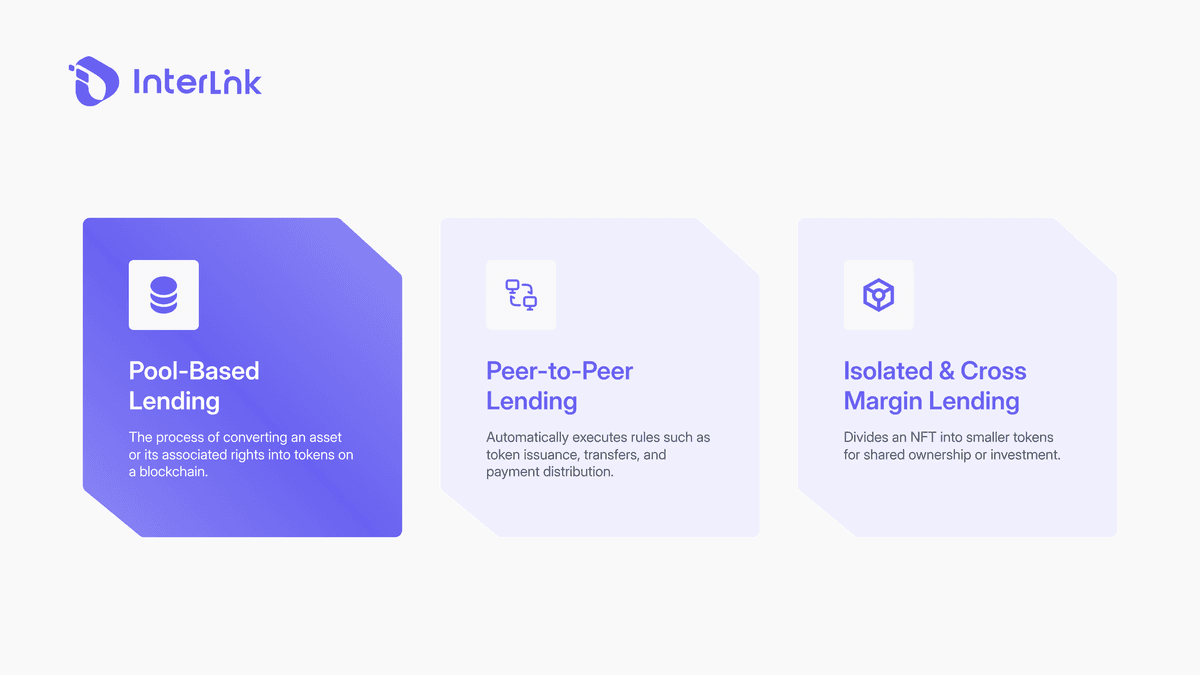
Empréstimos com garantia de pool
Este é o modelo mais comum. Os credores depositam ativos em um fundo comum, e os tomadores de empréstimo sacam recursos desse fundo. As taxas de juros são definidas algoritmicamente com base na utilização. Aave e Compound são ótimos exemplos disso. Este modelo é simples, altamente líquido e adequado para a maioria dos usuários.
Empréstimos entre pares
Nesse modelo, credores e devedores são conectados diretamente por meio de contratos inteligentes, em vez de um fundo comum. Isso permite condições mais flexíveis, mas a liquidez geralmente é menor e a conexão pode demorar mais. É adequado para empréstimos com prazos específicos ou ativos menos comuns.
Empréstimos isolados e com margem cruzada
Alguns protocolos separam o risco entre mercados (mercados isolados), o que significa que um ativo de garantia assegura apenas um empréstimo específico e não afeta outras posições. Por outro lado, a margem cruzada permite que múltiplos ativos de garantia assegurem um grupo de posições, mas acarreta um risco de contágio maior caso o valor de um ativo caia.
ITL Vault: Empréstimos com garantia na InterLink
Enquanto os protocolos tradicionais de empréstimo DeFi exigem a interação com contratos inteligentes complexos, a InterLink Labs oferece o ITL Vault, um modelo simplificado que ainda garante transparência e segurança.
Como funciona o ITL Vault
O ITL Vault é um protocolo de empréstimo com garantia construído na InterLink Chain. Os usuários bloqueiam tokens ITL como garantia para tomar empréstimos em USDT, com um LTV máximo de 30%. Isso significa que, para tomar emprestado 100 USDT, um usuário deve bloquear pelo menos o equivalente a US$ 333 em ITL. Esse baixo LTV reflete uma abordagem conservadora, minimizando o risco de liquidações repentinas durante períodos de volatilidade do mercado. Você pode ler mais sobre o assunto aqui. Utilidade dos tokens ITL e como eles viabilizam esse mecanismo.
Condições e taxas do empréstimo
A ITL Vault oferece prazos flexíveis de 30, 60 e 90 dias, com taxas fixas de 1,5%, 3% e 4,5%, respectivamente, mais uma taxa de abertura de crédito de 1% sobre o USDT emprestado. Essa estrutura de taxas é transparente e previsível, ao contrário das taxas flutuantes de muitos outros protocolos DeFi. Os usuários sabem o custo exato antes de abrir um empréstimo.
Gestão de Riscos e Transparência
O ITL Vault aplica múltiplas camadas de proteção. A garantia é bloqueada na blockchain em um contrato inteligente, e não transferida para a carteira da equipe. Cada solicitação de empréstimo passa por uma etapa de aprovação antes do desembolso. A avaliação inicial da garantia utiliza preços de mercado de balcão (OTC), com planos de integrar oráculos descentralizados no futuro. As posições são monitoradas continuamente e os limites de LTV (relação empréstimo-valor) são rigorosamente controlados para evitar riscos de liquidação em cascata.
Riscos dos empréstimos DeFi
O empréstimo DeFi elimina intermediários, mas não elimina o risco. Compreender os riscos a seguir ajuda os usuários a proteger seu capital e a tomar decisões informadas.
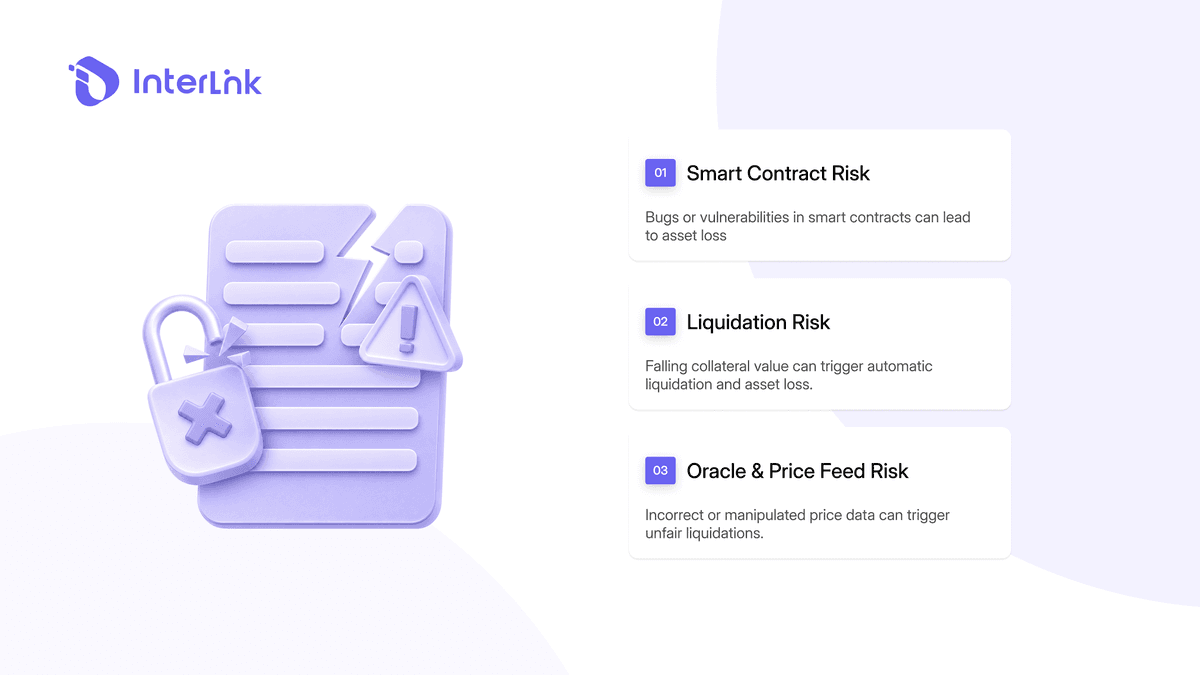
Risco de Contrato Inteligente
Os contratos inteligentes podem conter bugs ou ser explorados, levando à perda de fundos. Embora protocolos importantes como o Aave tenham passado por diversas auditorias e operem de forma estável há anos, o risco nunca é zero. Os usuários devem priorizar protocolos com auditorias independentes e um longo histórico de desempenho.
Risco de Liquidação
Quando o valor da garantia cai abaixo do limite LTV permitido, uma posição pode ser liquidada automaticamente. O tomador do empréstimo perde parte ou a totalidade da sua garantia, frequentemente com uma taxa de liquidação adicional. Este é o risco mais comum em empréstimos DeFi, o que destaca a importância de manter uma relação LTV segura, especialmente durante períodos de volatilidade do mercado.
Risco de Oráculo e Feed de Preços
Se um oráculo fornecer preços incorretos ou for atacado, o protocolo poderá liquidar posições de forma injusta ou deixar passar posições que deveriam ser liquidadas. Os protocolos utilizam múltiplas fontes de oráculos e mecanismos de verificação cruzada para mitigar esse problema, mas os usuários ainda devem compreender o modelo de oráculo do protocolo ao qual se juntam.
Conclusão
O empréstimo DeFi é uma das aplicações mais práticas da blockchain, permitindo que os usuários emprestem e tomem emprestado ativos digitais sem a necessidade de bancos. Com taxas médias de empréstimo de stablecoins em torno de 4,7% e taxas de oferta próximas a 3,6% em 2026, este é um mercado maduro com liquidez significativa. No entanto, os riscos relacionados a contratos inteligentes, liquidação e oráculos continuam sendo fatores importantes que devem ser avaliados cuidadosamente.
A ITL Vault oferece uma abordagem mais conservadora, com um LTV máximo de 30% e prazos fixos de 30, 60 e 90 dias. Para quem entrou na Web3 por meio de um aplicativo de criptomoedas gratuito ou um aplicativo de mineração gratuito, protocolos como o ITL Vault demonstram um caminho claro para transformar ativos digitais em ferramentas financeiras utilizáveis. Além de empréstimos, os usuários também podem explorar Ganhe renda passiva com criptomoedas através de staking e outras estratégias de rendimento.
Aviso: Este guia tem fins meramente educativos e não constitui aconselhamento financeiro. Os empréstimos DeFi envolvem riscos, incluindo a potencial perda da garantia. Sempre faça sua própria pesquisa antes de participar.
Artigos relacionados:
Entenda tudo Ecossistema InterLink e como todos os produtos se conectam
Saiba mais sobre Utilidade dos tokens ITL usados como garantia no ITL Vault
Configure sua carteira segura com o nosso serviço. Guia da carteira ITLX
Descubra outras maneiras de Como ganhar renda passiva com criptomoedas

