

Что такое DeFi-кредитование: как оно работает, ставки и хранилище ITL?
06 нояб. 2026 г.
Технологии
Кредитование в сфере DeFi стало краеугольным камнем децентрализованных финансов, и к концу второго квартала 2026 года общий объем непогашенных кредитов достигнет приблизительно 20,4 миллиарда долларов. В отличие от традиционного банковского дела, кредитование в сфере DeFi позволяет пользователям брать и предоставлять в долг цифровые активы посредством смарт-контрактов без посредников и кредитных рейтингов.
В этом руководстве объясняется , что такое DeFi-кредитование, как оно работает, текущие ставки в 2026 году, основные риски и как ITL Vault внедряет консервативную модель обеспеченного кредитования для обычных пользователей в более широком контексте. Экосистема InterLink .
Что такое DeFi-кредитование?
Кредитование в сфере DeFi — одно из наиболее практичных применений блокчейна, но его механика полностью отличается от традиционного банковского дела. Понимание этих основ — первый шаг перед участием в любом протоколе кредитования.
Определение и основная концепция
Кредитование в сфере DeFi — это процесс заимствования и предоставления цифровых активов посредством смарт-контрактов на блокчейне, без участия банков или центральных кредитных учреждений. Вместо того чтобы полагаться на кредитные рейтинги или бумажную волокиту, кредиты в DeFi полностью обеспечены залогом. Заемщики блокируют свои активы в смарт-контракте, и стоимость этого залога должна превышать сумму, которую они хотят занять. Этот механизм называется избыточным обеспечением и является основой защиты как для кредиторов, так и для протокола.
Как работает DeFi-кредитование: пошаговое руководство
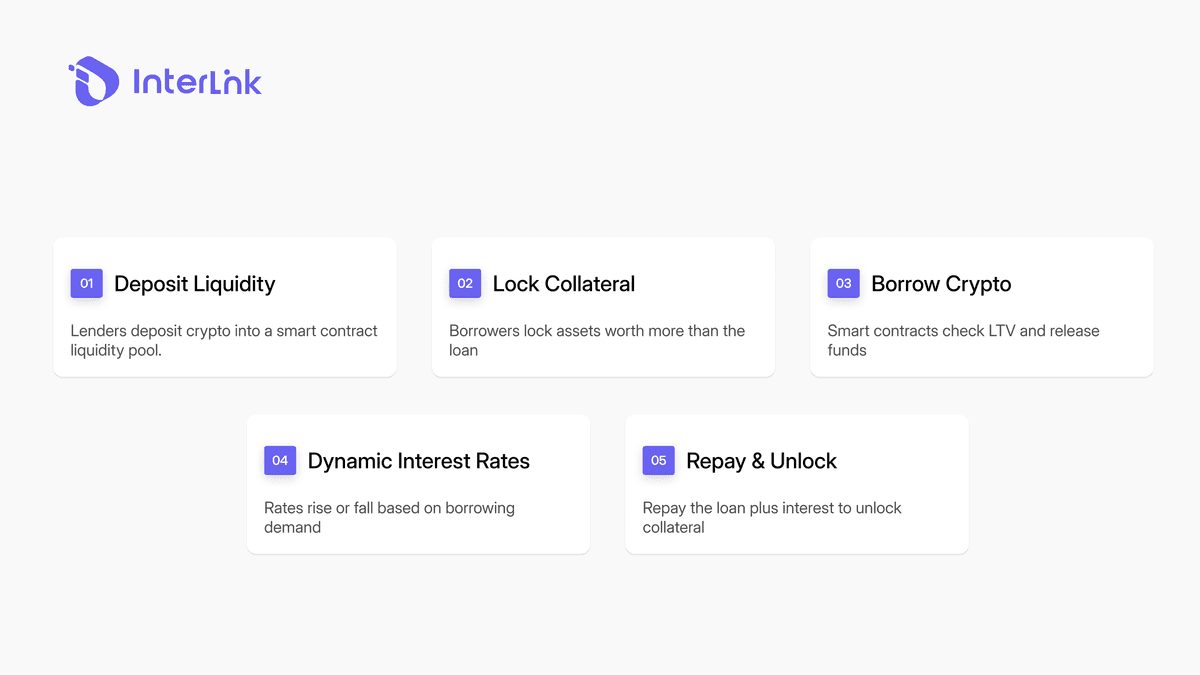
Процесс протекает в четкой последовательности. Сначала кредиторы вносят активы в пул ликвидности, управляемый смарт-контрактом. Заемщик, желающий получить доступ к этим средствам, должен заблокировать залоговое обеспечение на сумму, превышающую сумму кредита. Смарт-контракт автоматически рассчитывает коэффициент соотношения кредита к стоимости залога (LTV) и выплачивает средства, если условия выполнены. Процентные ставки определяются коэффициентом использования пула.
Когда больше людей берут кредиты, процентные ставки растут, чтобы стимулировать увеличение депозитов. Когда объем кредитования снижается, ставки падают. Когда заемщик погашает кредит с процентами, залоговое обеспечение разблокируется. Для взаимодействия с этими смарт-контрактами пользователям обычно требуется безопасное некастодиальное решение, например, Кошелек ITLX .
Роль смарт-контрактов и оракулов
Смарт-контракты — это двигатель кредитования в сфере DeFi. Они автоматически обеспечивают соблюдение условий кредита, рассчитывают проценты и инициируют ликвидацию при необходимости без вмешательства человека. Однако для корректной работы смарт-контрактов необходимы точные данные о ценах извне блокчейна.
В этом заключается роль оракулов, таких как Chainlink, которые передают цены активов в реальном времени непосредственно в блокчейн. Без надежных оракулов протоколы не могут точно оценивать залоговое обеспечение и рискуют столкнуться с неправомерными ликвидациями или эксплойтами.
Ставки кредитования DeFi в 2026 году
Процентные ставки в DeFi-кредитовании не фиксированы, как банковские ставки. Они постоянно меняются в зависимости от спроса и предложения в каждом пуле ликвидности. Понимание этих изменений помогает пользователям принимать более обоснованные решения.
Как определяются ставки кредитования в сфере DeFi
Ставки устанавливаются алгоритмической моделью процентных ставок, которая зависит от уровня использования пула. При низком уровне использования ставки остаются низкими, чтобы стимулировать заимствования. При повышении уровня использования ставки экспоненциально растут, чтобы привлечь больше депозитов и снизить спрос на заимствования. Этот механизм поддерживает ликвидность протокола без вмешательства человека.
Средние ставки по DeFi-кредитованию в 2026 году
Согласно данным Galaxy Research и DefiLlama, по состоянию на второй квартал 2026 года средняя ставка заимствования в стейблкоинах составляет приблизительно 4,7%, в то время как средняя ставка по предложению составляет около 3,6%. Это создает разницу примерно в 1,05 процентных пункта между стоимостью заимствования и доходностью для вкладчиков. Фактические ставки значительно различаются в зависимости от протокола, типа актива и блокчейна.
Ставки по основным кредитным протоколам
Крупные протоколы предлагают разные ставки из-за различий в моделях риска и ликвидности. Aave V3, крупнейший протокол кредитования с активными кредитами на сумму около 11,8 миллиардов долларов, обычно предлагает конкурентоспособные ставки по стейблкоинам. Morpho, благодаря своей тщательно разработанной архитектуре хранилища, может обеспечить более высокую годовую доходность для определенных активов. Spark и Maple ориентированы на разные сегменты, от розничных сбережений до институционального кредитования. Перед принятием решения пользователям следует сравнить актуальные ставки на таких платформах, как DefiLlama.
Виды DeFi-кредитования
Не все протоколы DeFi-кредитования работают одинаково. Разные модели удовлетворяют разные потребности и сопряжены с различным уровнем риска и сложности.
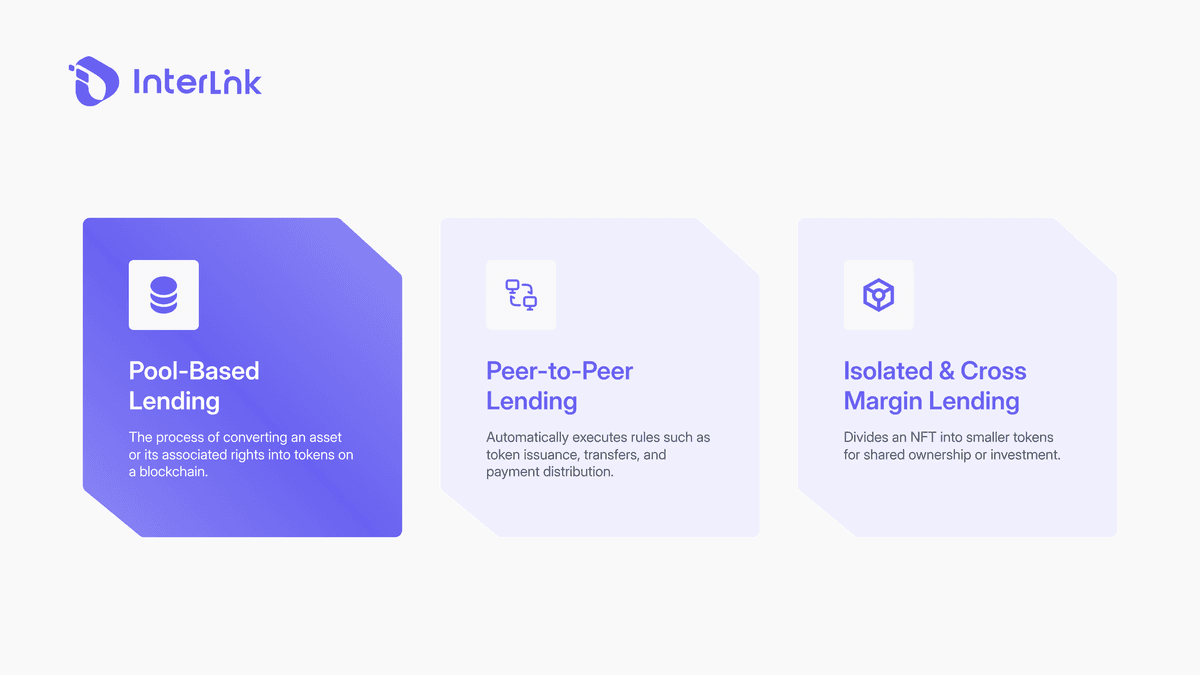
Кредитование на основе пула
Это наиболее распространенная модель. Кредиторы вносят активы в общий пул, а заемщики используют их. Процентные ставки устанавливаются алгоритмически на основе уровня использования. Aave и Compound — яркие тому примеры. Эта модель проста, обладает высокой ликвидностью и подходит для большинства пользователей.
Одноранговое кредитование
В этой модели кредиторы и заемщики сопоставляются напрямую через смарт-контракты, а не через общий пул. Это позволяет устанавливать более гибкие условия, но обычно ликвидность ниже, а процесс сопоставления может занять больше времени. Такая модель подходит для кредитов с определенным сроком погашения или с менее распространенными активами.
Изолированное и кросс-маржинальное кредитование
В некоторых протоколах риски разделены между рынками (изолированные рынки), что означает, что один залоговый актив обеспечивает только конкретный кредит и не влияет на другие позиции. Напротив, кросс-маржинальная торговля позволяет использовать несколько залоговых активов для обеспечения группы позиций, но сопряжена с более высоким риском распространения кризиса, если стоимость одного из активов снизится.
ITL Vault: Кредитование под залог на платформе InterLink
В то время как традиционные протоколы кредитования DeFi требуют взаимодействия со сложными смарт-контрактами, InterLink Labs предлагает ITL Vault — упрощенную модель, которая по-прежнему обеспечивает прозрачность и безопасность.
Как работает хранилище ITL
ITL Vault — это протокол обеспеченного кредитования, построенный на блокчейне InterLink. Пользователи блокируют токены ITL в качестве залога для заимствования USDT, при этом максимальное соотношение суммы кредита к стоимости залога (LTV) составляет 30%. Это означает, что для заимствования 100 USDT пользователь должен заблокировать в ITL как минимум 333 доллара США. Низкое соотношение LTV отражает консервативный подход, минимизирующий риск внезапных ликвидаций во время рыночной волатильности. Вы можете узнать больше об этом. Полезность токенов ITL и то, как они обеспечивают работу этого механизма.
Условия и комиссии по кредиту
ITL Vault предлагает гибкие условия кредитования на 30, 60 и 90 дней с фиксированными комиссиями в размере 1,5%, 3% и 4,5% соответственно, плюс комиссия за оформление в размере 1% от заимствованных USDT. Эта структура комиссий прозрачна и предсказуема, в отличие от плавающих ставок многих других протоколов DeFi. Пользователи знают точную стоимость до открытия кредита.
Управление рисками и прозрачность
ITL Vault применяет многоуровневую защиту. Залог блокируется в блокчейне в смарт-контракте, а не переводится в кошелек команды. Каждый запрос на кредит проходит этап одобрения перед выдачей. Первоначальная оценка залога осуществляется с использованием внебиржевых цен, в будущем планируется интеграция децентрализованных оракулов. Позиции постоянно отслеживаются, а пороговые значения LTV (соотношение суммы кредита к стоимости залога) строго контролируются для предотвращения каскадных рисков ликвидации.
Риски DeFi-кредитования
Кредитование в сфере DeFi устраняет посредников, но не исключает риски. Понимание следующих рисков помогает пользователям защитить свой капитал и принимать обоснованные решения.
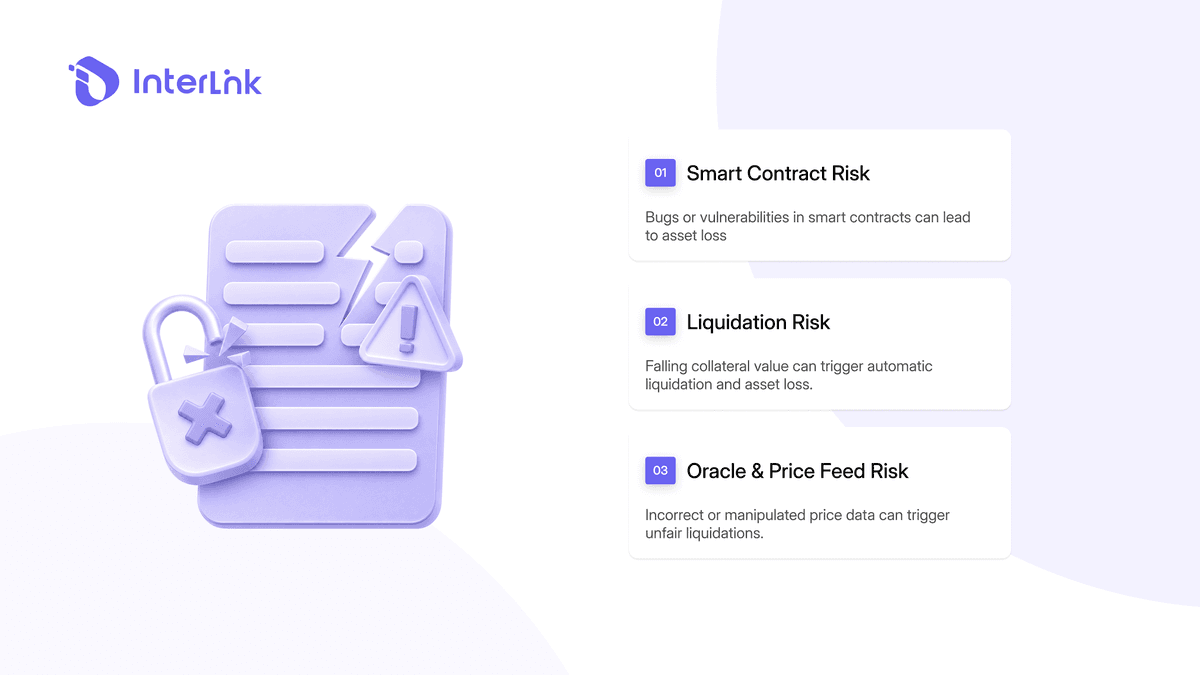
Риск смарт-контракта
Смарт-контракты могут содержать ошибки или быть использованы злоумышленниками, что приводит к потере средств. Хотя такие крупные протоколы, как Aave, прошли множество проверок и стабильно работают уже много лет, риск никогда не бывает нулевым. Пользователям следует отдавать приоритет протоколам, прошедшим независимые проверки и имеющим долгую историю работы.
Риск ликвидации
Когда стоимость залога падает ниже допустимого порога LTV, позиция может быть автоматически ликвидирована. Заемщик теряет часть или весь залог, часто с дополнительной комиссией за ликвидацию. Это наиболее распространенный риск в DeFi-кредитовании, подчеркивающий важность поддержания безопасного коэффициента LTV, особенно в условиях волатильности рынка.
Риск, связанный с Oracle и ценовыми потоками
Если оракул предоставляет неверные цены или подвергается атаке, протокол может несправедливо ликвидировать позиции или пропустить позиции, которые должны быть ликвидированы. Протоколы используют несколько источников оракулов и механизмы перекрестной проверки для смягчения этих последствий, но пользователи все равно должны понимать модель оракулов протокола, к которому они присоединяются.
Заключение
Кредитование в сфере DeFi — одно из наиболее практичных применений блокчейна, позволяющее пользователям брать и предоставлять в долг цифровые активы без участия банков. При средней ставке заимствования в стейблкоинах около 4,7% и объеме предложения около 3,6% в 2026 году, это зрелый рынок со значительной ликвидностью. Однако риски, связанные со смарт-контрактами, ликвидацией и оракулами, остаются важными факторами, требующими тщательной оценки.
ITL Vault предлагает более консервативный подход с максимальным коэффициентом LTV в 30% и фиксированными сроками кредитования в 30, 60 и 90 дней. Для тех, кто попал в Web3 через бесплатное криптоприложение или бесплатное приложение для майнинга, протоколы, подобные ITL Vault, демонстрируют четкий путь к превращению цифровых активов в полезные финансовые инструменты. Помимо кредитования, пользователи также могут изучить Получение пассивного дохода с помощью криптовалюты посредством стейкинга и других стратегий получения прибыли.
Предупреждение: Данное руководство носит исключительно образовательный характер и не является финансовой консультацией. Кредитование в сфере DeFi сопряжено с риском, включая потенциальную потерю залога. Всегда проводите собственное исследование, прежде чем участвовать.
Статьи по теме:
Полностью понять Экосистема InterLink и принцип взаимодействия всех продуктов
Узнайте о Полезность токенов ITL, используемых в качестве залога в хранилище ITL.
Создайте свой безопасный кошелек с помощью нашего сервиса. Руководство по кошельку ITLX
Откройте для себя другие способы Получение пассивного дохода с помощью криптовалюты

