

Aplicación de criptomonedas para personas sin acceso a servicios bancarios: un nuevo camino hacia la inclusión financiera.
Oct 20, 2026
Tecnología
Para los 1400 millones de adultos que seguían sin acceso a servicios bancarios en 2021, dicho acceso aún puede verse limitado por la documentación, el coste, la infraestructura y otras barreras. Este artículo explora cómo la tecnología blockchain y las criptomonedas podrían impulsar la inclusión financiera , y cómo InterLink combina la identidad digital, la prueba de identidad y los servicios Web3 para crear un posible punto de entrada al ecosistema financiero digital.
Por qué la inclusión financiera sigue siendo importante para las personas sin acceso a servicios bancarios.
La inclusión financiera no se limita a tener una cuenta bancaria; abarca el acceso a pagos, ahorros, crédito y la capacidad de participar en la economía digital. Comprender quiénes son las personas sin acceso a servicios bancarios y por qué permanecen excluidas ayuda a entender la importancia de soluciones Web3 como InterLink.
La magnitud del problema
Según el informe Global Findex 2021 del Banco Mundial, alrededor de 1400 millones de adultos, es decir, el 24 % de la población adulta mundial, seguían sin acceso a servicios bancarios. Si bien la titularidad de cuentas bancarias a nivel global alcanzó el 76 %, persistían brechas significativas entre las poblaciones de bajos ingresos. El Banco Mundial también señala que 1300 millones de personas carecen de documentación de identidad formal, una barrera fundamental que impide el acceso a los servicios financieros.
Barreras comunes para el acceso financiero
Una persona no bancarizada no tiene cuenta en una institución financiera formal, mientras que una persona con acceso limitado a servicios bancarios puede tener una cuenta, pero carece de acceso confiable a productos financieros. Entre las barreras más comunes se encuentran la falta de fondos suficientes para mantener una cuenta, la ausencia de la identificación requerida, la distancia a los bancos, el acceso limitado a internet y la baja educación financiera. Estos desafíos explican por qué los teléfonos inteligentes y los servicios financieros digitales se han vuelto cada vez más relevantes para la inclusión financiera.
Cómo las criptomonedas podrían apoyar la inclusión financiera
Las criptomonedas no son una solución garantizada a la exclusión financiera. Las redes blockchain, las billeteras digitales y las aplicaciones descentralizadas aún presentan desafíos técnicos, regulatorios, de seguridad y de usabilidad. Sin embargo, introducen una infraestructura alternativa que podría complementar los sistemas financieros existentes en algunos mercados.
Acceso a las finanzas digitales a través de teléfonos inteligentes
Un teléfono inteligente permite acceder a billeteras digitales, aplicaciones de pago y servicios basados en blockchain sin necesidad de acudir a una sucursal bancaria tradicional. Para quienes viven lejos de las instituciones financieras, esto reduce una barrera física para el acceso a los servicios. El éxito generalizado del dinero móvil también demuestra cómo los teléfonos pueden ser una puerta de entrada fundamental a los servicios financieros.
Pagos transfronterizos y acceso a DeFi
Los sistemas de pago basados en criptomonedas podrían agilizar y facilitar algunas transferencias transfronterizas al permitir que el valor se mueva a través de redes blockchain. Esto podría ser especialmente relevante para quienes dependen de las remesas internacionales. Las finanzas descentralizadas (DeFi) también utilizan blockchain y contratos inteligentes para ofrecer servicios como el intercambio de tokens y los préstamos sin depender completamente de una institución financiera tradicional. Sin embargo, el beneficio práctico depende de las comisiones por transacción, la normativa local, la liquidez y la posibilidad de convertir los activos digitales a moneda local.
HumanPad – Apoyando el acceso a servicios bancarios para las personas sin acceso a ellos.
Para las personas que no tienen acceso a teléfonos inteligentes o dispositivos adecuados para la verificación biométrica, incluso el servicio Web3 más accesible puede resultar inaccesible. HumanPad está diseñado para solucionar este problema directamente.
HumanPad es un dispositivo compacto con inteligencia artificial, de un tamaño similar al de un iPod Shuffle, equipado con un sistema de cámara con IA y sensores de alta resolución optimizados específicamente para la verificación humana. Está diseñado para llevarse puesto, no para transportarse, lo que lo posiciona como un futuro dispositivo portátil con IA.
Si bien el Banco Mundial contabiliza 1.400 millones de adultos sin acceso a servicios bancarios a nivel mundial, HumanPad se centra específicamente en los 1.300 millones de personas que carecen de documentación de identidad formal; una barrera clave para acceder a los servicios financieros. Más allá de la verificación de identidad, HumanPad representa una puerta de entrada a la inclusión financiera. Puede funcionar como un punto de verificación confiable para préstamos, créditos, ahorros, micropagos y acceso financiero básico.
Cómo InterLink crea un punto de entrada digital para las personas sin acceso a servicios bancarios.
El enfoque de InterLink para la inclusión financiera se basa en una premisa simple: verificar la identidad de una persona una sola vez y luego brindarle acceso a un ecosistema completo de servicios Web3. Esta sección explica cómo InterLink ID y la Prueba de Identidad crean ese punto de acceso.
Identificación InterLink y privacidad multicapa
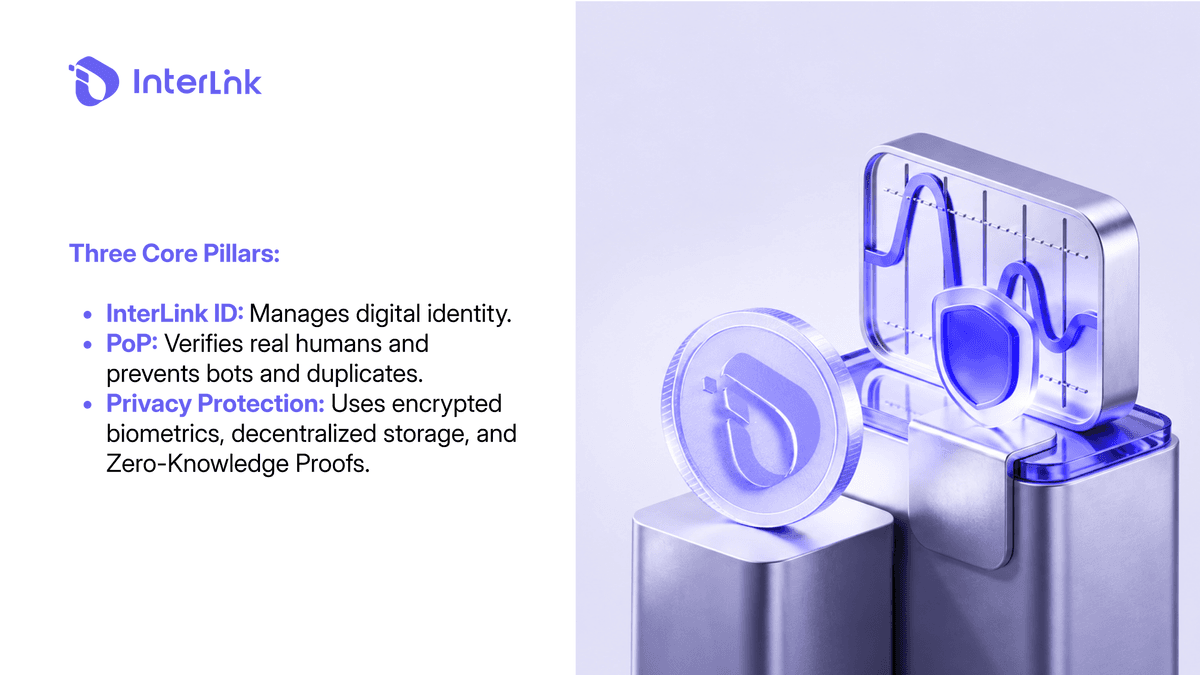
InterLink ID funciona como la capa de identidad digital dentro del ecosistema InterLink. Sigue los principios de Identidad Autosoberana (SSI), lo que significa que los usuarios poseen y controlan sus credenciales en lugar de depender de una autoridad central. El sistema se basa en tres pilares fundamentales: datos biométricos cifrados (nunca se almacena ni se expone información biométrica sin procesar), almacenamiento descentralizado (los datos de identidad se almacenan en IPFS o Arweave) y preparación para pruebas de conocimiento cero (los usuarios pueden demostrar sus afirmaciones sin revelar los datos subyacentes).
Prueba de personalidad jurídica y participación verificada
La prueba de identidad (PoP) está diseñada para verificar que una cuenta pertenece a una persona real y no a un bot o una cuenta duplicada. InterLink utiliza la verificación facial y mecanismos relacionados con la presencia de personas reales como parte de este proceso. Una capa de verificación humana puede ayudar a las aplicaciones Web3 a fomentar la participación genuina y reducir los riesgos asociados con las cuentas automatizadas o duplicadas.
Una sola identidad en todo el ecosistema
InterLink se basa en una capa de identidad compartida, lo que permite a los usuarios conectar su identidad verificada con las aplicaciones compatibles y la billetera ITLX . En lugar de crear una identidad independiente para cada servicio, los usuarios pueden acceder a diferentes partes del ecosistema mediante su ID de InterLink. Esto ofrece una experiencia más conectada y accesible para quienes se inician en la Web3.
Cómo crear una identificación digital de InterLink y comenzar
Para empezar a usar InterLink solo necesitas un smartphone y unos minutos. El proceso está diseñado para que sea accesible a todos los usuarios, independientemente de su experiencia previa con criptomonedas o servicios financieros.
Paso 1: Comience con la aplicación InterLink.
Para empezar, abre la aplicación InterLink e inicia sesión o crea una cuenta. Los usuarios deben tener un smartphone compatible y cumplir con los requisitos más recientes que se muestran en la aplicación oficial. La aplicación sirve como puerta de enlace principal para gestionar la ID de InterLink y acceder a los servicios del ecosistema compatibles.
Paso 2: Completar la verificación humana
La siguiente etapa consiste en completar el proceso de Prueba de Identidad de InterLink. El sistema utiliza verificación facial y comprobaciones de vitalidad para establecer que el participante es un ser humano real e inconfundible. InterLink afirma que su diseño de Prueba de Identidad utiliza procesamiento en el dispositivo y pruebas criptográficas, en lugar de almacenar o transmitir la imagen biométrica original a servidores centrales.
Paso 3: Crea y verifica tu ID de InterLink.
Tras completar el proceso de verificación humana, los usuarios pueden crear y verificar su ID de InterLink. Esta identidad verificada funciona como una capa de acceso digital dentro del ecosistema de InterLink, lo que permite a los usuarios conectarse a las aplicaciones y servicios compatibles. El ID de InterLink se puede utilizar en diferentes partes del ecosistema donde se admita la verificación de identidad.
Paso 4: Acceda a los servicios InterLink Web3
Una vez verificada la ID de InterLink, los usuarios pueden comenzar a explorar los servicios Web3 disponibles en el ecosistema. Estos incluyen miniaplicaciones, funciones de billetera, aplicaciones descentralizadas y otras características Web3 compatibles. La identidad verificada funciona junto con la billetera ITLX, brindando a los usuarios un punto de partida conectado para interactuar con activos digitales y aplicaciones basadas en blockchain.
Cómo acceder al ecosistema financiero descentralizado de InterLink
Una vez que un usuario tiene una identificación InterLink verificada, puede acceder a una variedad de servicios financieros descentralizados. Estos servicios están diseñados para ofrecer utilidad más allá del simple almacenamiento de activos.
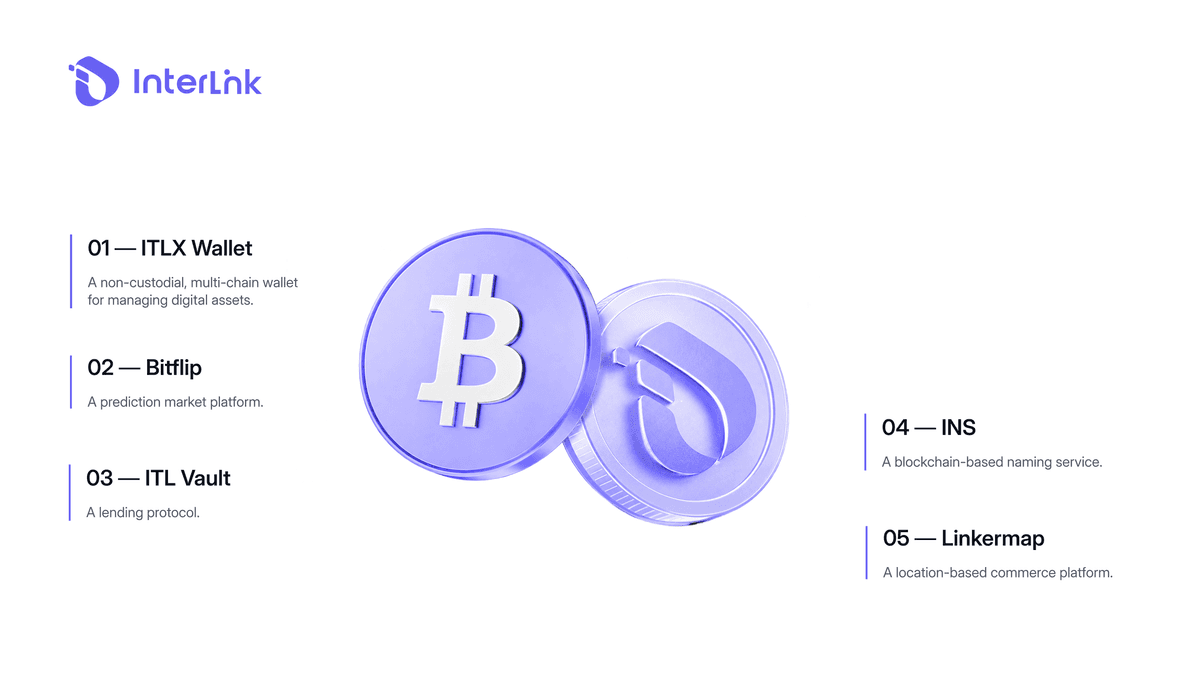
Los usuarios pueden acceder a la billetera ITLX, una billetera multicadena sin custodia, para gestionar los activos digitales compatibles y conectarse con DeFi y dApps. Entre las aplicaciones compatibles se incluyen mercados de predicción (BitFlip), protocolos de préstamos (ITL Vault), servicios de nombres (INS) y plataformas de geocomercio (LinkersMap).
En la fase actual, las stablecoins (USDT, USDC) son el método de pago aceptado en ITLX Pay, lo que brinda a los usuarios una utilidad inmediata en el mundo real. A medida que el ecosistema madure, ITL será el siguiente activo de pago nativo en ITLX Pay. ITLG apoya la participación y la gobernanza dentro del ecosistema.
En pocas palabras, el proceso conecta la ID de InterLink → la aplicación InterLink → la billetera ITLX → los servicios Web3 y DeFi, ofreciendo a los usuarios una forma más conectada de participar en el ecosistema.
Casos de uso reales para personas sin acceso a servicios bancarios.
El potencial de InterLink Labs para las poblaciones sin acceso a servicios bancarios se comprende mejor mediante ejemplos concretos. Diversos casos de uso ya demuestran cómo la identidad digital verificada puede facilitar el acceso a servicios financieros. Las ONG pueden transferir ITL directamente a personas verificadas en zonas de desastre, eliminando demoras y fraudes. Organizaciones como la OMS o UNICEF pueden otorgar microcréditos o créditos de educación digital directamente a usuarios verificados.
Las empresas tecnológicas pueden compensar directamente a los usuarios verificados por aportar datos de entrenamiento de IA de alta calidad. LinkersMap permite a los usuarios comprar en Amazon y pagar con activos digitales sin necesidad de una cuenta bancaria ni tarjeta de crédito. A principios de 2026, InterLink había superado los 9 millones de usuarios registrados, con más de 5 millones de usuarios humanos verificados, lo que la posiciona como una de las mayores redes Web3 de identidad real.
Conclusión
Una aplicación de criptomonedas para usuarios sin acceso a servicios bancarios podría ofrecer una vía alternativa hacia los servicios financieros digitales al combinar teléfonos inteligentes, blockchain, billeteras digitales e identidad verificada. El enfoque de InterLink conecta InterLink ID, Prueba de Identidad , ITLX Wallet y servicios Web3 para crear un posible punto de entrada al ecosistema financiero digital. Sin embargo, blockchain y las criptomonedas no son soluciones automáticas para la exclusión financiera. La seguridad, la educación, la protección del consumidor, la claridad regulatoria y el acceso digital asequible siguen siendo esenciales para una verdadera inclusión financiera.
Descargo de responsabilidad: Este artículo tiene fines meramente informativos y no constituye asesoramiento financiero, de inversión ni legal. Los criptoactivos y los servicios Web3 conllevan riesgos, por lo que los usuarios deben investigar por su cuenta y considerar la legislación aplicable antes de participar.

