

Bankacılık hizmetlerinden yararlanamayanlar için Kripto Para Uygulaması: Finansal Kapsayıcılığa Giden Yeni Bir Yol
20 Eki 2026
Teknoloji
2021 yılında bankacılık hizmetlerinden yararlanamayan 1,4 milyar yetişkin için finansal hizmetlere erişim, belge gereksinimleri, maliyet, altyapı ve diğer engeller nedeniyle hala sınırlı olabilir. Bu makale , blok zinciri ve kripto paranın finansal kapsayıcılığı nasıl destekleyebileceğini ve InterLink'in dijital kimlik, Kişilik Kanıtı ve Web3 hizmetlerini birleştirerek dijital finansal ekosisteme potansiyel bir giriş noktası nasıl oluşturabileceğini inceliyor.
Bankacılık hizmetlerinden yararlanamayanlar için finansal kapsayıcılığın önemi neden hala devam ediyor?
Finansal kapsayıcılık sadece banka hesabı sahibi olmakla ilgili değildir; ödemelere, tasarruflara, krediye erişim ve dijital ekonomiye katılabilme yeteneğiyle ilgilidir. Banka hesabı olmayanların kimler olduğunu ve neden dışlanmış kaldıklarını anlamak, InterLink gibi Web3 çözümlerinin neden önemli olduğunu kavramamıza yardımcı olur.
Sorunun Boyutu
Dünya Bankası'nın Küresel Findex 2021 raporuna göre, dünya genelinde yaklaşık 1,4 milyar yetişkin veya yetişkinlerin %24'ü bankacılık hizmetlerinden yararlanamıyor. Küresel hesap sahipliği %76'ya ulaşmış olsa da, düşük gelirli nüfus arasında önemli boşluklar devam ediyor. Dünya Bankası ayrıca, 1,3 milyar insanın resmi kimlik belgesine sahip olmadığını ve bunun da finansal hizmetlere erişimi engelleyen önemli bir bariyer olduğunu belirtiyor.
Finansal Erişime Yönelik Yaygın Engeller
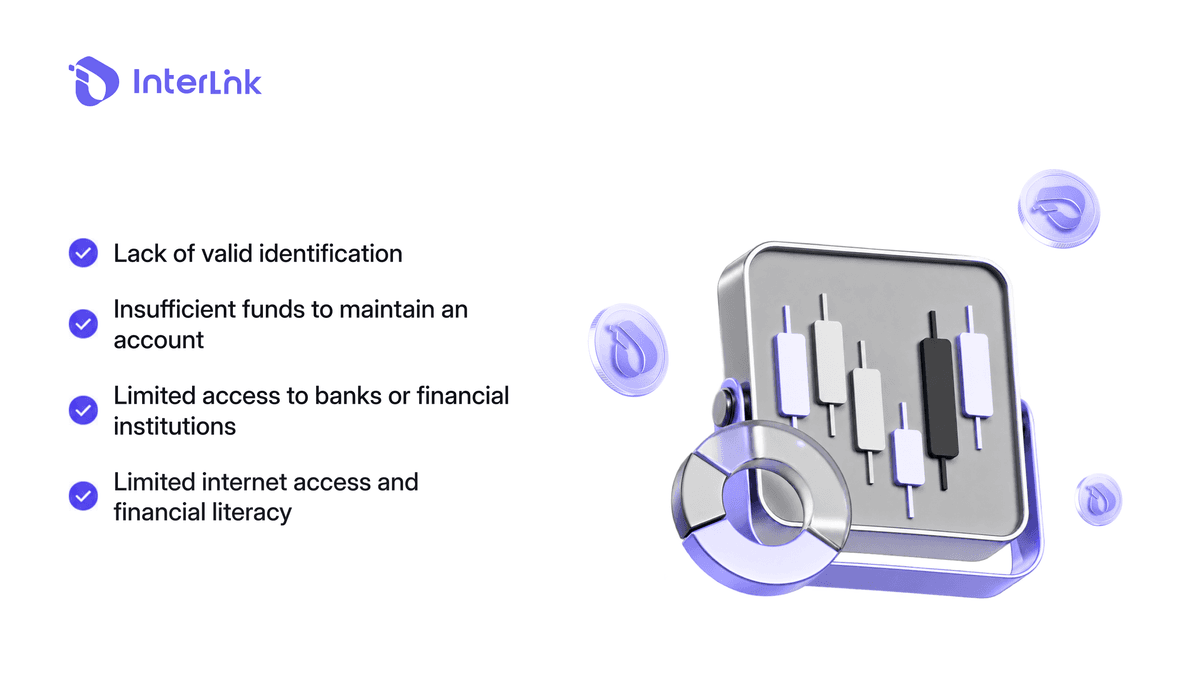
Banka hesabı olmayan kişi, resmi bir finans kuruluşunda hesabı bulunmayan kişidir; yetersiz banka hizmeti alan kişi ise hesabı olsa bile finansal ürünlere güvenilir erişimi olmayan kişidir. Yaygın engeller arasında hesap açmak için yeterli paranın olmaması, gerekli kimlik belgesinin bulunmaması, bankalara uzaklık, sınırlı internet erişimi ve düşük finansal okuryazarlık yer almaktadır. Bu zorluklar, akıllı telefonların ve dijital finansal hizmetlerin finansal kapsayıcılık açısından neden giderek daha önemli hale geldiğini açıklamaktadır.
Kripto Paralar Finansal Kapsayıcılığı Nasıl Destekleyebilir?
Kripto para birimleri, finansal dışlanmaya kesin bir çözüm değildir. Blok zinciri ağları, dijital cüzdanlar ve merkeziyetsiz uygulamalar hala teknik, düzenleyici, güvenlik ve kullanılabilirlik zorlukları içermektedir. Bununla birlikte, bazı pazarlarda mevcut finansal sistemleri tamamlayabilecek alternatif bir altyapı sunmaktadırlar.
Akıllı Telefon Tabanlı Dijital Finansa Erişim
Akıllı telefonlar, kullanıcıların geleneksel bir banka şubesini ziyaret etmelerine gerek kalmadan dijital cüzdanlara, ödeme uygulamalarına ve blok zinciri tabanlı hizmetlere erişim sağlayabilir. Finans kuruluşlarından uzakta yaşayan insanlar için bu, katılım önündeki fiziksel engellerden birini ortadan kaldırabilir. Mobil paranın daha geniş çaplı başarısı, telefonların finansal hizmetlere önemli bir geçit görevi görebileceğini de göstermektedir.
Sınır Ötesi Ödemeler ve DeFi Erişimi
Kripto tabanlı ödeme sistemleri, değerin blok zinciri ağları üzerinden hareket etmesine izin vererek bazı sınır ötesi transferleri daha hızlı veya daha erişilebilir hale getirebilir. Bu, özellikle uluslararası para transferlerine bağımlı kişiler için önemli olabilir. Merkeziyetsiz finans (DeFi) de, tamamen geleneksel bir finans kurumuna bağlı kalmadan token takası ve borç verme gibi hizmetler sunmak için blok zinciri ve akıllı sözleşmeleri kullanır. Bununla birlikte, pratik fayda işlem ücretlerine, yerel düzenlemelere, likiditeye ve dijital varlıkların yerel para birimine dönüştürülebilme yeteneğine bağlıdır.
HumanPad – Bankacılık hizmetlerinden yararlanamayanlar için erişim desteği sağlıyor.
Uygun akıllı telefonlara veya biyometrik doğrulama için cihazlara erişimi olmayan kişiler için, en erişilebilir Web3 hizmeti bile ulaşılamaz kalabilir. HumanPad bu açığı doğrudan gidermek için tasarlanmıştır.
HumanPad, yaklaşık bir iPod Shuffle boyutunda, yapay zeka destekli bir kamera sistemi ve insan doğrulaması için özel olarak optimize edilmiş yüksek çözünürlüklü sensörlerle donatılmış, kompakt, yapay zeka destekli bir cihazdır. Taşınmak yerine giyilmek üzere tasarlanmıştır ve bu özelliğiyle geleceğin giyilebilir yapay zeka cihazı olarak konumlanmaktadır.
Dünya Bankası küresel olarak 1,4 milyar banka hesabı olmayan yetişkin sayarken, HumanPad özellikle resmi kimlik belgesi bulunmayan 1,3 milyar kişiyi hedefliyor; bu da finansal hizmetlere erişimin önündeki en önemli engellerden biri. Kimlik doğrulamasının ötesinde, HumanPad finansal kapsayıcılığa açılan bir kapı niteliğinde. Borç verme, borç alma, tasarruf, mikro ödemeler ve temel finansal erişim için güvenilir bir doğrulama noktası olarak hizmet verebilir.
InterLink, bankacılık hizmetlerinden yararlanamayanlar için nasıl dijital bir giriş noktası oluşturuyor?
InterLink'in finansal kapsayıcılığa yaklaşımı basit bir önermeye dayanmaktadır: gerçek bir insanı bir kez doğrula, ardından ona Web3 hizmetlerinden oluşan eksiksiz bir ekosisteme erişim sağla. Bu bölüm, InterLink ID ve Kişilik Kanıtı'nın bu giriş noktasını nasıl oluşturduğunu açıklamaktadır.
InterLink ID ve Çok Katmanlı Gizlilik
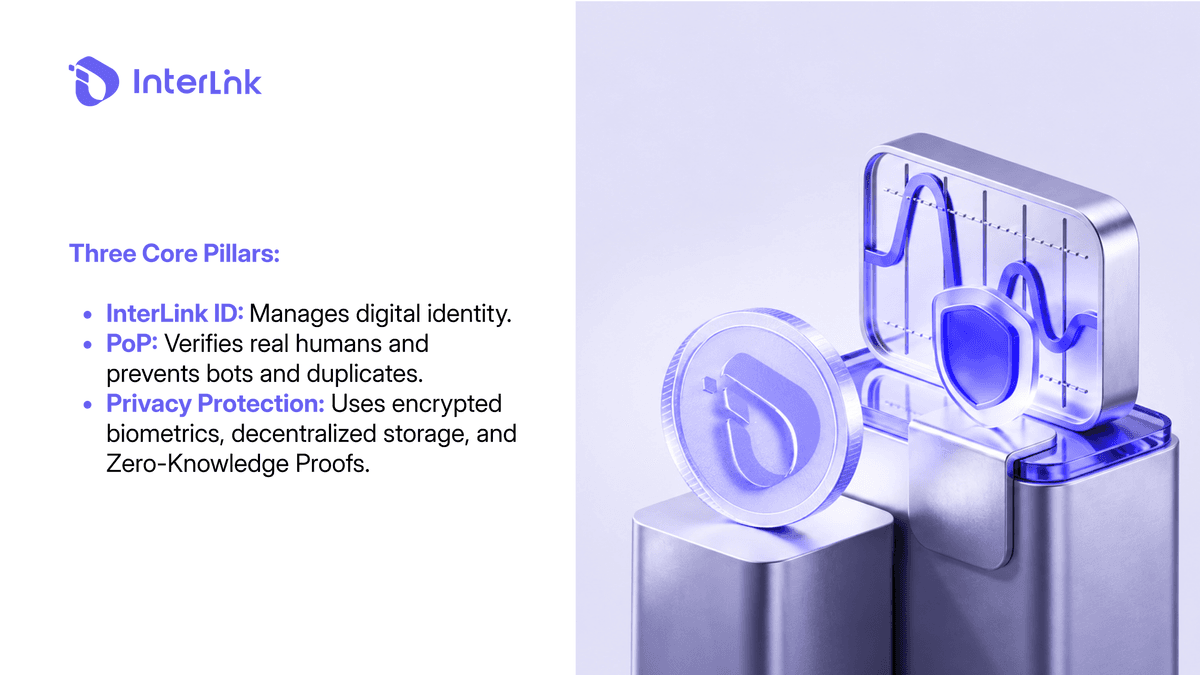
InterLink ID, InterLink ekosistemi içindeki dijital kimlik katmanı olarak işlev görür. Kendi Kendine Egemen Kimlik (SSI) prensiplerini takip eder; yani kullanıcılar, merkezi bir otoriteye güvenmek yerine kimlik bilgilerinin sahibi ve kontrolcüsüdür. Sistem üç temel sütun üzerine kurulmuştur: şifrelenmiş biyometrik veriler (ham biyometrik bilgiler asla saklanmaz veya ifşa edilmez), merkezi olmayan depolama (kimlik verileri IPFS veya Arweave'de saklanır) ve sıfır bilgi ispatına hazır olma (kullanıcılar, altta yatan verileri ifşa etmeden ifadelerini ispatlayabilir).
Kişilik Kanıtı ve Doğrulanmış Katılım
Kimlik Doğrulama (Proof of Personhood - PoP), bir hesabın bir bot veya mükerrer hesap yerine benzersiz bir insana ait olduğunu doğrulamak için tasarlanmıştır. InterLink, bu sürecin bir parçası olarak yüz doğrulama ve canlılıkla ilgili mekanizmalar kullanır. Doğrulanmış bir insan katmanı, Web3 uygulamalarının gerçek katılımı desteklemesine ve otomatik veya mükerrer hesaplarla ilişkili riskleri azaltmasına yardımcı olabilir.
Ekosistem genelinde tek bir kimlik
InterLink, kullanıcıların doğrulanmış kimliklerini desteklenen uygulamalar ve ITLX Cüzdanı ile bağlamalarına olanak tanıyan paylaşımlı bir kimlik katmanı etrafında tasarlanmıştır. Kullanıcılar, her hizmet için ayrı bir kimlik oluşturmak yerine, InterLink kimlikleri aracılığıyla ekosistemin farklı bölümlerine erişebilirler. Bu, Web3'e yeni başlayan kişiler için daha bağlantılı ve erişilebilir bir deneyim sağlayabilir.
InterLink Dijital Kimliği Nasıl Oluşturulur ve Başlanır?
InterLink'i kullanmaya başlamak için yalnızca bir akıllı telefona ve birkaç dakikaya ihtiyacınız var. Süreç, kripto para birimleri veya finansal hizmetlerle ilgili önceki deneyimlerinden bağımsız olarak tüm kullanıcılar için erişilebilir olacak şekilde tasarlanmıştır.
Adım 1: InterLink Uygulaması ile Başlayın
Öncelikle InterLink uygulamasını açın ve oturum açın veya bir hesap oluşturun. Kullanıcıların uyumlu bir akıllı telefona sahip olmaları ve resmi uygulamada gösterilen en son gereksinimleri karşılamaları gerekir. Uygulama, InterLink ID'yi yönetmek ve desteklenen ekosistem hizmetlerine erişmek için ana geçit görevi görür.
Adım 2: İnsan Doğrulamasını Tamamlama
Bir sonraki aşama, InterLink'in Kimlik Doğrulama (Proof of Personhood) sürecini tamamlamayı içeriyor. Sistem, katılımcının gerçek ve benzersiz bir insan olduğunu belirlemek için yüz doğrulama ve canlılıkla ilgili kontroller kullanıyor. InterLink, Kimlik Doğrulama tasarımının, orijinal biyometrik görüntüyü merkezi sunuculara kaydetmek veya iletmek yerine, cihaz üzerinde işlemeyi ve kriptografik kanıtları kullandığını belirtiyor.
3. Adım: InterLink Kimliğinizi Oluşturun ve Doğrulayın
İnsan doğrulama sürecini tamamladıktan sonra, kullanıcılar InterLink Kimliklerini oluşturabilir ve doğrulayabilirler. Bu doğrulanmış kimlik, InterLink ekosistemi içinde dijital erişim katmanı görevi görerek kullanıcıların desteklenen uygulamalara ve hizmetlere bağlanmasına yardımcı olur. InterLink Kimliği, doğrulanmış kimliğin desteklendiği ekosistemin farklı bölümlerinde kullanılabilir.
Adım 4: InterLink Web3 Hizmetlerine Erişim
InterLink ID doğrulandıktan sonra, kullanıcılar ekosistem içinde bulunan Web3 hizmetlerini keşfetmeye başlayabilirler. Bunlar arasında mini uygulamalar, cüzdan işlevleri, merkeziyetsiz uygulamalar ve diğer desteklenen Web3 özellikleri yer alabilir. Doğrulanan kimlik, ITLX Cüzdanı ile birlikte çalışarak kullanıcılara dijital varlıklar ve blok zinciri tabanlı uygulamalarla etkileşim kurmak için bağlantılı bir başlangıç noktası sağlar.
InterLink Merkezi Olmayan Finansal Ekosistemine Nasıl Katılabilirsiniz?
Kullanıcı doğrulanmış bir InterLink kimliğine sahip olduktan sonra, çeşitli merkeziyetsiz finansal hizmetlere erişebilir. Bu hizmetler, basit varlık depolamanın ötesinde fayda sağlamak üzere tasarlanmıştır.
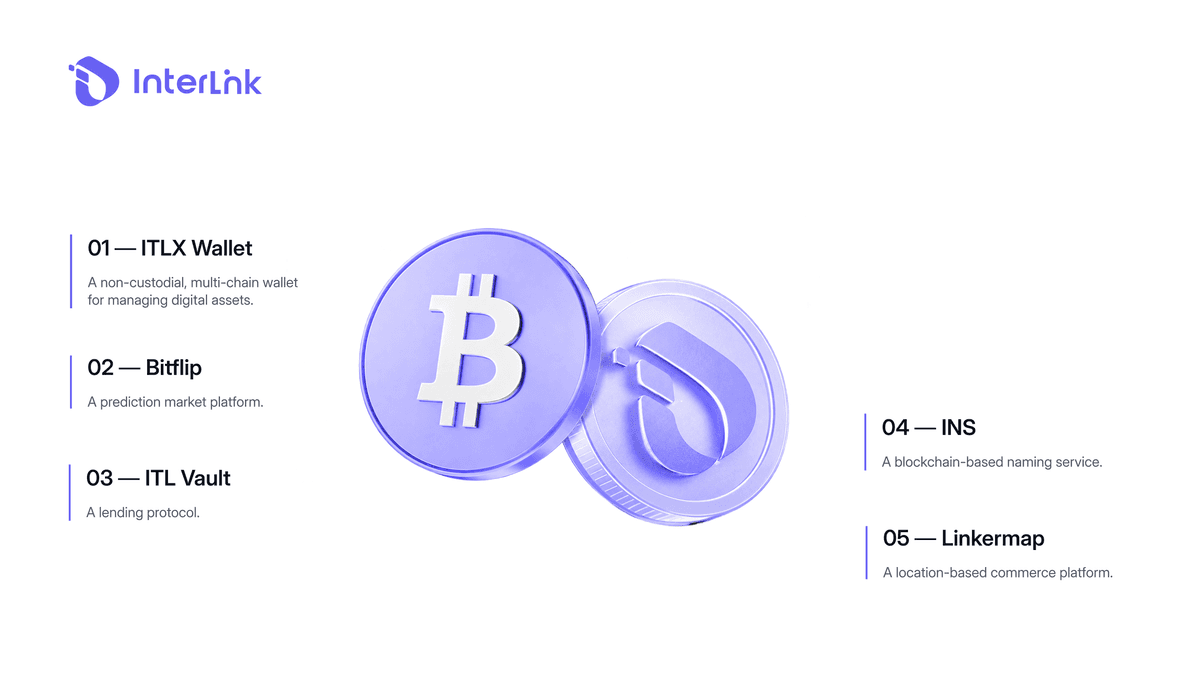
Kullanıcılar, desteklenen dijital varlıkları yönetmek ve DeFi ve dApp'lerle bağlantı kurmak için gözetimsiz, çok zincirli bir cüzdan olan ITLX Cüzdanına erişebilirler. Desteklenen uygulamalar arasında tahmin piyasaları (BitFlip), borç verme protokolleri (ITL Vault), isimlendirme hizmetleri (INS) ve coğrafi ticaret platformları (LinkersMap) yer almaktadır.
Mevcut aşamada, ITLX Pay içinde kabul edilen ödeme yöntemi stablecoin'lerdir (USDT, USDC) ve kullanıcılara anında gerçek dünya kullanım olanağı sunmaktadır. Ekosistem olgunlaştıkça, ITLX Pay içindeki yerel ödeme varlığı olarak ITL sırada yer almaktadır. ITLG, ekosistem içindeki katılımı ve yönetişimi desteklemektedir.
Basitçe ifade etmek gerekirse, bu süreç InterLink ID → InterLink Uygulaması → ITLX Cüzdanı → Web3 ve DeFi hizmetlerini birbirine bağlayarak kullanıcılara ekosisteme daha bağlantılı bir şekilde katılma olanağı sunuyor.
Bankacılık hizmetlerinden yararlanamayanlar için gerçek dünya kullanım örnekleri
InterLink Labs'ın bankacılık hizmetlerinden yararlanamayan nüfus için potansiyeli, somut örnekler üzerinden en iyi şekilde anlaşılabilir. Birçok kullanım örneği, doğrulanmış dijital kimliğin finansal erişimi nasıl açabileceğini zaten göstermektedir. STK'lar, afet bölgelerindeki doğrulanmış kişilere doğrudan ITL (Bilgi Teknolojileri Kredisi) aktararak gecikmeleri ve dolandırıcılığı ortadan kaldırabilir. WHO veya UNICEF gibi kuruluşlar, mikro hibeleri veya dijital eğitim kredilerini doğrudan doğrulanmış kullanıcılara verebilir.
Teknoloji şirketleri, yüksek kaliteli yapay zeka eğitim verileri sağlayan doğrulanmış kullanıcılara doğrudan ödeme yapabilir. LinkersMap, kullanıcıların banka hesabı veya kredi kartına ihtiyaç duymadan Amazon'da alışveriş yapmalarına ve dijital varlıklarla ödeme yapmalarına olanak tanır. 2026 yılının başlarında InterLink, 9 milyondan fazla kayıtlı kullanıcıya ve 5 milyondan fazla doğrulanmış insan kullanıcısına ulaşarak, en büyük gerçek kimlikli Web3 ağlarından biri haline gelmiştir.
Çözüm
Bankacılık hizmetlerinden yararlanamayan kullanıcılar için geliştirilen bir kripto para uygulaması, akıllı telefonları, blok zincirini, dijital cüzdanları ve doğrulanmış kimliği birleştirerek dijital finansal hizmetlere başka bir yol sağlayabilir. InterLink'in yaklaşımı, InterLink ID, Kimlik Doğrulama , ITLX Cüzdanı ve Web3 hizmetlerini bir araya getirerek dijital finansal ekosisteme potansiyel bir giriş noktası oluşturuyor. Ancak blok zinciri ve kripto para, finansal dışlanmaya otomatik çözümler değildir. Güvenlik, eğitim, tüketici koruma, düzenleyici açıklık ve uygun fiyatlı dijital erişim, anlamlı finansal kapsayıcılık için olmazsa olmaz unsurlardır.
Yasal Uyarı: Bu makale yalnızca bilgilendirme amaçlıdır ve finansal, yatırım veya hukuki tavsiye niteliği taşımaz. Kripto varlıklar ve Web3 hizmetleri risk içerir ve kullanıcılar katılmadan önce kendi araştırmalarını yapmalı ve geçerli yasaları dikkate almalıdır.

