

کرپٹو ایپ بغیر بینک کے لیے: مالی شمولیت کا ایک نیا راستہ
20 اکتوبر، 2026
ٹیکنالوجی
1.4 بلین بالغوں کے لیے جو 2021 میں بینک سے محروم رہے، مالیاتی خدمات تک رسائی اب بھی دستاویزات، لاگت، انفراسٹرکچر اور دیگر رکاوٹوں کی وجہ سے محدود ہو سکتی ہے۔ یہ مضمون اس بات کی کھوج کرتا ہے کہ کس طرح بلاکچین اور کریپٹو مالیاتی شمولیت کی حمایت کر سکتے ہیں ، اور کس طرح انٹر لنک ڈیجیٹل شناخت، شخصی ہونے کا ثبوت، اور Web3 خدمات کو یکجا کرتا ہے تاکہ ڈیجیٹل مالیاتی ماحولیاتی نظام میں ایک ممکنہ داخلے کا مقام بنایا جا سکے۔
غیر بینک والے لوگوں کے لیے مالی شمولیت اب بھی کیوں اہم ہے۔
مالی شمولیت صرف بینک اکاؤنٹ رکھنے کے بارے میں نہیں ہے۔ یہ ادائیگیوں، بچتوں، کریڈٹ، اور ڈیجیٹل معیشت میں حصہ لینے کی صلاحیت تک رسائی کے بارے میں ہے۔ یہ سمجھنا کہ بینک سے محروم کون ہیں اور انہیں کیوں خارج رکھا جاتا ہے اس سے یہ طے کرنے میں مدد ملتی ہے کہ Web3 حل جیسے InterLink اہمیت رکھتا ہے۔
مسئلہ کا پیمانہ
ورلڈ بینک کے گلوبل فائنڈیکس 2021 کے مطابق، دنیا بھر میں تقریباً 1.4 بلین بالغ، یا 24 فیصد بالغ، بینک سے محروم رہے۔ اگرچہ عالمی اکاؤنٹ کی ملکیت 76% تک پہنچ گئی، لیکن کم آمدنی والی آبادیوں میں نمایاں فرق باقی رہا۔ ورلڈ بینک نے یہ بھی نوٹ کیا کہ 1.3 بلین افراد میں باضابطہ شناختی دستاویزات کی کمی ہے۔ ایک اہم رکاوٹ جو پہلی جگہ مالیاتی خدمات تک رسائی کو روکتی ہے۔
مالیاتی رسائی میں مشترکہ رکاوٹیں
ایک غیر بینک شدہ شخص کا کسی رسمی مالیاتی ادارے میں کوئی اکاؤنٹ نہیں ہوتا ہے، جب کہ انڈر بینک والے شخص کا اکاؤنٹ ہو سکتا ہے لیکن پھر بھی اسے مالیاتی مصنوعات تک قابل اعتماد رسائی حاصل نہیں ہوتی ہے۔ عام رکاوٹوں میں اکاؤنٹ کو برقرار رکھنے کے لیے ناکافی رقم، مطلوبہ شناخت کی کمی، بینکوں سے دوری، انٹرنیٹ تک محدود رسائی، اور کم مالی خواندگی شامل ہیں۔ یہ چیلنج اس بات کی وضاحت کرتے ہیں کہ اسمارٹ فونز اور ڈیجیٹل مالیاتی خدمات مالی شمولیت کے لیے کیوں تیزی سے متعلقہ ہو گئی ہیں۔
کس طرح کرپٹو مالیاتی شمولیت کی حمایت کر سکتا ہے۔
کرپٹو مالی اخراج کا کوئی ضمانت یافتہ حل نہیں ہے۔ بلاکچین نیٹ ورکس، ڈیجیٹل بٹوے، اور وکندریقرت ایپلی کیشنز میں اب بھی تکنیکی، ریگولیٹری، سیکورٹی، اور قابل استعمال چیلنجز شامل ہیں۔ تاہم، وہ ایک متبادل انفراسٹرکچر متعارف کراتے ہیں جو کچھ مارکیٹوں میں موجودہ مالیاتی نظام کی تکمیل کر سکتا ہے۔
ڈیجیٹل فنانس تک اسمارٹ فون پر مبنی رسائی
اسمارٹ فون صارفین کو روایتی بینک برانچ میں جانے کی ضرورت کے بغیر ڈیجیٹل والٹس، ادائیگی کی ایپلی کیشنز، اور بلاک چین پر مبنی خدمات تک رسائی فراہم کر سکتا ہے۔ مالیاتی اداروں سے دور رہنے والے لوگوں کے لیے، یہ شرکت میں ایک جسمانی رکاوٹ کو کم کر سکتا ہے۔ موبائل منی کی وسیع تر کامیابی یہ بھی ظاہر کرتی ہے کہ فون کس طرح مالیاتی خدمات کے لیے ایک اہم گیٹ وے کے طور پر کام کر سکتا ہے۔
سرحد پار ادائیگی اور ڈی فائی رسائی
کرپٹو پر مبنی ادائیگی کے نظام ممکنہ طور پر کچھ سرحد پار منتقلی کو بلاکچین نیٹ ورکس کے ذریعے قدر کی منتقلی کی اجازت دے کر تیز یا زیادہ قابل رسائی بنا سکتے ہیں۔ یہ خاص طور پر ان لوگوں سے متعلق ہو سکتا ہے جو بین الاقوامی ترسیلات پر انحصار کرتے ہیں۔ ڈی سینٹرلائزڈ فنانس (DeFi) کسی روایتی مالیاتی ادارے پر مکمل انحصار کیے بغیر ٹوکن سویپ اور قرض دینے جیسی خدمات فراہم کرنے کے لیے بلاک چین اور سمارٹ کنٹریکٹس کا بھی استعمال کرتا ہے۔ تاہم، عملی فائدہ لین دین کی فیس، مقامی ضوابط، لیکویڈیٹی، اور ڈیجیٹل اثاثوں کو مقامی کرنسی میں تبدیل کرنے کی صلاحیت پر منحصر ہے۔
ہیومن پیڈ - بغیر بینک کے لوگوں کے لیے معاون رسائی
ایسے لوگوں کے لیے جو بائیو میٹرک تصدیق کے لیے مناسب اسمارٹ فونز یا آلات تک رسائی نہیں رکھتے، یہاں تک کہ انتہائی قابل رسائی Web3 سروس بھی پہنچ سے باہر رہ سکتی ہے۔ ہیومن پیڈ اس خلا کو براہ راست حل کرنے کے لیے ڈیزائن کیا گیا ہے۔
ہیومن پیڈ ایک کمپیکٹ، AI سے چلنے والا آلہ ہے، جو تقریباً ایک iPod شفل کے سائز کا ہے، جو AI سے چلنے والے کیمرہ سسٹم اور ہائی ریزولوشن سینسر سے لیس ہے جو خاص طور پر انسانی تصدیق کے لیے موزوں ہے۔ اسے پہننے کے لیے ڈیزائن کیا گیا ہے، اسے لے جانے کے لیے نہیں، اسے مستقبل میں پہننے کے قابل AI ڈیوائس کے طور پر رکھا گیا ہے۔
جبکہ عالمی بینک عالمی سطح پر 1.4 بلین غیر بینک والے بالغوں کو شمار کرتا ہے، ہیومن پیڈ خاص طور پر 1.3 بلین لوگوں کو نشانہ بناتا ہے جن کے پاس رسمی شناختی دستاویزات نہیں ہیں۔ مالیاتی خدمات تک رسائی میں ایک اہم رکاوٹ۔ شناخت کی تصدیق کے علاوہ، ہیومن پیڈ مالی شمولیت کے لیے ایک گیٹ وے کی نمائندگی کرتا ہے۔ یہ قرض دینے، قرضے لینے، بچت، مائیکرو پیمنٹس، اور بنیادی مالیاتی رسائی کے لیے ایک قابل اعتماد تصدیقی مقام کے طور پر کام کر سکتا ہے۔
کس طرح انٹر لنک بغیر بینک کے لیے ڈیجیٹل انٹری پوائنٹ بناتا ہے۔
مالی شمولیت کے لیے InterLink کا نقطہ نظر ایک سادہ بنیاد پر بنایا گیا ہے: ایک حقیقی انسان کی ایک بار تصدیق کریں، پھر انہیں Web3 سروسز کے مکمل ایکو سسٹم تک رسائی دیں۔ یہ سیکشن بتاتا ہے کہ کس طرح InterLink ID اور پروف آف پرسنہڈ اس انٹری پوائنٹ کو بناتے ہیں۔
انٹر لنک آئی ڈی اور ملٹی لیئرڈ پرائیویسی
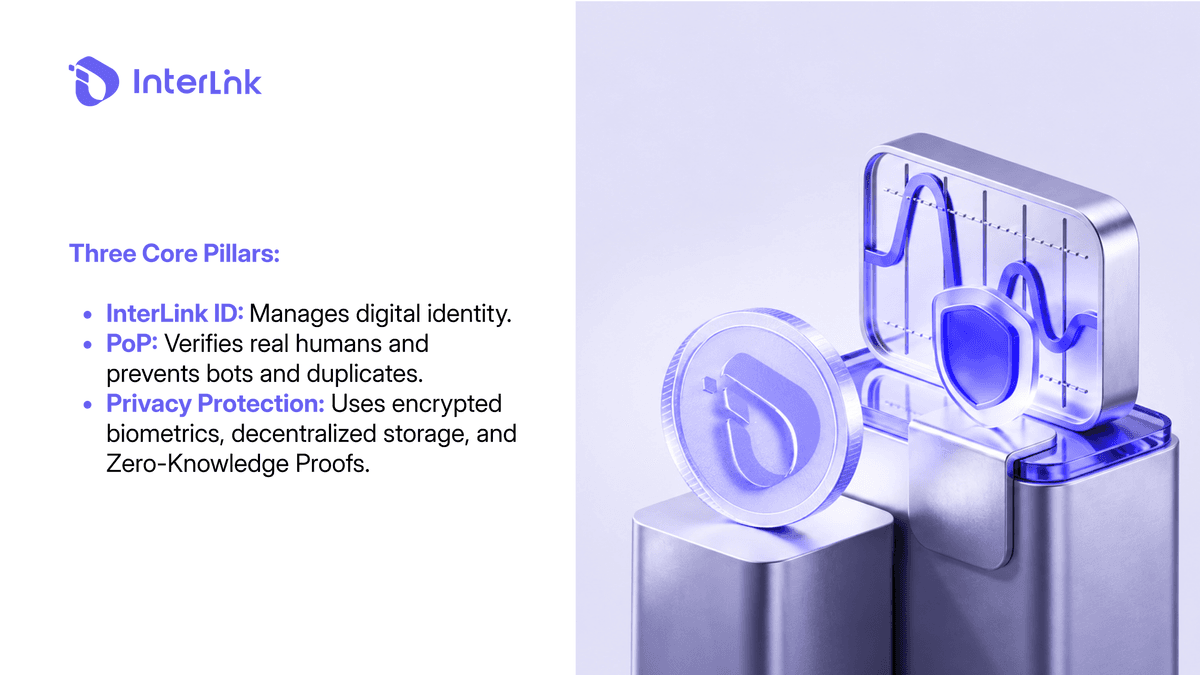
InterLink ID InterLink ماحولیاتی نظام کے اندر ڈیجیٹل شناختی پرت کے طور پر کام کرتا ہے۔ یہ Self-Sovereign Identity (SSI) کے اصولوں کی پیروی کرتا ہے، یعنی صارفین کسی مرکزی اتھارٹی پر بھروسہ کرنے کے بجائے اپنی اسناد کے مالک اور کنٹرول کرتے ہیں۔ یہ نظام تین بنیادی ستونوں پر بنایا گیا ہے: انکرپٹڈ بائیو میٹرک ڈیٹا (کوئی خام بایومیٹرک معلومات کبھی بھی ذخیرہ یا سامنے نہیں آتی)، وکندریقرت اسٹوریج (آئی پی ایف ایس یا آرویو میں محفوظ کردہ شناختی ڈیٹا)، اور صفر علمی ثبوت کی تیاری (صارفین بنیادی ڈیٹا کو ظاہر کیے بغیر بیانات ثابت کرسکتے ہیں)۔
شخصیت اور تصدیق شدہ شرکت کا ثبوت
پرسنہڈ کا ثبوت (PoP) اس بات کی تصدیق کے لیے ڈیزائن کیا گیا ہے کہ اکاؤنٹ بوٹ یا ڈپلیکیٹ اکاؤنٹ کے بجائے کسی منفرد انسان کا ہے۔ انٹر لنک اس عمل کے حصے کے طور پر چہرے کی تصدیق اور زندہ دلی سے متعلق میکانزم کا استعمال کرتا ہے۔ ایک تصدیق شدہ-انسانی پرت Web3 ایپلی کیشنز کو حقیقی شرکت کی حمایت کرنے اور خودکار یا ڈپلیکیٹ اکاؤنٹس سے وابستہ خطرات کو کم کرنے میں مدد کر سکتی ہے۔
ماحولیاتی نظام میں ایک شناخت
InterLink کو مشترکہ شناختی پرت کے ارد گرد ڈیزائن کیا گیا ہے، جس سے صارفین اپنی تصدیق شدہ شناخت کو معاون ایپلیکیشنز اور ITLX Wallet کے ساتھ جوڑ سکتے ہیں۔ ہر سروس کے لیے الگ شناخت بنانے کے بجائے، صارفین اپنی InterLink ID کے ذریعے ماحولیاتی نظام کے مختلف حصوں تک رسائی حاصل کر سکتے ہیں۔ یہ ان لوگوں کے لیے زیادہ مربوط اور قابل رسائی تجربہ فراہم کر سکتا ہے جو Web3 پر نئے ہیں۔
انٹر لنک ڈیجیٹل آئی ڈی کیسے بنائیں اور شروع کریں۔
انٹر لنک کے ساتھ شروع کرنے کے لیے صرف ایک اسمارٹ فون اور چند منٹ درکار ہیں۔ اس عمل کو صارفین کے لیے قابل رسائی بنانے کے لیے ڈیزائن کیا گیا ہے، قطع نظر اس کے کہ وہ کرپٹو یا مالیاتی خدمات کے ساتھ پیشگی تجربہ رکھتے ہوں۔
مرحلہ 1: انٹر لنک ایپ کے ساتھ شروع کریں۔
انٹر لنک ایپ کھول کر اور سائن ان کرکے یا اکاؤنٹ بنا کر شروع کریں۔ صارفین کے پاس ایک ہم آہنگ اسمارٹ فون ہونا چاہیے اور وہ آفیشل ایپلی کیشن میں دکھائے گئے تازہ ترین تقاضوں پر عمل کریں۔ ایپ انٹر لنک آئی ڈی کو منظم کرنے اور معاون ایکو سسٹم سروسز تک رسائی کے لیے مرکزی گیٹ وے کے طور پر کام کرتی ہے۔
مرحلہ 2: انسانی تصدیق مکمل کریں۔
اگلے مرحلے میں InterLink کے پروف آف پرسنہڈ کے عمل کو مکمل کرنا شامل ہے۔ یہ نظام چہرے کی تصدیق اور زندہ دلی سے متعلق جانچ کا استعمال کرتا ہے تاکہ یہ ثابت کیا جا سکے کہ شریک ایک حقیقی، منفرد انسان ہے۔ InterLink کا کہنا ہے کہ اس کا PoP ڈیزائن اصل بایومیٹرک امیج کو مرکزی سرورز پر برقرار رکھنے یا منتقل کرنے کے بجائے آن ڈیوائس پروسیسنگ اور کرپٹوگرافک ثبوتوں کا استعمال کرتا ہے۔
مرحلہ 3: اپنی InterLink ID بنائیں اور اس کی تصدیق کریں۔
انسانی تصدیق کے عمل کو مکمل کرنے کے بعد، صارف اپنی InterLink ID بنا اور تصدیق کر سکتے ہیں۔ یہ تصدیق شدہ شناخت انٹر لنک ایکو سسٹم کے اندر ڈیجیٹل رسائی کی تہہ کے طور پر کام کرتی ہے، جس سے صارفین کو معاون ایپلیکیشنز اور خدمات سے منسلک ہونے میں مدد ملتی ہے۔ InterLink ID کو ماحولیاتی نظام کے مختلف حصوں میں استعمال کیا جا سکتا ہے جہاں تصدیق شدہ شناخت کو سپورٹ کیا جاتا ہے۔
مرحلہ 4: انٹر لنک ویب 3 سروسز تک رسائی حاصل کریں۔
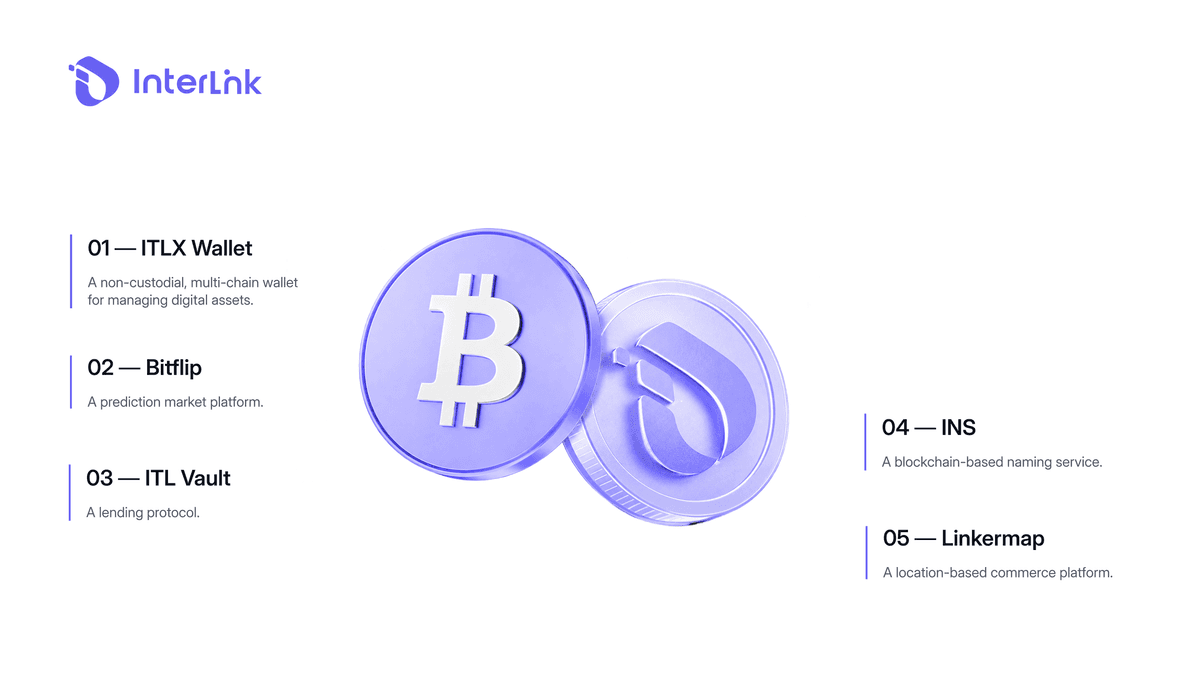
انٹر لنک آئی ڈی کی تصدیق ہونے کے بعد، صارفین ماحولیاتی نظام کے اندر دستیاب Web3 سروسز کو تلاش کرنا شروع کر سکتے ہیں۔ ان میں Mini-Apps، والٹ فنکشنز، وکندریقرت ایپلی کیشنز، اور دیگر تعاون یافتہ Web3 خصوصیات شامل ہو سکتی ہیں۔ تصدیق شدہ شناخت ITLX Wallet کے ساتھ ساتھ کام کر سکتی ہے، جو صارفین کو ڈیجیٹل اثاثوں اور بلاکچین پر مبنی ایپلی کیشنز کے ساتھ بات چیت کے لیے ایک مربوط نقطہ آغاز فراہم کرتی ہے۔
انٹر لنک ڈی سینٹرلائزڈ فنانشل ایکو سسٹم میں کیسے داخل ہوں۔
ایک بار جب کسی صارف کے پاس تصدیق شدہ InterLink ID ہو جاتی ہے، تو وہ وکندریقرت مالیاتی خدمات کی ایک حد تک رسائی حاصل کر سکتا ہے۔ یہ خدمات سادہ اثاثہ اسٹوریج سے آگے افادیت فراہم کرنے کے لیے بنائی گئی ہیں۔
صارفین ITLX والیٹ تک رسائی حاصل کر سکتے ہیں۔ تعاون یافتہ ڈیجیٹل اثاثوں کا انتظام کرنے اور DeFi اور dApps کے ساتھ جڑنے کے لیے ایک غیر کسٹوڈیل، ملٹی چین والیٹ۔ تعاون یافتہ ایپلی کیشنز میں پیشن گوئی مارکیٹس (BitFlip)، قرض دینے والے پروٹوکول (ITL Vault)، نام دینے کی خدمات (INS)، اور جیو کامرس پلیٹ فارم (LinkersMap) شامل ہیں۔
موجودہ مرحلے میں، stablecoins (USDT, USDC) ITLX Pay کے اندر ادائیگی کا قبول شدہ طریقہ ہے، جو صارفین کو فوری طور پر حقیقی دنیا کی افادیت فراہم کرتا ہے۔ جیسے جیسے ماحولیاتی نظام پختہ ہو رہا ہے، ITL ITLX Pay کے اندر مقامی ادائیگی کے اثاثے کے طور پر اگلا نمبر ہے۔ ITLG ماحولیاتی نظام کے اندر شرکت اور حکمرانی کی حمایت کرتا ہے۔
آسان الفاظ میں، یہ سفر InterLink ID → InterLink App → ITLX Wallet → Web3 اور DeFi سروسز کو جوڑتا ہے، جو صارفین کو ماحولیاتی نظام میں حصہ لینے کا ایک زیادہ مربوط طریقہ فراہم کرتا ہے۔
غیر بینک والے افراد کے لیے حقیقی دنیا کے استعمال کے کیسز
غیر بینک شدہ آبادیوں کے لیے انٹر لنک لیبز کی صلاحیت کو ٹھوس مثالوں کے ذریعے بہتر طور پر سمجھا جاتا ہے۔ استعمال کے کئی معاملات پہلے ہی یہ ظاہر کر رہے ہیں کہ کس طرح تصدیق شدہ ڈیجیٹل شناخت مالیاتی رسائی کو غیر مقفل کر سکتی ہے۔ این جی اوز تاخیر اور دھوکہ دہی کو ختم کرتے ہوئے، ڈیزاسٹر زون میں تصدیق شدہ افراد کو براہ راست ITL منتقل کر سکتی ہیں۔ ڈبلیو ایچ او یا یونیسیف جیسی تنظیمیں تصدیق شدہ صارفین کو براہ راست مائیکرو گرانٹس یا ڈیجیٹل تعلیمی کریڈٹ جاری کر سکتی ہیں۔
ٹیک کمپنیاں تصدیق شدہ صارفین کو اعلیٰ معیار کے AI ٹریننگ ڈیٹا میں حصہ ڈالنے کے لیے براہ راست معاوضہ دے سکتی ہیں۔ LinkersMap صارفین کو ایمیزون پر خریداری کرنے اور بینک اکاؤنٹ یا کریڈٹ کارڈ کی ضرورت کے بغیر ڈیجیٹل اثاثوں کے ساتھ ادائیگی کرنے کی اجازت دیتا ہے۔ 2026 کے اوائل تک، InterLink نے 5 ملین سے زیادہ تصدیق شدہ انسانی صارفین کے ساتھ، 9 ملین رجسٹرڈ صارفین کو پیچھے چھوڑ دیا تھا، اور اسے حقیقی شناخت کے سب سے بڑے Web3 نیٹ ورکس میں سے ایک کے طور پر جگہ دی تھی۔
نتیجہ
غیر بینک والے صارفین کے لیے ایک کرپٹو ایپ اسمارٹ فونز، بلاک چین، ڈیجیٹل والیٹس، اور تصدیق شدہ شناخت کو یکجا کرکے ڈیجیٹل مالیاتی خدمات کے لیے ایک اور راستہ فراہم کرسکتی ہے۔ InterLink کا نقطہ نظر InterLink ID، Proof of Personhood , ITLX Wallet، اور Web3 سروسز کو جوڑتا ہے تاکہ ڈیجیٹل مالیاتی ماحولیاتی نظام میں ایک ممکنہ انٹری پوائنٹ بنایا جا سکے۔ تاہم، بلاکچین اور کرپٹو مالی اخراج کا خودکار حل نہیں ہیں۔ بامعنی مالی شمولیت کے لیے سیکیورٹی، تعلیم، صارفین کا تحفظ، ریگولیٹری وضاحت، اور سستی ڈیجیٹل رسائی ضروری ہے۔
دستبرداری: یہ مضمون صرف معلوماتی مقاصد کے لیے ہے اور اس میں مالی، سرمایہ کاری یا قانونی مشورہ شامل نہیں ہے۔ کرپٹو اثاثہ جات اور Web3 سروسز میں خطرات شامل ہیں، اور صارفین کو اپنی تحقیق خود کرنی چاہیے اور حصہ لینے سے پہلے قابل اطلاق قوانین پر غور کرنا چاہیے۔

