

DeFi قرضہ کیا ہے: یہ کیسے کام کرتا ہے، شرحیں اور ITL والٹ
06 نومبر، 2026
ٹیکنالوجی
DeFi قرض دینا وکندریقرت مالیات کا ایک سنگ بنیاد بن گیا ہے، جس میں Q2 2026 کے اختتام تک کل بقایا قرض تقریباً 20.4 بلین ڈالر تک پہنچ گئے ہیں۔ روایتی بینکنگ کے برعکس، DeFi قرضہ صارفین کو بیچوانوں یا کریڈٹ سکور کے بغیر سمارٹ معاہدوں کے ذریعے ڈیجیٹل اثاثوں کو ادھار اور قرض دینے کی اجازت دیتا ہے۔
یہ گائیڈ وضاحت کرتا ہے کہ DeFi قرضہ کیا ہے، یہ کیسے کام کرتا ہے، 2026 میں موجودہ شرحیں، اہم خطرات، اور کس طرح ITL Vault وسیع پیمانے پر روزمرہ کے صارفین کے لیے ایک قدامت پسند کولیٹرلائزڈ قرضہ ماڈل لا رہا ہے۔ انٹر لنک ماحولیاتی نظام
DeFi قرضہ کیا ہے؟
ڈی فائی قرض دینا بلاک چین کی سب سے زیادہ عملی ایپلی کیشنز میں سے ایک ہے، لیکن اس کے میکانکس روایتی بینکنگ سے مکمل طور پر مختلف ہیں۔ کسی بھی قرض دینے والے پروٹوکول میں حصہ لینے سے پہلے اس بنیاد کو سمجھنا پہلا قدم ہے۔
تعریف اور بنیادی تصور
DeFi قرضہ بینکوں یا مرکزی کریڈٹ اداروں کے بغیر، بلاچین پر سمارٹ کنٹریکٹس کے ذریعے ڈیجیٹل اثاثوں کو ادھار لینے اور قرض دینے کا عمل ہے۔ کریڈٹ سکور یا کاغذی کارروائی پر انحصار کرنے کے بجائے، DeFi میں قرضے مکمل طور پر ضمانت کے ذریعے محفوظ ہوتے ہیں۔ قرض لینے والے اپنے اثاثوں کو ایک سمارٹ کنٹریکٹ میں بند کرتے ہیں، اور اس ضمانت کی قیمت اس رقم سے زیادہ ہونی چاہیے جو وہ قرض لینا چاہتے ہیں۔ اس طریقہ کار کو اوور کولیٹرلائزیشن کہا جاتا ہے، اور یہ قرض دہندگان اور پروٹوکول دونوں کے تحفظ کی بنیاد ہے۔
DeFi قرضہ مرحلہ وار کیسے کام کرتا ہے۔
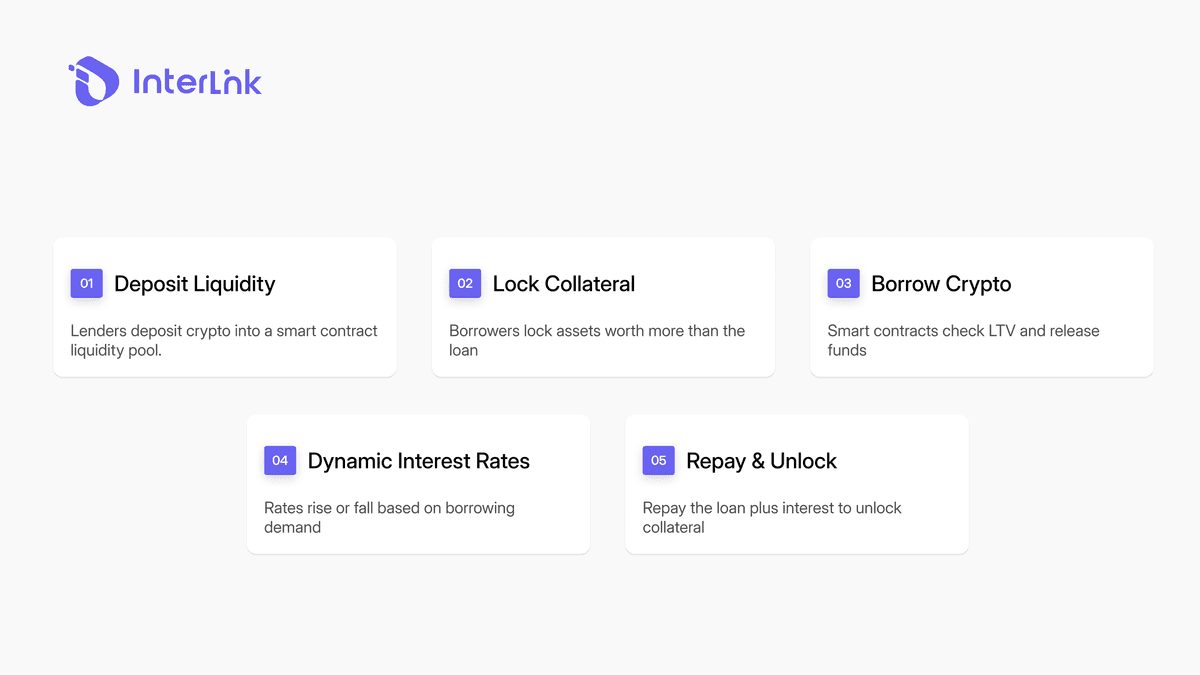
عمل ایک واضح ترتیب کی پیروی کرتا ہے۔ سب سے پہلے، قرض دہندگان اثاثوں کو ایک سمارٹ کنٹریکٹ کے ذریعے منظم لیکویڈیٹی پول میں جمع کرتے ہیں۔ ایک قرض دہندہ جو ان فنڈز تک رسائی حاصل کرنا چاہتا ہے اسے قرض کی رقم سے زیادہ مالیت کے کولیٹرل کو لاک کرنا ہوگا۔ سمارٹ کنٹریکٹ خود بخود لون ٹو ویلیو (LTV) تناسب کا حساب لگاتا ہے اور شرائط پوری ہونے پر فنڈز تقسیم کرتا ہے۔ سود کی شرح پول کے استعمال کی شرح سے طے کی جاتی ہے۔
جب زیادہ لوگ قرض لیتے ہیں تو مزید ڈپازٹس کی حوصلہ افزائی کے لیے شرحیں بڑھ جاتی ہیں۔ جب قرض لینے کی رفتار کم ہو جاتی ہے تو شرحیں گر جاتی ہیں۔ جب قرض لینے والا سود کے ساتھ قرض کی ادائیگی کرتا ہے، تو ضمانت کھل جاتی ہے۔ ان سمارٹ معاہدوں کے ساتھ تعامل کرنے کے لیے، صارفین کو عام طور پر ایک محفوظ غیر حراستی حل کی ضرورت ہوتی ہے جیسے ITLX والیٹ ۔
سمارٹ معاہدوں اور اوریکلز کا کردار
سمارٹ معاہدے ڈی فائی قرض دینے کا انجن ہیں۔ وہ خود بخود قرض کی شرائط کو نافذ کرتے ہیں، سود کا حساب لگاتے ہیں، اور جب ضروری ہو تو انسانی مداخلت کے بغیر مائعات کو متحرک کرتے ہیں۔ تاہم، سمارٹ کنٹریکٹس کو صحیح طریقے سے کام کرنے کے لیے بلاکچین کے باہر سے قیمت کے درست ڈیٹا کی ضرورت ہوتی ہے۔
یہ Chainlink جیسے اوریکلز کا کردار ہے، جو اصل وقت میں اثاثوں کی قیمتوں کو آن چین فراہم کرتے ہیں۔ قابل اعتماد اوریکلز کے بغیر، پروٹوکول درست طریقے سے کولیٹرل کی قدر نہیں کر سکتے اور غلط حل یا استحصال کا خطرہ مول نہیں لے سکتے۔
2026 میں ڈی فائی قرضے کی شرحیں۔
DeFi قرضے میں سود کی شرحیں بینک کی شرحوں کی طرح مقرر نہیں ہیں۔ وہ ہر لیکویڈیٹی پول کے اندر طلب اور رسد کی بنیاد پر مسلسل بدلتے رہتے ہیں۔ یہ سمجھنا کہ وہ کس طرح حرکت کرتے ہیں صارفین کو بہتر فیصلے کرنے میں مدد کرتا ہے۔
DeFi قرضے کی شرحوں کا تعین کیسے کیا جاتا ہے۔
شرحیں ایک الگورتھمک شرح سود کے ماڈل کے ذریعے سیٹ کی جاتی ہیں جو پول کے استعمال کی شرح پر منحصر ہوتی ہے۔ جب استعمال کم ہوتا ہے، تو قرض لینے کی حوصلہ افزائی کے لیے شرحیں کم رہتی ہیں۔ جب استعمال میں اضافہ ہوتا ہے، تو مزید ڈپازٹس اور قرض لینے کی ٹھنڈی مانگ کو راغب کرنے کے لیے شرحیں تیزی سے بڑھ جاتی ہیں۔ یہ طریقہ کار انسانی مداخلت کے بغیر پروٹوکول کے لیے لیکویڈیٹی کو برقرار رکھتا ہے۔
2026 میں DeFi قرضے کی اوسط شرحیں۔
Galaxy Research اور DefiLlama کے اعداد و شمار کے مطابق، Q2 2026 کے مطابق، اوسطاً مستحکم کوائن قرضے کی شرح تقریباً 4.7% پر بیٹھتی ہے، جب کہ فراہمی کی اوسط شرح تقریباً 3.6% ہے۔ اس سے قرض لینے کی لاگت اور جمع کرنے والوں کی پیداوار کے درمیان تقریباً 1.05 فیصد پوائنٹس کا پھیلاؤ پیدا ہوتا ہے۔ پروٹوکول، اثاثہ کی قسم، اور بلاکچین کے لحاظ سے اصل قیمتیں نمایاں طور پر مختلف ہوتی ہیں۔
بڑے قرض دینے والے پروٹوکولز میں قیمتیں۔
بڑے پروٹوکول رسک ماڈلز اور لیکویڈیٹی میں تغیرات کی وجہ سے مختلف شرحیں پیش کرتے ہیں۔ Aave V3، تقریباً $11.8 بلین فعال قرضوں کے ساتھ سب سے بڑا قرض دینے والا پروٹوکول، عام طور پر مسابقتی سٹیبل کوائن کی شرحیں پیش کرتا ہے۔ مورفو، اپنے کیوریٹڈ والٹ فن تعمیر کے ساتھ، بعض اثاثوں کے لیے اعلیٰ APY حاصل کر سکتا ہے۔ اسپارک اور میپل خوردہ بچت سے لے کر ادارہ جاتی کریڈٹ تک مختلف طبقات پر فوکس کرتے ہیں۔ صارفین کو فیصلہ کرنے سے پہلے DefiLlama جیسے پلیٹ فارم پر لائیو ریٹ کا موازنہ کرنا چاہیے۔
ڈی فائی قرضے کی اقسام
تمام DeFi قرض دینے والے پروٹوکول اسی طرح کام نہیں کرتے ہیں۔ مختلف ماڈلز مختلف ضروریات کو پورا کرتے ہیں اور خطرے اور پیچیدگی کی مختلف سطحوں کے ساتھ آتے ہیں۔
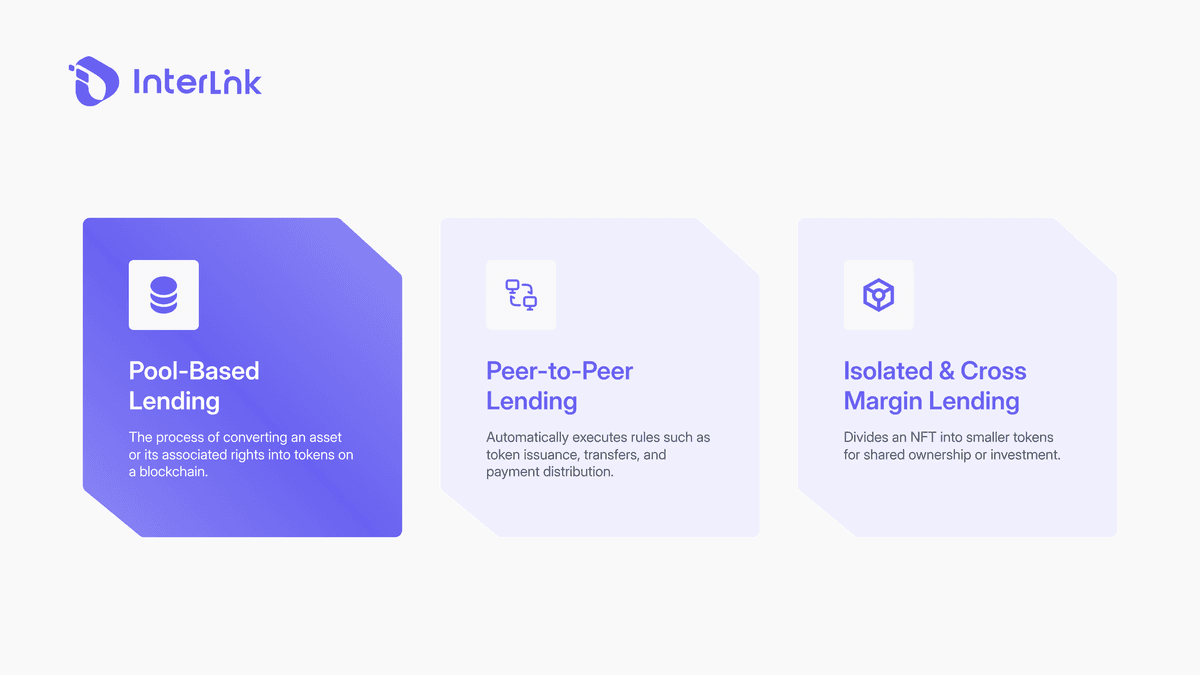
پول پر مبنی قرضہ
یہ سب سے عام ماڈل ہے۔ قرض دہندگان اثاثوں کو ایک مشترکہ پول میں جمع کرتے ہیں، اور قرض لینے والے اس سے حاصل کرتے ہیں۔ سود کی شرح الگورتھم کے مطابق استعمال کی بنیاد پر مقرر کی جاتی ہے۔ Aave اور Compound اہم مثالیں ہیں۔ یہ ماڈل سادہ، انتہائی مائع اور زیادہ تر صارفین کے لیے موزوں ہے۔
پیئر ٹو پیئر قرضہ
اس ماڈل میں، قرض دہندگان اور قرض دہندگان کو مشترکہ پول کے بجائے براہ راست سمارٹ کنٹریکٹ کے ذریعے ملایا جاتا ہے۔ یہ زیادہ لچکدار شرائط کی اجازت دیتا ہے، لیکن لیکویڈیٹی عام طور پر کم ہوتی ہے اور مماثلت میں زیادہ وقت لگ سکتا ہے۔ یہ مخصوص مدتوں یا کم عام اثاثوں والے قرضوں کے مطابق ہے۔
الگ تھلگ اور کراس مارجن قرضہ
کچھ پروٹوکول مارکیٹوں ( الگ تھلگ مارکیٹوں) کے درمیان خطرے کو الگ کرتے ہیں، یعنی ایک ضمانتی اثاثہ صرف ایک مخصوص قرض کو محفوظ کرتا ہے اور دوسری پوزیشنوں کو متاثر نہیں کرتا ہے۔ اس کے برعکس، کراس مارجن متعدد کولیٹرل اثاثوں کو پوزیشنوں کے گروپ کو محفوظ بنانے کی اجازت دیتا ہے، لیکن اگر ایک اثاثہ کی قدر میں کمی آتی ہے تو اس میں متعدی خطرہ زیادہ ہوتا ہے۔
ITL والٹ: انٹر لنک پر کولیٹرلائزڈ قرضہ
جبکہ روایتی DeFi قرض دینے والے پروٹوکولز کو پیچیدہ سمارٹ معاہدوں کے ساتھ تعامل کی ضرورت ہوتی ہے، InterLink Labs ITL Vault پیش کرتا ہے، ایک ہموار ماڈل جو اب بھی شفافیت اور حفاظت کو یقینی بناتا ہے۔
ITL والٹ کیسے کام کرتا ہے۔
ITL والٹ انٹر لنک چین پر بنایا گیا ایک کولیٹرلائزڈ قرضہ پروٹوکول ہے۔ صارفین ITL ٹوکنز کو 30% کی زیادہ سے زیادہ LTV کے ساتھ، USDT ادھار لینے کے لیے کولیٹرل کے طور پر لاک کر دیتے ہیں۔ اس کا مطلب ہے 100 USDT ادھار لینے کے لیے، صارف کو کم از کم $333 مالیت کا ITL لاک کرنا چاہیے۔ یہ کم LTV ایک قدامت پسندانہ نقطہ نظر کی عکاسی کرتا ہے، جس سے مارکیٹ میں اتار چڑھاؤ کے دوران اچانک مائعات کے خطرے کو کم کیا جاتا ہے۔ آپ کے بارے میں مزید پڑھ سکتے ہیں۔ ITL ٹوکنز کی افادیت اور وہ اس میکانزم کو کیسے طاقت دیتے ہیں۔
قرض کی شرائط اور فیس
ITL والٹ 30، 60، اور 90 دنوں کی لچکدار شرائط پیش کرتا ہے، جس میں بالترتیب 1.5%، 3%، اور 4.5% مقررہ فیس کے ساتھ ساتھ مستعار USDT پر 1% اوریجنیشن فیس۔ فیس کا یہ ڈھانچہ شفاف اور قابل پیشن گوئی ہے، بہت سے دوسرے DeFi پروٹوکولز کے تیرتے نرخوں کے برعکس۔ صارفین قرض کھولنے سے پہلے صحیح قیمت جانتے ہیں۔
رسک مینجمنٹ اور شفافیت
ITL والٹ تحفظ کی متعدد پرتوں کا اطلاق کرتا ہے۔ کولیٹرل کو ایک سمارٹ کنٹریکٹ میں آن چین لاک کیا جاتا ہے، ٹیم کے بٹوے میں منتقل نہیں کیا جاتا۔ قرض کی ہر درخواست ادائیگی سے پہلے منظوری کے مرحلے سے گزرتی ہے۔ ابتدائی کولیٹرل ویلیویشن OTC قیمتوں کا استعمال کرتی ہے، مستقبل میں وکندریقرت اوریکلز کو مربوط کرنے کے منصوبوں کے ساتھ۔ پوزیشنز کی مسلسل نگرانی کی جاتی ہے، اور LTV تھریشولڈز کو سختی سے کنٹرول کیا جاتا ہے تاکہ جھڑپوں کو لیکویڈیشن کے خطرات سے بچایا جا سکے۔
DeFi قرض دینے کے خطرات
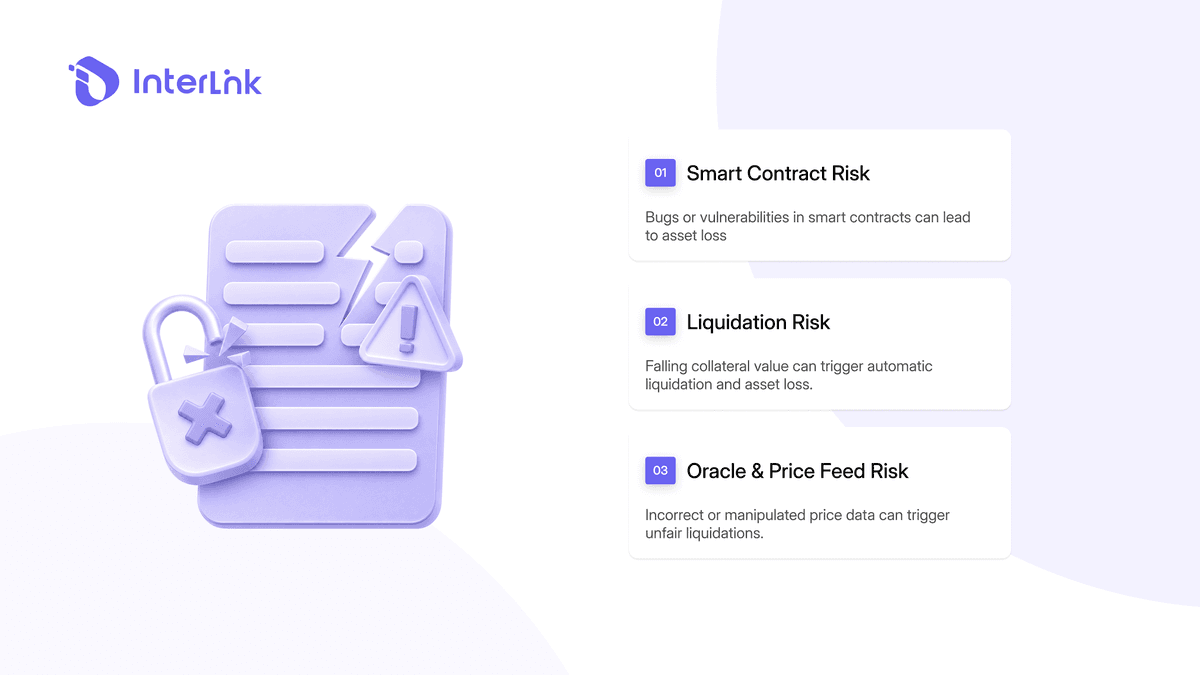
DeFi قرض دینے سے ثالثوں کو ہٹاتا ہے لیکن خطرے کو نہیں ہٹاتا۔ درج ذیل خطرات کو سمجھنا صارفین کو اپنے سرمائے کی حفاظت اور باخبر فیصلے کرنے میں مدد کرتا ہے۔
سمارٹ معاہدے کا خطرہ
سمارٹ معاہدوں میں کیڑے ہو سکتے ہیں یا ان کا استحصال کیا جا سکتا ہے، جس سے فنڈز کا نقصان ہو سکتا ہے۔ اگرچہ Aave جیسے بڑے پروٹوکولز نے متعدد آڈٹ کیے ہیں اور سالوں سے مستحکم طریقے سے کام کیا ہے، لیکن خطرہ کبھی صفر نہیں ہوتا ہے۔ صارفین کو آزادانہ آڈٹ اور طویل ٹریک ریکارڈ کے ساتھ پروٹوکول کو ترجیح دینی چاہیے۔
لیکویڈیشن رسک
جب کولیٹرل ویلیو اجازت شدہ LTV حد سے نیچے آجاتی ہے، تو پوزیشن خود بخود ختم ہو سکتی ہے۔ قرض لینے والا اپنا کچھ حصہ یا تمام ضامن کھو دیتا ہے، اکثر اضافی لیکویڈیشن فیس کے ساتھ۔ یہ DeFi قرض دینے میں سب سے عام خطرہ ہے، جو کہ ایک محفوظ LTV تناسب کو برقرار رکھنے کی اہمیت کو اجاگر کرتا ہے، خاص طور پر مارکیٹ کے اتار چڑھاؤ کے دوران۔
اوریکل اور پرائس فیڈ رسک
اگر کوئی اوریکل غلط قیمتیں فراہم کرتا ہے یا اس پر حملہ کیا جاتا ہے، تو پروٹوکول غیر منصفانہ طور پر پوزیشنوں کو ختم کر سکتا ہے یا ان پوزیشنوں سے محروم ہو سکتا ہے جنہیں ختم کر دیا جانا چاہیے۔ پروٹوکول اس کو کم کرنے کے لیے متعدد اوریکل ذرائع اور کراس چیکنگ میکانزم کا استعمال کرتے ہیں، لیکن صارفین کو پھر بھی اس پروٹوکول کے اوریکل ماڈل کو سمجھنا چاہیے جس میں وہ شامل ہوتے ہیں۔
نتیجہ
ڈی فائی قرض دینا بلاکچین کی سب سے زیادہ عملی ایپلی کیشنز میں سے ایک ہے، جس سے صارفین کو بینکوں کے بغیر ڈیجیٹل اثاثے ادھار لینے اور قرض دینے کی اجازت ملتی ہے۔ 2026 میں 4.7% کے قریب اوسطاً مستحکم کوائن قرضے کی شرح اور 3.6% کے قریب سپلائی کی شرح کے ساتھ، یہ ایک پختہ مارکیٹ ہے جس میں اہم لیکویڈیٹی ہے۔ تاہم، سمارٹ کنٹریکٹ، لیکویڈیشن، اور اوریکل کے خطرات احتیاط سے جانچنے کے لیے اہم عوامل ہیں۔
ITL Vault اپنے 30% زیادہ سے زیادہ LTV اور 30، 60، اور 90 دنوں کی مقررہ شرائط کے ساتھ زیادہ قدامت پسند انداز پیش کرتا ہے۔ ان لوگوں کے لیے جو ایک مفت کریپٹو ایپ یا مفت کان کنی ایپ کے ذریعے Web3 میں داخل ہوئے ہیں، ITL Vault جیسے پروٹوکول ڈیجیٹل اثاثوں کو قابل استعمال مالیاتی ٹولز میں تبدیل کرنے کا واضح راستہ دکھاتے ہیں۔ قرض دینے کے علاوہ، صارف بھی دریافت کر سکتے ہیں۔ اسٹیکنگ اور دیگر پیداواری حکمت عملیوں کے ذریعے کرپٹو کے ساتھ غیر فعال آمدنی حاصل کرنا ۔
ڈس کلیمر: یہ گائیڈ صرف تعلیمی مقاصد کے لیے ہے اور اس میں مالی مشورہ شامل نہیں ہے۔ DeFi قرض دینے میں خطرہ ہوتا ہے، بشمول ضمانت کے ممکنہ نقصان۔ حصہ لینے سے پہلے ہمیشہ اپنی تحقیق کریں۔
متعلقہ مضامین:
مکمل سمجھیں۔ انٹر لنک ماحولیاتی نظام اور تمام پروڈکٹس کیسے جڑتے ہیں۔
کے بارے میں جانیں۔ ITL ٹوکنز کی افادیت جو ITL والٹ میں کولیٹرل کے طور پر استعمال ہوتی ہے۔
ہمارے ساتھ اپنا محفوظ پرس ترتیب دیں۔ ITLX والیٹ گائیڈ
کے دوسرے طریقے دریافت کریں۔ کرپٹو کے ساتھ غیر فعال آمدنی حاصل کرنا

