

Ứng dụng tiền điện tử dành cho người không có tài khoản ngân hàng: Một con đường mới hướng tới hòa nhập tài chính.
20 thg 10, 2026
Công nghệ
Đối với 1,4 tỷ người trưởng thành vẫn chưa có tài khoản ngân hàng vào năm 2021, việc tiếp cận các dịch vụ tài chính vẫn có thể bị hạn chế bởi thủ tục giấy tờ, chi phí, cơ sở hạ tầng và các rào cản khác. Bài viết này khám phá cách blockchain và tiền điện tử có thể hỗ trợ hòa nhập tài chính , và cách InterLink kết hợp định danh kỹ thuật số, bằng chứng về danh tính cá nhân và các dịch vụ Web3 để tạo ra một điểm khởi đầu tiềm năng cho hệ sinh thái tài chính kỹ thuật số.
Vì sao hòa nhập tài chính vẫn quan trọng đối với những người không có tài khoản ngân hàng.
Hòa nhập tài chính không chỉ đơn thuần là có tài khoản ngân hàng; mà còn là khả năng tiếp cận các dịch vụ thanh toán, tiết kiệm, tín dụng và tham gia vào nền kinh tế số. Hiểu rõ những người không có tài khoản ngân hàng là ai và tại sao họ vẫn bị loại trừ sẽ giúp làm rõ tầm quan trọng của các giải pháp Web3 như InterLink.
Quy mô của vấn đề
Theo báo cáo Global Findex 2021 của Ngân hàng Thế giới, khoảng 1,4 tỷ người trưởng thành, tương đương 24% dân số thế giới, vẫn chưa có tài khoản ngân hàng. Mặc dù tỷ lệ sở hữu tài khoản ngân hàng toàn cầu đã đạt 76%, nhưng vẫn còn những khoảng cách đáng kể giữa các nhóm dân cư có thu nhập thấp. Ngân hàng Thế giới cũng lưu ý rằng 1,3 tỷ người thiếu giấy tờ tùy thân chính thức; đây là rào cản chính ngăn cản việc tiếp cận các dịch vụ tài chính ngay từ đầu.
Những rào cản phổ biến đối với việc tiếp cận tài chính
Người không có tài khoản ngân hàng là người không có tài khoản tại một tổ chức tài chính chính thức, trong khi người có tài khoản nhưng vẫn thiếu khả năng tiếp cận các sản phẩm tài chính đáng tin cậy có thể có tài khoản. Các rào cản phổ biến bao gồm không đủ tiền để duy trì tài khoản, thiếu giấy tờ tùy thân cần thiết, khoảng cách xa đến ngân hàng, khả năng truy cập internet hạn chế và trình độ hiểu biết tài chính thấp. Những thách thức này giải thích tại sao điện thoại thông minh và các dịch vụ tài chính kỹ thuật số ngày càng trở nên quan trọng đối với việc thúc đẩy hòa nhập tài chính.
Tiền điện tử có thể hỗ trợ sự hòa nhập tài chính như thế nào?
Tiền điện tử không phải là giải pháp đảm bảo cho tình trạng loại trừ tài chính. Mạng lưới blockchain, ví điện tử và các ứng dụng phi tập trung vẫn còn đối mặt với những thách thức về kỹ thuật, quy định, bảo mật và khả năng sử dụng. Tuy nhiên, chúng mang đến một cơ sở hạ tầng thay thế có thể bổ sung cho các hệ thống tài chính hiện có ở một số thị trường.
Truy cập tài chính kỹ thuật số thông qua điện thoại thông minh
Điện thoại thông minh có thể cung cấp quyền truy cập vào ví điện tử, ứng dụng thanh toán và các dịch vụ dựa trên công nghệ blockchain mà không cần người dùng phải đến chi nhánh ngân hàng truyền thống. Đối với những người sống xa các tổ chức tài chính, điều này có thể giảm bớt một rào cản vật lý trong việc tiếp cận các dịch vụ này. Sự thành công rộng rãi của dịch vụ thanh toán di động cũng cho thấy điện thoại có thể đóng vai trò là cầu nối quan trọng đến các dịch vụ tài chính.
Thanh toán xuyên biên giới và truy cập DeFi
Các hệ thống thanh toán dựa trên tiền điện tử có tiềm năng giúp một số giao dịch chuyển tiền xuyên biên giới nhanh hơn hoặc dễ tiếp cận hơn bằng cách cho phép giá trị di chuyển qua mạng lưới blockchain. Điều này có thể đặc biệt quan trọng đối với những người phụ thuộc vào kiều hối quốc tế. Tài chính phi tập trung (DeFi) cũng sử dụng blockchain và hợp đồng thông minh để cung cấp các dịch vụ như trao đổi token và cho vay mà không hoàn toàn phụ thuộc vào một tổ chức tài chính truyền thống. Tuy nhiên, lợi ích thực tế phụ thuộc vào phí giao dịch, quy định địa phương, tính thanh khoản và khả năng chuyển đổi tài sản kỹ thuật số thành tiền tệ địa phương.
HumanPad – Hỗ trợ tiếp cận dịch vụ ngân hàng cho người không có tài khoản ngân hàng
Đối với những người không có điện thoại thông minh hoặc thiết bị phù hợp để xác thực sinh trắc học, ngay cả dịch vụ Web3 dễ tiếp cận nhất cũng có thể nằm ngoài tầm với. HumanPad được thiết kế để giải quyết trực tiếp vấn đề này.
HumanPad là một thiết bị nhỏ gọn, được hỗ trợ bởi trí tuệ nhân tạo (AI), có kích thước tương đương với một chiếc iPod Shuffle, được trang bị hệ thống camera AI và các cảm biến độ phân giải cao được tối ưu hóa đặc biệt cho việc xác thực con người. Nó được thiết kế để đeo trên người chứ không phải để mang theo, định vị nó như một thiết bị AI đeo được trong tương lai.
Trong khi Ngân hàng Thế giới thống kê có 1,4 tỷ người trưởng thành không có tài khoản ngân hàng trên toàn cầu, HumanPad đặc biệt nhắm đến 1,3 tỷ người thiếu giấy tờ tùy thân chính thức; một rào cản chính trong việc tiếp cận các dịch vụ tài chính. Ngoài việc xác minh danh tính, HumanPad còn là cánh cửa dẫn đến hòa nhập tài chính. Nó có thể đóng vai trò là điểm xác minh đáng tin cậy cho các hoạt động cho vay, đi vay, tiết kiệm, thanh toán vi mô và tiếp cận các dịch vụ tài chính cơ bản.
InterLink tạo ra điểm tiếp cận kỹ thuật số như thế nào cho những người không có tài khoản ngân hàng?
Cách tiếp cận của InterLink đối với việc hòa nhập tài chính được xây dựng trên một tiền đề đơn giản: xác minh danh tính của một người thật chỉ một lần, sau đó cấp cho họ quyền truy cập vào toàn bộ hệ sinh thái các dịch vụ Web3. Phần này giải thích cách InterLink ID và Giấy chứng nhận danh tính tạo ra điểm truy cập đó.
ID InterLink và Bảo mật Đa lớp
InterLink ID hoạt động như lớp định danh kỹ thuật số trong hệ sinh thái InterLink. Nó tuân theo các nguyên tắc Định danh Tự chủ (Self-Sovereign Identity - SSI), nghĩa là người dùng sở hữu và kiểm soát thông tin xác thực của họ thay vì phụ thuộc vào một cơ quan trung ương. Hệ thống được xây dựng trên ba trụ cột nền tảng: dữ liệu sinh trắc học được mã hóa (không có thông tin sinh trắc học thô nào được lưu trữ hoặc tiết lộ), lưu trữ phi tập trung (dữ liệu định danh được lưu trữ trên IPFS hoặc Arweave) và khả năng chứng minh không tiết lộ thông tin (người dùng có thể chứng minh các tuyên bố mà không cần tiết lộ dữ liệu cơ bản).
Bằng chứng về tư cách cá nhân và sự tham gia đã được xác minh
Xác minh danh tính cá nhân (Proof of Personhood - PoP) được thiết kế để xác thực rằng tài khoản thuộc về một người thật chứ không phải là bot hoặc tài khoản trùng lặp. InterLink sử dụng xác minh khuôn mặt và các cơ chế liên quan đến tính xác thực như một phần của quy trình này. Lớp xác minh người thật có thể giúp các ứng dụng Web3 hỗ trợ sự tham gia thực sự và giảm thiểu rủi ro liên quan đến các tài khoản tự động hoặc trùng lặp.
Một bản sắc duy nhất xuyên suốt hệ sinh thái
InterLink được thiết kế dựa trên một lớp định danh chung, cho phép người dùng kết nối định danh đã được xác minh của họ với các ứng dụng được hỗ trợ và Ví ITLX . Thay vì tạo một định danh riêng cho mỗi dịch vụ, người dùng có thể truy cập các phần khác nhau của hệ sinh thái thông qua ID InterLink của họ. Điều này có thể mang lại trải nghiệm kết nối và dễ tiếp cận hơn cho những người mới làm quen với Web3.
Hướng dẫn cách tạo ID kỹ thuật số InterLink và bắt đầu sử dụng
Việc bắt đầu sử dụng InterLink chỉ cần một chiếc điện thoại thông minh và vài phút. Quy trình được thiết kế để người dùng có thể dễ dàng sử dụng bất kể kinh nghiệm trước đây của họ với tiền điện tử hoặc dịch vụ tài chính.
Bước 1: Bắt đầu với ứng dụng InterLink
Hãy bắt đầu bằng cách mở ứng dụng InterLink và đăng nhập hoặc tạo tài khoản. Người dùng cần có điện thoại thông minh tương thích và tuân thủ các yêu cầu mới nhất được hiển thị trong ứng dụng chính thức. Ứng dụng này đóng vai trò là cổng chính để quản lý ID InterLink và truy cập các dịch vụ hệ sinh thái được hỗ trợ.
Bước 2: Hoàn tất xác minh người dùng
Giai đoạn tiếp theo bao gồm hoàn tất quy trình Xác minh Danh tính (Proof of Personhood - PoP) của InterLink. Hệ thống sử dụng xác minh khuôn mặt và các kiểm tra liên quan đến tính sống động để xác định rằng người tham gia là một người thật, duy nhất. InterLink cho biết thiết kế PoP của họ sử dụng xử lý trên thiết bị và bằng chứng mật mã thay vì lưu giữ hoặc truyền hình ảnh sinh trắc học gốc đến máy chủ trung tâm.
Bước 3: Tạo và xác minh ID InterLink của bạn
Sau khi hoàn tất quy trình xác minh con người, người dùng có thể tạo và xác minh ID InterLink của mình. Danh tính đã được xác minh này đóng vai trò là lớp truy cập kỹ thuật số trong hệ sinh thái InterLink, giúp người dùng kết nối với các ứng dụng và dịch vụ được hỗ trợ. ID InterLink có thể được sử dụng trên nhiều phần khác nhau của hệ sinh thái nơi hỗ trợ xác thực danh tính.
Bước 4: Truy cập Dịch vụ Web3 của InterLink
Sau khi ID InterLink được xác minh, người dùng có thể bắt đầu khám phá các dịch vụ Web3 có sẵn trong hệ sinh thái. Các dịch vụ này có thể bao gồm Mini-Apps, chức năng ví, ứng dụng phi tập trung và các tính năng Web3 được hỗ trợ khác. Danh tính đã được xác minh có thể hoạt động cùng với Ví ITLX, cung cấp cho người dùng điểm khởi đầu kết nối để tương tác với tài sản kỹ thuật số và các ứng dụng dựa trên blockchain.
Cách thức gia nhập hệ sinh thái tài chính phi tập trung InterLink
Sau khi người dùng có ID InterLink được xác minh, họ có thể truy cập vào một loạt các dịch vụ tài chính phi tập trung. Các dịch vụ này được thiết kế để cung cấp tiện ích vượt xa việc chỉ đơn thuần lưu trữ tài sản.
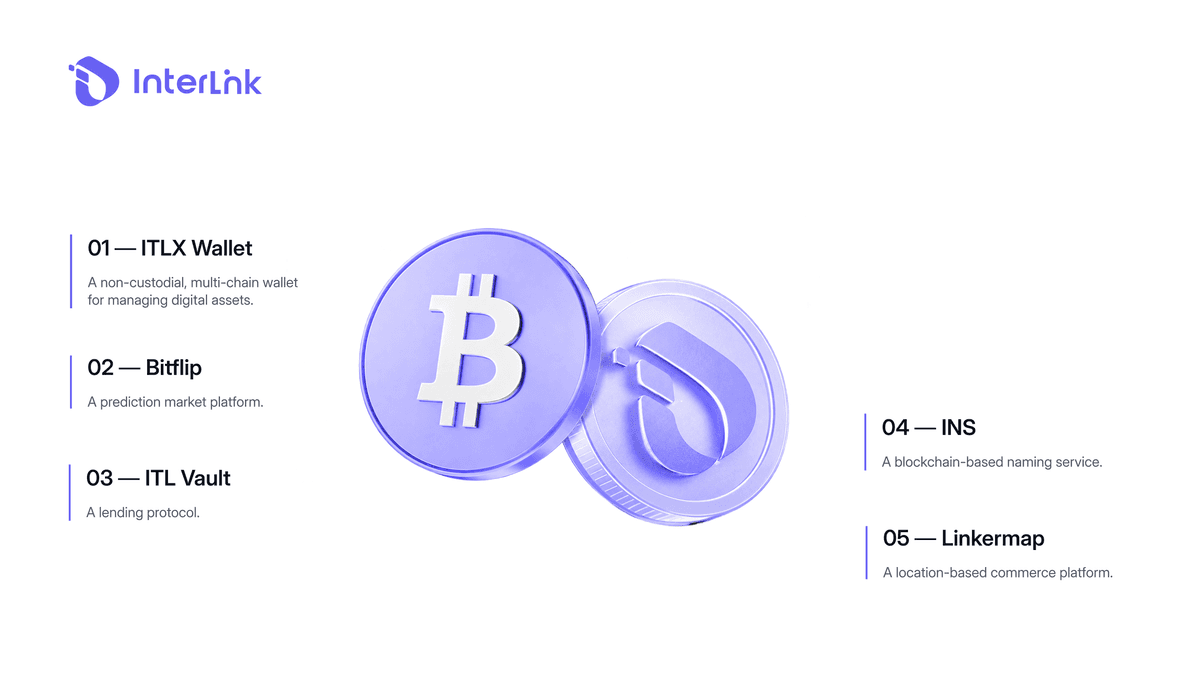
Người dùng có thể truy cập Ví ITLX; một ví đa chuỗi, không lưu ký, để quản lý các tài sản kỹ thuật số được hỗ trợ và kết nối với DeFi và dApps. Các ứng dụng được hỗ trợ bao gồm thị trường dự đoán (BitFlip), giao thức cho vay (ITL Vault), dịch vụ đặt tên (INS) và nền tảng thương mại địa lý (LinkersMap).
Ở giai đoạn hiện tại, stablecoin (USDT, USDC) là phương thức thanh toán được chấp nhận trong ITLX Pay, mang lại tiện ích thực tế tức thì cho người dùng. Khi hệ sinh thái trưởng thành hơn, ITL sẽ là tài sản thanh toán chính thức tiếp theo trong ITLX Pay. ITLG hỗ trợ sự tham gia và quản trị trong hệ sinh thái.
Nói một cách đơn giản, hành trình này kết nối InterLink ID → Ứng dụng InterLink → Ví ITLX → Web3 và các dịch vụ DeFi, mang đến cho người dùng một cách thức kết nối chặt chẽ hơn để tham gia vào hệ sinh thái.
Các trường hợp sử dụng thực tế cho người không có tài khoản ngân hàng
Tiềm năng của InterLink Labs đối với những người không có tài khoản ngân hàng được hiểu rõ nhất thông qua các ví dụ cụ thể. Một số trường hợp sử dụng đã chứng minh cách thức xác thực danh tính kỹ thuật số có thể mở khóa khả năng tiếp cận tài chính. Các tổ chức phi chính phủ có thể chuyển tiền điện tử trực tiếp cho các cá nhân đã được xác minh tại các khu vực thiên tai, loại bỏ sự chậm trễ và gian lận. Các tổ chức như WHO hoặc UNICEF có thể cấp các khoản tài trợ nhỏ hoặc tín dụng giáo dục kỹ thuật số trực tiếp cho người dùng đã được xác minh.
Các công ty công nghệ có thể trả tiền trực tiếp cho người dùng đã được xác minh vì đã đóng góp dữ liệu huấn luyện AI chất lượng cao. LinkersMap cho phép người dùng mua sắm trên Amazon và thanh toán bằng tài sản kỹ thuật số mà không cần tài khoản ngân hàng hoặc thẻ tín dụng. Tính đến đầu năm 2026, InterLink đã vượt qua 9 triệu người dùng đăng ký, với hơn 5 triệu người dùng là con người đã được xác minh, đưa nó trở thành một trong những mạng lưới Web3 xác thực danh tính lớn nhất.
Phần kết luận
Một ứng dụng tiền điện tử dành cho người dùng không có tài khoản ngân hàng có thể cung cấp một con đường khác để tiếp cận các dịch vụ tài chính kỹ thuật số bằng cách kết hợp điện thoại thông minh, blockchain, ví điện tử và xác minh danh tính. Cách tiếp cận của InterLink kết nối InterLink ID, Proof of Personhood , ITLX Wallet và các dịch vụ Web3 để tạo ra một điểm khởi đầu tiềm năng vào hệ sinh thái tài chính kỹ thuật số. Tuy nhiên, blockchain và tiền điện tử không phải là giải pháp tự động cho việc loại trừ tài chính. An ninh, giáo dục, bảo vệ người tiêu dùng, sự rõ ràng về quy định và khả năng tiếp cận kỹ thuật số với giá cả phải chăng vẫn là những yếu tố thiết yếu để đạt được sự hòa nhập tài chính có ý nghĩa.
Tuyên bố miễn trừ trách nhiệm: Bài viết này chỉ mang tính chất thông tin và không cấu thành tư vấn tài chính, đầu tư hoặc pháp lý. Tài sản tiền điện tử và dịch vụ Web3 tiềm ẩn rủi ro, người dùng nên tự nghiên cứu và xem xét luật pháp hiện hành trước khi tham gia.

