

RWA Tokenizasyonu Nedir? Gerçek Dünya Varlıkları Açıklaması
15 Eki 2026
Teknoloji
Web3'te en çok tartışılan fikirlerden biri olan RWA tokenizasyonu, gerçek dünya değerini blok zincirinde çıkarılabilen, transfer edilebilen ve ödemesi yapılabilen dijital tokenlara dönüştürmeyi amaçlamaktadır. Bu kılavuz , RWA tokenizasyonunun ne olduğunu , gerçek varlıkların blok zincirinde nasıl hareket ettiğini, pazarın neden büyüdüğünü ve işlem tabanlı tasarımların şeffaflığı nasıl artırmayı hedeflediğini açıklamaktadır.
RWA Tokenizasyonu Nedir?
RWA, gerçek dünya varlıkları anlamına gelir; gayrimenkul, tahvil, emtia, faturalar veya ticari ekonomik faaliyet gibi blok zincirinin dışında var olan değerlerdir. Tokenizasyon ise bu değerin şeffaf kurallara göre ihraç edilebilmesi, transfer edilebilmesi ve ödemesinin yapılabilmesi için blok zinciri üzerinde dijital bir temsilinin oluşturulması anlamına gelir.
Dolayısıyla bir RWA tokenı, zincir dışı gerçeklik ile zincir içi piyasalar arasında bir köprü görevi görür. Önemli olan, bir tokenın her zaman tam yasal mülkiyet belgeleriyle aynı olmamasıdır. Tam haklar, yasal yapıya, token tasarımına ve yargı yetkisine bağlıdır.
Temel Kavram: Sembolik Temsil ve Yasal Mülkiyet Arasındaki Fark
RWA tokenı, gerçek dünya değerinin zincir üzerindeki bir temsilidir. Yasal mülkiyet ve token hakları birbiriyle ilişkilidir, ancak her zaman aynı değildir.
Gerçek Dünya Varlıklarının Zincir Üzerinde Nasıl Hareket Ettiği
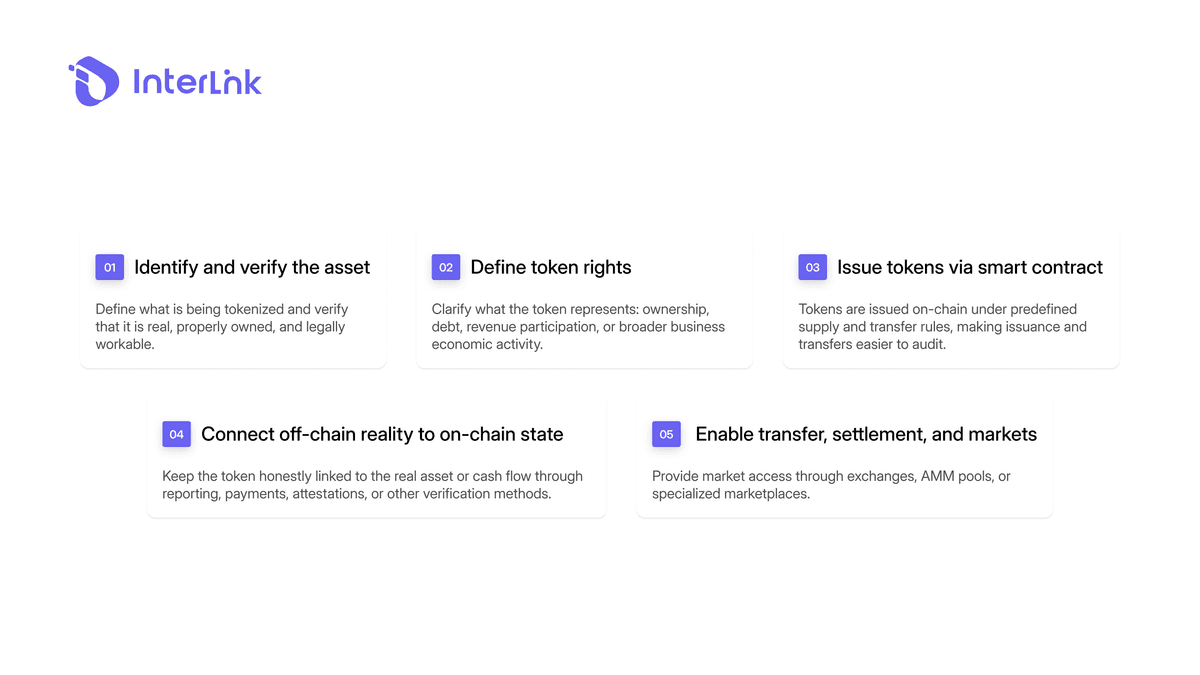
Tokenizasyon tek bir tıklama değil, bir süreçtir. Çoğu proje benzer bir sırayı izler:
- Adım 1: Varlığı tanımlayın ve doğrulayın - Tokenleştirilecek olan şeyin ne olduğunu tanımlayın ve gerçek, doğru şekilde sahiplenilmiş ve yasal olarak kullanılabilir olduğunu doğrulayın.
- Adım 2: Token haklarını tanımlayın - Tokenin neyi temsil ettiğini açıklığa kavuşturun: mülkiyet, borç, gelir paylaşımı veya daha geniş kapsamlı ticari ekonomik faaliyet.
- 3. Adım: Akıllı sözleşme aracılığıyla token'ların ihraç edilmesi - Token'lar, önceden tanımlanmış arz ve transfer kuralları altında zincir üzerinde ihraç edilir; bu da ihraç ve transferlerin denetlenmesini kolaylaştırır.
- 4. Adım: Zincir dışı gerçekliği zincir içi duruma bağlayın - Token'ı raporlama, ödemeler, onaylar veya diğer doğrulama yöntemleri aracılığıyla gerçek varlığa veya nakit akışına dürüst bir şekilde bağlayın.
- Adım 5: Transfer, ödeme ve piyasaları etkinleştirin - Borsalar, AMM havuzları veya özel pazaryerleri aracılığıyla piyasa erişimi sağlayın.
Ana Kavram: Köprü Problemi
RWA tokenizasyonunun en zor kısmı token basmak değil, zincir üzerindeki token'ı zincir dışındaki varlık veya nakit akışıyla dürüst bir şekilde bağlantılı tutmaktır.
RWA Tokenizasyonunun Önemi
RWA'ların cazibesi, gerçek ekonomik değeri blok zinciri verimliliğiyle birleştirmesinden kaynaklanmaktadır. Potansiyel avantajlar şunlardır:
- Normalde alım satımı zor olan varlıklar için daha iyi likidite.
- Kısmi erişim sayesinde daha fazla katılımcı daha küçük pozisyonlar alabilir.
- Birçok geleneksel sürece göre daha hızlı transfer ve ödeme.
- Hakların ve faaliyetlerin zincir üzerinde net bir şekilde kaydedilmesi daha fazla şeffaflık sağlar.
- Hem ihraç edenler hem de kullanıcılar için sermaye piyasalarına daha geniş erişim.
Piyasa potansiyeli genellikle büyük olarak tanımlanır çünkü temelindeki gerçek dünya varlık tabanı çok geniştir. Bununla birlikte, potansiyel, garantili benimseme ile aynı şey değildir. Yasal açıklık, varlık kalitesi ve protokol tasarımı, projelerin kalıcı değer yaratıp yaratmayacağına karar verir.
Tokenleştirilmiş Gerçek Dünya Varlıklarının Yaygın Türleri
Tüm risk ağırlıklı varlıklar aynı değildir. Temel varlık, risk profilini değiştirir.
Yaygın kategoriler şunlardır:
- Gayrimenkul
- Devlet menkul kıymetleri, tahviller ve kredi ürünleri
- Emtialar
- Faturalar ve alacaklar
- İş faaliyeti veya gelir bağlantılı modeller
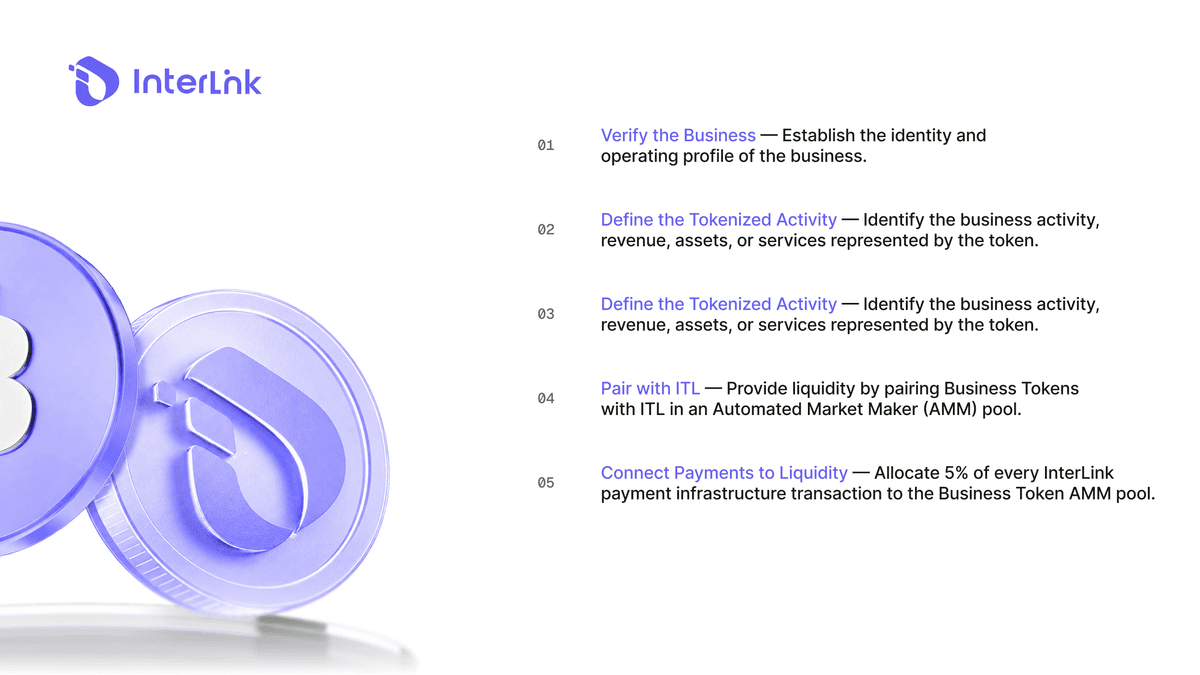
InterLink'in yaklaşımı son kategoriye daha yakındır. Sadece fiziksel varlıklara odaklanmak yerine, iş odaklı, işlem destekli bir tasarıma önem verir: Doğrulanmış işletmeler, ekonomik aktiviteyi temsil eden İşletme Token'ları çıkarabilir, bunları protokole gömülü havuzlarda ITL ile eşleştirebilir ve zincir üstü desteği gerçek ödeme akışına bağlayabilir. Bu, birçok modelden biridir, RWA'nın tek biçimi değildir.
İşlem Tabanlı Tasarımlar Şeffaflığı Nasıl Artırıyor?
Zayıf RWA modellerinin en büyük zayıflığı, token ile gerçek faaliyet arasındaki uçurumdur. İşlem tabanlı tasarımlar bu uçurumu kapatmaya çalışır. Zayıf bir yapıda, bir token zincir üzerinde var olabilirken, gerçek varlıkla bağlantı çoğunlukla zincir dışı vaatlere veya seyrek raporlara bağlıdır. Daha güçlü bir yapıda, gözlemlenebilir ticari faaliyet, zaman içinde tokenin piyasasını ve likiditesini desteklemeye yardımcı olur.
InterLink'in İşlem Destekli Dijital Varlıklar yaklaşımı bu fikri göstermektedir: ödemeler ağın ödeme altyapısı üzerinden işlendiğinde, değerin bir kısmı İşletme Token'ının piyasa yapısına yönlendirilebilir. $ITL'nin uzlaşma ve rezerv varlığı olarak kullanılmasıyla birlikte, bu, zincir üzerindeki değeri gerçek ticari işlem hacmiyle daha yakından ilişkilendirmeyi amaçlamaktadır.
Temel Kavram: İşlem Odaklı Şeffaflık
Token değerinin yalnızca zincir dışı raporlara değil, gözlemlenebilir ticari faaliyetlere de bağlanması şeffaflığı artırır.
RWA Tokenizasyonunun Faydaları ve Riskleri
RWA tokenizasyonu yeni fırsatlar yaratırken, aynı zamanda yeni başarısızlık noktaları da ortaya çıkarıyor.
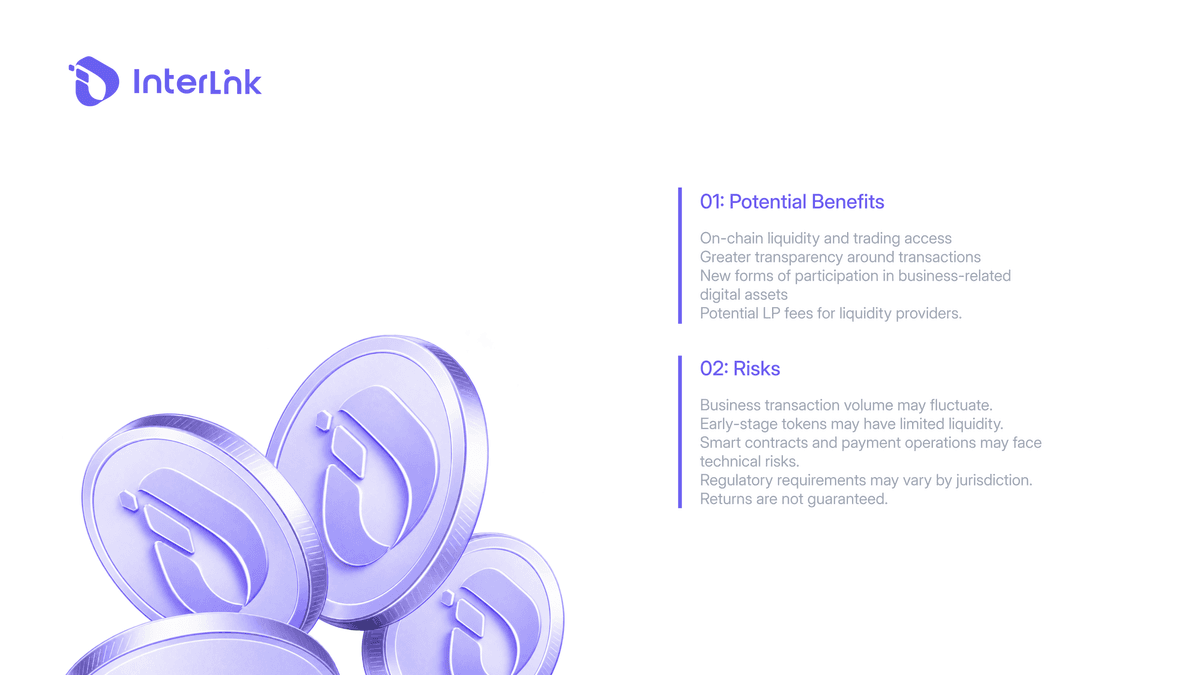
Potansiyel faydalar
- Sermayeye ve likiditeye daha esnek erişim
- Kısmi katılım
- Birçok geleneksel süreçten daha hızlı aktarım
- Kurallar ve transferler zincir üzerinde olduğunda denetim izleri daha net olur.
Başlıca riskler
- Ülkelere göre yasal ve düzenleyici belirsizlik
- Düşük kaliteli temel varlıklar
- Zayıf zincir dışı veri veya oracle riski
- Akıllı sözleşme güvenlik açıkları
- Erken aşamalarda sınırlı piyasa likiditesi
- İade garantisi yok.
Çözüm
RWA tokenizasyonu, gerçek dünya değerini, net kurallar altında çıkarılabilen, transfer edilebilen ve ödemesi yapılabilen zincir üstü tokenlara dönüştürür. En güçlü tasarımlar, tokenları gerçek faaliyetlerle bağlantılı tutar; örneğin InterLink'inki gibi işlem tabanlı modeller aracılığıyla. Piyasa potansiyeli büyük, ancak sonuçlar yine de yasal açıklığa, varlık kalitesine ve protokol tasarımına bağlıdır.
Yasal Uyarı: InterLink Labs tarafından hazırlanan bu kılavuz yalnızca eğitim amaçlıdır ve finansal, hukuki veya yatırım tavsiyesi niteliği taşımaz. Her zaman kendi araştırmanızı yapın.

