

İşletme Tokenı mı, Hisse Senedi mi: KOBİ'ler İçin Halka Arz Alternatifi?
15 Eki 2026
Yolculuğumuz
Birçok KOBİ için geleneksel bir halka arz (IPO) çok pahalı ve çok yavaştır. İşletme token'ları, gerçek ticari faaliyetleri tam bir borsa sürecinden geçmeden zincir üstü sermaye piyasalarına bağlayan pratik bir alternatif olarak ortaya çıkmaktadır. Bu kılavuz , iki modeli maliyet, likidite, yasal engeller ve yönetişim açısından karşılaştırmaktadır.
İşletme Tokenı ve Hisse Senedi Nedir?
İki modeli karşılaştırmadan önce, her birinin neyi temsil ettiğini ve hangi hakları sağladığını anlamak çok önemlidir. Bu ayrım, bir işletme tokeninin halka arz alternatifi olarak hizmet edip edemeyeceğini değerlendirmenin temelini oluşturur.
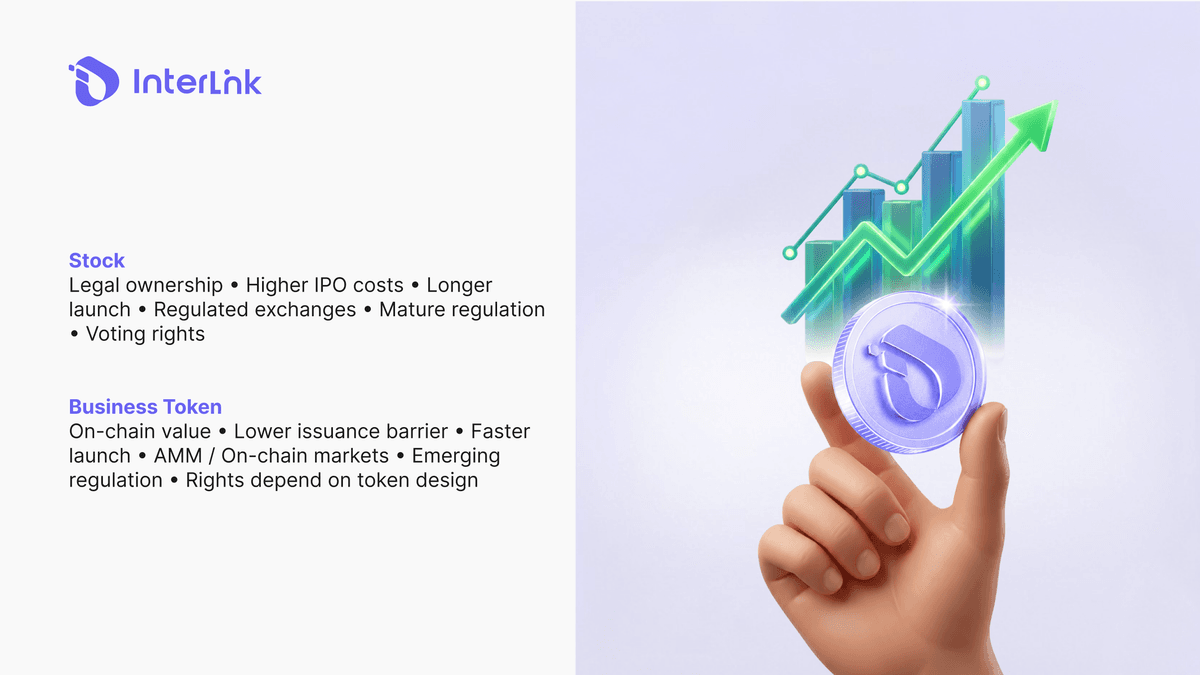
Hisse senedi, bir şirketteki yasal sahipliği temsil eder. Hissedarlar, temettü, oy hakkı ve gelişmiş menkul kıymetler yasaları kapsamında koruma elde edebilirler. Buna karşılık, şirketler yüksek düzeyde açıklama, uyumluluk ve listeleme gereklilikleriyle karşı karşıyadır. Değiş tokuş açıktır: halka açık sermaye piyasalarına erişim, önemli düzenleyici yükümlülükleri de beraberinde getirir.
Bir işletme tokenı, bir şirketin ekonomik faaliyetinin veya işletme değerinin zincir üzerindeki bir temsilidir. Hakları, token tasarımına, akıllı sözleşme kurallarına ve yerel yasalara bağlıdır. Otomatik olarak yasal bir hisse senediyle aynı değildir. Bir işletme tokenının öz sermaye ile aynı haklara sahip olduğunu varsaymadan önce bu ayrımı anlamak çok önemlidir.
Temel Kavram: Mülkiyet ve Zincir Üzerindeki Ekonomik Temsil Arasındaki Fark
Hisse senedi genellikle yasal mülkiyeti ifade eder. İşletme token'ı ise, klasik hissedar haklarını içerebilen veya içermeyebilen, işletme faaliyetine bağlı zincir üstü bir ekonomik tasarımı temsil eder.
Kurumsal Token ve Hisse Senedi: Temel Farklar Bir Bakışta
Yan yana görünüm, pratik farklılıkları anlamayı kolaylaştırır.
Maliyet Karşılaştırması – KOBİ'ler İçin Halka Arz Neden Zor?
Maliyet, KOBİ'lerin halka açık pazarlara erişimini engelleyen en önemli engellerden biridir. Her iki modelin maliyet yapısını anlamak, tokenizasyonun pratik bir avantaj sunduğu noktaları netleştirmeye yardımcı olur.
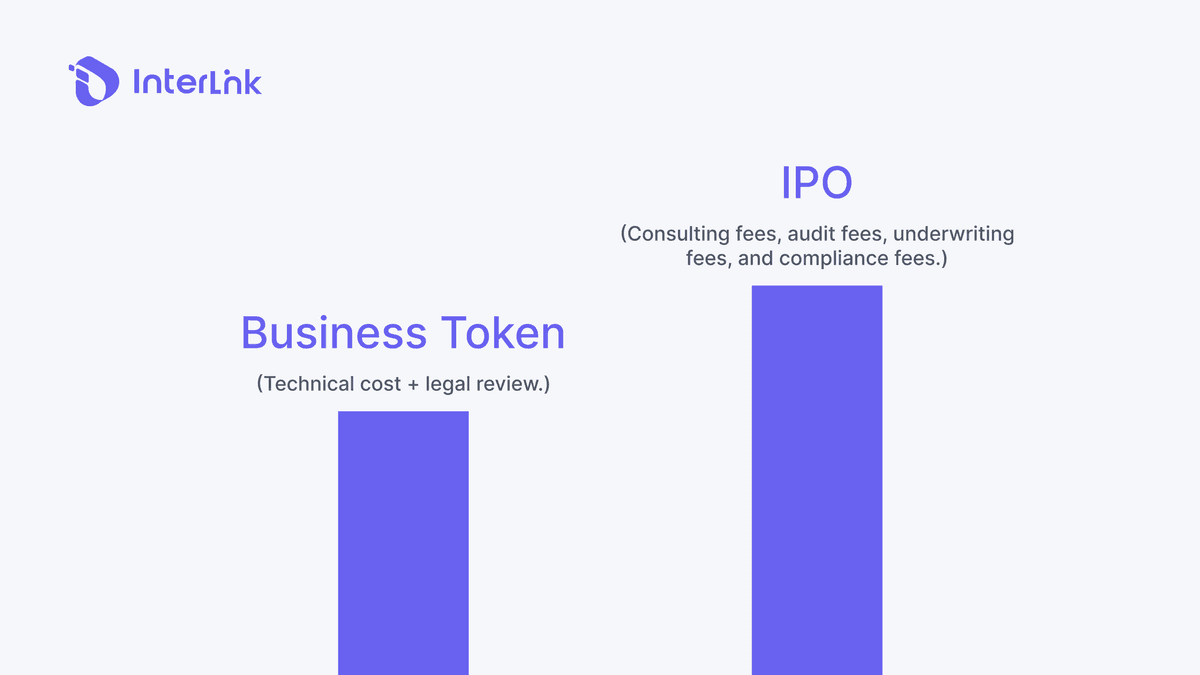
Halka arz (IPO) danışmanlık ücretleri, denetimler, aracılık, düzenleyici başvurular ve sürekli uyumluluk süreçlerini içerir. Birçok küçük işletme için bu sabit maliyetler çok yüksektir. Dünya genelindeki işletmelerin %99'undan fazlası küçük ve orta ölçekli işletmelerdir, ancak çoğu maliyet ve karmaşıklık nedeniyle halka arz aşamasına asla ulaşamaz.
İşletme token'larının ihraç edilmesi, özellikle hazır blockchain altyapısı mevcut olduğunda, saf teknik maliyet açısından daha hafif olabilir. Hukuki inceleme, akıllı sözleşme güvenliği ve operasyonlar yine de önemlidir. Pratik fark, tam halka arz için hazır olmayan işletmeler için daha düşük bir giriş engeli olmasıdır.
Likidite Karşılaştırması – Borsa Listelemesi ve Zincir Üzeri Piyasalar
Likidite, herhangi bir sermaye artırma modeli için kritik bir faktördür. Likiditenin oluşturulma ve sürdürülme biçimi, hisse senetleri ve işletme token'ları arasında önemli ölçüde farklılık gösterir.
Hisse Senedi Likiditesi Nasıl Çalışır?
Borsada işlem gören hisse senetleri, düzenlenmiş borsalara ve piyasa yapıcılarına bağlıdır. Büyük şirketler için likidite güçlü olabilir, ancak daha küçük şirketler yine de zorluk yaşayabilir. KOBİ'ler için borsa kotasyonuna giden yol uzun ve pahalıdır ve kotasyondan sonra bile düşük işlem hacmi pratik likiditeyi sınırlayabilir.
İşletme Token Likiditesi Nasıl Çalışır?
İşletme tokenları genellikle AMM havuzları veya özel pazar yerleri gibi zincir üstü pazarları kullanır. Bu, daha erken erişim sağlayabilir, ancak erken likidite düşük kalabilir. InterLink'in tasarımında, her İşletme Tokenı, protokole gömülü bir AMM havuzunda ITL ile eşleştirilir ve IBTE pazar yeri katmanı olarak hizmet eder. Protokolde %5 olarak belirtilen her işlemin bir kısmı otomatik olarak İşletme Tokenının AMM havuzuna yönlendirilir ve bu da gerçek ticarete bağlı sürdürülebilir bir alım talebi yaratır.
IBTE'nin Mevcut Durumu
Şu an itibariyle IBTE için kesin bir lansman tarihi onaylanmadı. Piyasa geliştirme aşamasında olup, İşlem Destekli Dijital Varlıklar Protokolü v1.0 zaten kullanıma sunulmuştur. Amaç, daha sonraki bir borsa listelemesini beklemek yerine, en başından itibaren bir ödeme ve likidite yapısı oluşturmaktır.
Ana Konsept: Dahili Likidite Tasarımı
Bazı token modelleri, daha sonraki bir borsa listelemesini beklemek yerine, protokole entegre edilmiş havuzlar aracılığıyla ihraç anında likidite yaratır.
Hukuki Engeller – Menkul Kıymetler Hukuku ve Yeni Gelişen Token Çerçeveleri
Borsa piyasaları, katı, maliyetli ve nispeten açık olan olgun menkul kıymetler yasaları altında faaliyet gösterir. Bu açıklık değerlidir, ancak birçok KOBİ'nin halka arz aşamasına asla ulaşamamasının da nedenidir.
İşletme tokenleri daha yeni bir yasal ortamda yer almaktadır. Yargı yetkisine ve tasarımına bağlı olarak, bir token hala menkul kıymet olarak değerlendirilebilir. Tokenizasyon otomatik olarak düzenlemelerden muafiyet sağlamaz. Yerel hukuk danışmanlığı her zaman önemlidir.
Yönetişim ve Kontrol – Oy Hakkı ve Protokol Kuralları
Hisse senetlerinde, hisse senedi ihraç etmek sahipliği ve oy gücünü sulandırabilir. Hissedarlar, resmi süreçler aracılığıyla önemli kararları etkileyebilirler.
İşletme tokenlarında haklar tamamen akıllı sözleşmeye ve protokol tasarımına bağlıdır. Bir token sahibi olmak otomatik olarak yönetim kurulu kontrolü veya klasik hissedar oylama gücü anlamına gelmez. InterLink'in modelinde, İşletme Tokenları geleneksel temettüler veya otomatik öz sermaye hakları yerine işlem destekli piyasa mekanizmaları etrafında inşa edilmiştir. Değer desteği, tokenın piyasa yapısına yönlendirilen gerçek ödeme faaliyetlerinden gelir.
Temel Kavram: İşletme Token'ları Otomatik Hisse Senedi Anlamına Gelmez
Bir işletme token'ına sahip olmak, otomatik olarak yasal hisselere veya yönetim kurulu düzeyinde kontrole sahip olmak anlamına gelmez. Haklar tamamen token'ın tasarımına ve yerel yasalara bağlıdır.
İşletme Tokenı, Küçük İşletmeler İçin Halka Arzın Gerçekçi Bir Alternatifi mi?
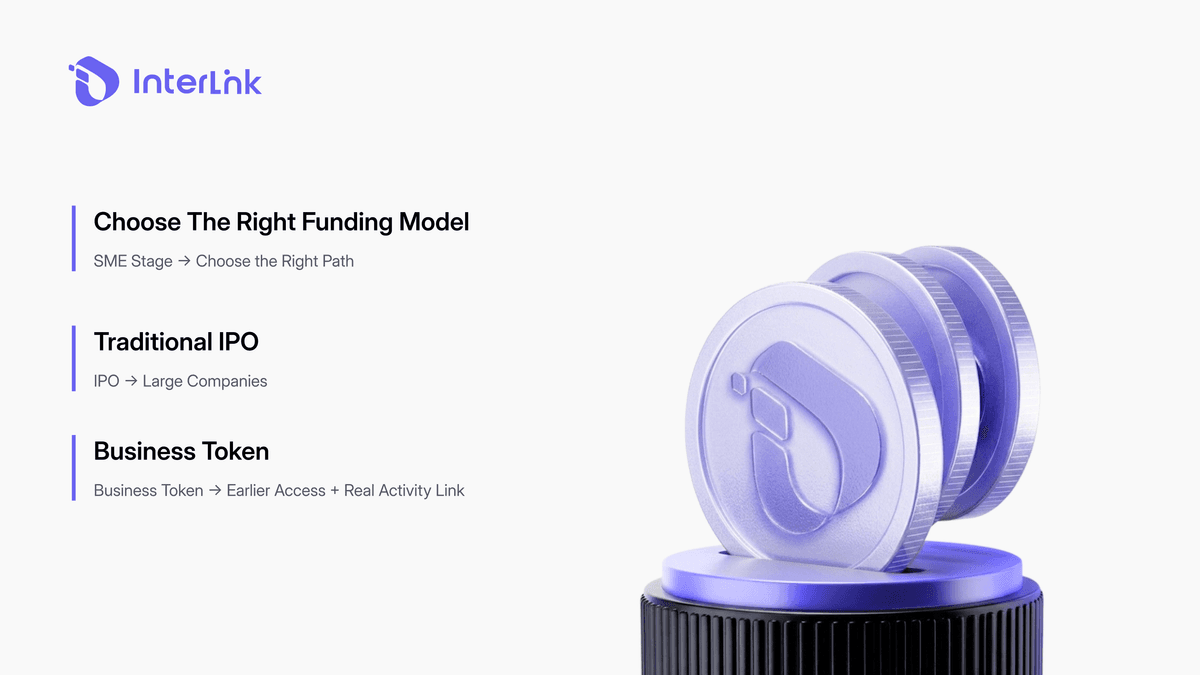
Daha doğru soru "Hangisi evrensel olarak daha iyi?" değil , "Hangisi işletmenin aşamasına ve hedefine daha uygun?" olmalıdır . Halka arz, kamuya açıklama yapmaya ve yüksek uyumluluk maliyetlerine hazır olan büyük şirketler için daha uygun olabilir. İşletme token'ı ise daha erken pazar erişimi, token değeri ile gerçek ticari faaliyet arasında daha yakın bir bağlantı ve sahiplik konusunda daha fazla esneklik arayan küçük işletmeler için daha uygun olabilir.
Mükemmel bir alternatif değil. Riskler devam ediyor: sınırlı erken likidite, gelişen düzenlemeler, piyasa oynaklığı ve garantili getiri olmaması. Yine de, birçok KOBİ için tokenizasyon, halka arzın tüm yükü olmadan işletme faaliyetlerini dijital sermaye piyasalarına bağlamanın birkaç gerçekçi yolundan biridir. InterLink'in yaklaşımı somut bir örnek gösteriyor: doğrulanmış işletmeler, her biri ITL ile eşleştirilmiş, gerçek işlem akışı ile desteklenen ve IBTE aracılığıyla işlem görebilen İşletme Token'ları (Business Tokens) ihraç ediyor.
Çözüm
İşletme tokenları ve hisse senetleri, işletmelerin sermayeye erişmesine yardımcı olur, ancak farklı temeller üzerinde. Hisse senetleri, yüksek maliyetle olgun haklar ve düzenlenmiş piyasalar sunar. İşletme tokenları ise, özellikle gerçek ticari faaliyetle bağlantılı olduğunda, KOBİ'lere daha uygun olabilecek daha esnek bir yol sağlar, ancak yeni yasal ve piyasa risklerini de beraberinde getirir.
Küçük işletmeler için tokenizasyon, halka arzın potansiyel bir alternatifi olup, evrensel bir ikame değildir. InterLink'in modeli - ITL ile eşleştirilmiş ve IBTE aracılığıyla işlem gören İşletme Tokenları - net bir yön gösteriyor: zincir üzerindeki değeri, yalnızca klasik hisse senedi sahipliğine değil, gerçek işlem akışına bağlamak.
Yasal Uyarı: InterLink Labs tarafından hazırlanan bu kılavuz yalnızca eğitim amaçlıdır ve finansal, hukuki veya yatırım tavsiyesi niteliği taşımaz. İşletme token'ları, ilgili yargı bölgesine göre farklı şekilde düzenlenebilir. Token değerleri dalgalanabilir. Karar vermeden önce her zaman kendi araştırmanızı yapın ve nitelikli profesyonellere danışın.

