

بزنس ٹوکن بمقابلہ اسٹاک: SMEs کے لیے IPO متبادل؟
15 اکتوبر، 2026
ہمارا سفر
بہت سے SMEs کے لیے ، ایک روایتی IPO بہت مہنگا اور بہت سست ہے۔ کاروباری ٹوکن ایک عملی متبادل کے طور پر ابھر رہے ہیں، حقیقی تجارتی سرگرمی کو اسٹاک مارکیٹ کے مکمل راستے کے بغیر آن چین کیپٹل مارکیٹوں سے جوڑ رہے ہیں۔ یہ گائیڈ لاگت، لیکویڈیٹی، قانونی رکاوٹوں اور گورننس پر دو ماڈلز کا موازنہ کرتا ہے۔
بزنس ٹوکن کیا ہے اور اسٹاک کیا ہے؟
دونوں ماڈلز کا موازنہ کرنے سے پہلے، یہ سمجھنا ضروری ہے کہ ہر ایک کس چیز کی نمائندگی کرتا ہے اور ان کے حقوق کیا ہیں۔ یہ امتیاز اس بات کا جائزہ لینے کی بنیاد ہے کہ آیا کاروباری ٹوکن IPO کے متبادل کے طور پر کام کر سکتا ہے۔
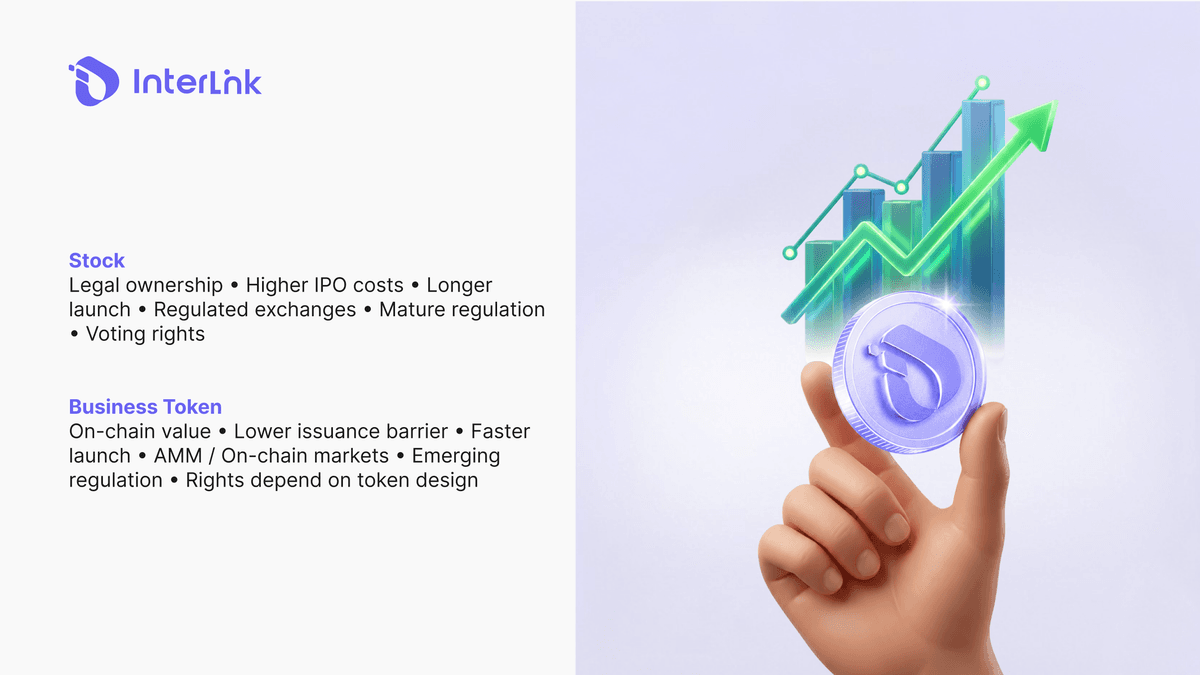
ایک اسٹاک کمپنی میں قانونی ملکیت کی نمائندگی کرتا ہے۔ شیئر ہولڈرز ڈیویڈنڈ، ووٹنگ کے حقوق، اور بالغ سیکیورٹیز قوانین کے تحت تحفظات حاصل کر سکتے ہیں۔ بدلے میں، کمپنیوں کو اعلی انکشاف، تعمیل، اور فہرست سازی کی ضروریات کا سامنا کرنا پڑتا ہے۔ تجارت کا دور واضح ہے: عوامی سرمایہ بازاروں تک رسائی اہم ریگولیٹری ذمہ داریوں کے ساتھ آتی ہے۔
بزنس ٹوکن کمپنی کی اقتصادی سرگرمی یا کاروباری قدر کی آن چین نمائندگی ہے۔ اس کے حقوق ٹوکن ڈیزائن، سمارٹ کنٹریکٹ کے قواعد اور مقامی قانون پر منحصر ہیں۔ یہ خود بخود قانونی حصہ کی طرح نہیں ہے۔ اس فرق کو سمجھنا بہت ضروری ہے اس سے پہلے کہ یہ فرض کر لیا جائے کہ ایک کاروباری ٹوکن ایکویٹی کے برابر حقوق رکھتا ہے۔
کلیدی تصور: ملکیت بمقابلہ آن چین اقتصادی نمائندگی
اسٹاک کا مطلب عام طور پر قانونی ملکیت ہوتا ہے۔ کاروباری ٹوکن کاروباری سرگرمی سے منسلک ایک آن چین اقتصادی ڈیزائن کی نمائندگی کرتا ہے، جس میں کلاسک شیئر ہولڈر کے حقوق شامل ہو سکتے ہیں یا نہیں۔
بزنس ٹوکن بمقابلہ اسٹاک: ایک نظر میں کلیدی فرق
پہلو بہ پہلو نقطہ نظر عملی اختلافات کو سمجھنے میں آسان بناتا ہے۔
لاگت کا موازنہ - SMEs کے لیے IPO مشکل کیوں ہے۔
لاگت سب سے اہم رکاوٹوں میں سے ایک ہے جو SMEs کو عوامی منڈیوں تک رسائی سے روکتی ہے۔ دونوں ماڈلز کی لاگت کے ڈھانچے کو سمجھنے سے یہ واضح کرنے میں مدد ملتی ہے کہ ٹوکنائزیشن کہاں عملی فائدہ پیش کرتی ہے۔
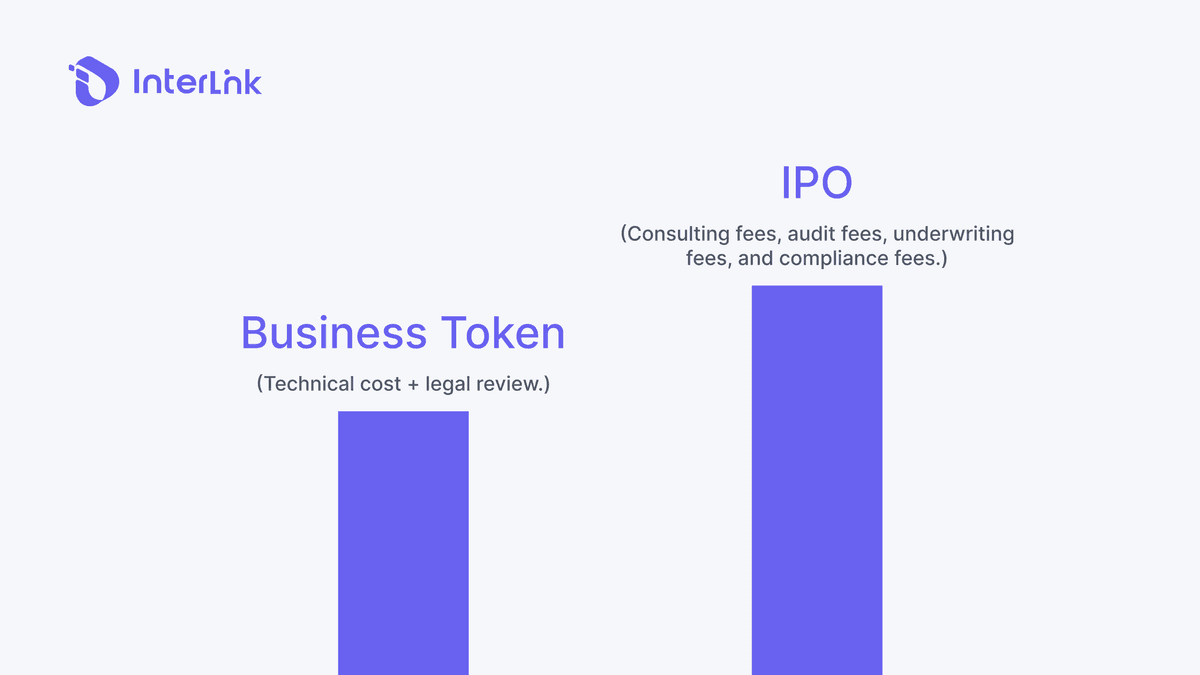
ایک IPO میں ایڈوائزری فیس، آڈٹ، انڈر رائٹنگ، ریگولیٹری فائلنگ، اور جاری تعمیل شامل ہوتی ہے۔ بہت سے چھوٹے کاروباروں کے لیے، یہ مقررہ لاگتیں بہت زیادہ ہیں۔ دنیا بھر میں 99% سے زیادہ کاروبار چھوٹے اور درمیانے درجے کے کاروباری ادارے ہیں، پھر بھی زیادہ تر کبھی بھی IPO مرحلے تک نہیں پہنچ پائیں گے کیونکہ لاگت اور پیچیدگی ممنوع ہے۔
کاروباری ٹوکن کا اجرا خالص تکنیکی لاگت پر ہلکا ہو سکتا ہے، خاص طور پر جب بلاک چین کا بنیادی ڈھانچہ تیار ہو۔ قانونی جائزہ، سمارٹ کنٹریکٹ سیکورٹی، اور آپریشنز اب بھی اہم ہیں۔ عملی فرق ان کاروباروں کے لیے داخلے کی کم رکاوٹ ہے جو مکمل عوامی فہرست کے لیے تیار نہیں ہیں۔
لیکویڈیٹی کا موازنہ - ایکسچینج لسٹنگ بمقابلہ آن چین مارکیٹس
کسی بھی سرمائے کو بڑھانے کے ماڈل کے لیے لیکویڈیٹی ایک اہم عنصر ہے۔ لیکویڈیٹی بنانے اور برقرار رکھنے کا طریقہ اسٹاک اور بزنس ٹوکن کے درمیان نمایاں طور پر مختلف ہے۔
اسٹاک لیکویڈیٹی کیسے کام کرتی ہے۔
فہرست شدہ اسٹاک ریگولیٹڈ ایکسچینجز اور مارکیٹ سازوں پر انحصار کرتے ہیں۔ بڑی کمپنیوں کے لیے لیکویڈیٹی مضبوط ہو سکتی ہے، لیکن چھوٹی فہرستیں اب بھی جدوجہد کر سکتی ہیں۔ SMEs کے لیے، ایکسچینج لسٹنگ کا راستہ لمبا اور مہنگا ہے، اور لسٹنگ کے بعد بھی، پتلا تجارتی حجم عملی لیکویڈیٹی کو محدود کر سکتا ہے۔
بزنس ٹوکن لیکویڈیٹی کیسے کام کرتی ہے۔
بزنس ٹوکنز عام طور پر آن چین مارکیٹس جیسے کہ AMM پولز یا وقف بازاروں کا استعمال کرتے ہیں۔ یہ پہلے تک رسائی کی اجازت دے سکتا ہے، اگرچہ ابتدائی لیکویڈیٹی پتلی رہ سکتی ہے۔ InterLink کے ڈیزائن میں، ہر بزنس ٹوکن کو ITL کے ساتھ ایک پروٹوکول ایمبیڈڈ AMM پول میں جوڑا جاتا ہے، اور IBTE مارکیٹ پلیس پرت کے طور پر کام کرتا ہے۔ ہر ٹرانزیکشن کا ایک حصہ، جو پروٹوکول میں 5% کے طور پر بیان کیا گیا ہے، خود بخود بزنس ٹوکن کے AMM پول میں چلا جاتا ہے، جس سے حقیقی تجارت سے منسلک خرید سائیڈ ڈیمانڈ پیدا ہوتی ہے۔
IBTE کی موجودہ صورتحال
ابھی تک، IBTE کے لیے کسی فرم لانچ کی تاریخ کی تصدیق نہیں کی گئی ہے۔ مارکیٹ پلیس ترقی کے مراحل میں ہے، ٹرانزیکشن بیکڈ ڈیجیٹل اثاثہ پروٹوکول v1.0 کے ساتھ پہلے ہی لانچ کیا گیا ہے۔ مقصد یہ ہے کہ بعد میں تبادلے کی فہرست کا انتظار کرنے کی بجائے شروع سے ہی تصفیہ اور لیکویڈیٹی کا ڈھانچہ تشکیل دیا جائے۔
کلیدی تصور: بلٹ ان لیکویڈیٹی ڈیزائن
کچھ ٹوکن ماڈل بعد میں ایکسچینج کی فہرست کا انتظار کرنے کے بجائے پروٹوکول ایمبیڈڈ پولز کے ذریعے جاری کرنے پر لیکویڈیٹی پیدا کرتے ہیں۔
قانونی رکاوٹیں - سیکیورٹیز قانون بمقابلہ ابھرتے ہوئے ٹوکن فریم ورکس
اسٹاک مارکیٹس پختہ سیکیورٹیز قوانین کے تحت کام کرتی ہیں - سخت، مہنگی، اور نسبتاً واضح۔ یہ وضاحت قابل قدر ہے، لیکن یہی وجہ ہے کہ بہت سے SMEs کبھی بھی IPO مرحلے تک نہیں پہنچ پاتے۔
کاروباری ٹوکن ایک نئے قانونی ماحول میں بیٹھتے ہیں۔ دائرہ اختیار اور ڈیزائن پر منحصر ہے، ایک ٹوکن کو اب بھی سیکیورٹی سمجھا جا سکتا ہے۔ ٹوکنائزیشن خود بخود ریگولیشن سے گریز نہیں کرتی ہے۔ مقامی قانونی مشورہ ضروری ہے۔
گورننس اور کنٹرول - ووٹنگ کے حقوق بمقابلہ پروٹوکول رولز
اسٹاک کے ساتھ، حصص جاری کرنے سے ملکیت اور ووٹنگ کی طاقت کمزور ہوسکتی ہے۔ شیئر ہولڈر رسمی عمل کے ذریعے بڑے فیصلوں پر اثر انداز ہو سکتے ہیں۔
کاروباری ٹوکن کے ساتھ، حقوق مکمل طور پر سمارٹ کنٹریکٹ اور پروٹوکول ڈیزائن پر منحصر ہوتے ہیں۔ ٹوکن رکھنے کا مطلب خودکار طور پر بورڈ کنٹرول یا کلاسک شیئر ہولڈر ووٹنگ پاور نہیں ہے۔ InterLink کے ماڈل میں، بزنس ٹوکن روایتی منافع یا خودکار ایکویٹی حقوق کے بجائے لین دین کی حمایت یافتہ مارکیٹ میکینکس کے ارد گرد بنائے جاتے ہیں۔ ویلیو سپورٹ ٹوکن کے مارکیٹ ڈھانچے میں بھیجی جانے والی حقیقی ادائیگی کی سرگرمی سے حاصل ہوتی ہے۔
کلیدی تصور: بزنس ٹوکن خودکار ایکویٹی نہیں ہیں۔
کاروباری ٹوکن رکھنے کا مطلب خود بخود قانونی حصص یا بورڈ کی سطح پر کنٹرول رکھنا نہیں ہے۔ حقوق مکمل طور پر ٹوکن کے ڈیزائن اور مقامی قانون پر منحصر ہیں۔
کیا بزنس ٹوکن چھوٹے کاروبار کے لیے IPO کا حقیقت پسندانہ متبادل ہے؟
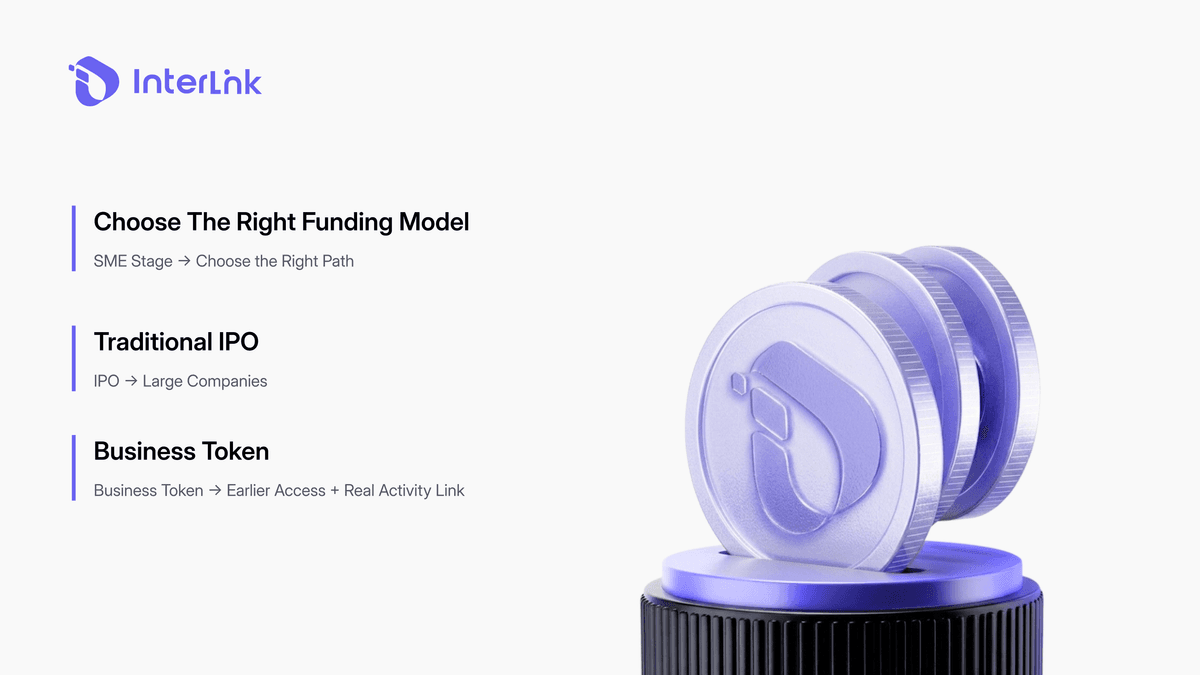
بہتر سوال یہ نہیں ہے کہ "عالمی طور پر کون سا بہتر ہے؟" لیکن "کون سا کاروبار کے اسٹیج اور مقصد کے مطابق ہے؟" ایک IPO عوامی افشاء اور اعلی تعمیل کے اخراجات کے لیے تیار کردہ بڑی کمپنیوں کے مطابق ہو سکتا ہے۔ کاروباری ٹوکن چھوٹے کاروباروں کو بہتر طور پر فٹ کر سکتا ہے جو پہلے مارکیٹ تک رسائی کے خواہاں ہیں، ٹوکن کی قدر اور حقیقی تجارتی سرگرمی کے درمیان قریبی تعلق، اور ملکیت کے ارد گرد زیادہ لچک۔
یہ کامل متبادل نہیں ہے۔ خطرات باقی ہیں: محدود ابتدائی لیکویڈیٹی، ابھرتا ہوا ضابطہ، مارکیٹ میں اتار چڑھاؤ، اور واپسی کی کوئی ضمانت نہیں۔ پھر بھی، بہت سے SMEs کے لیے، ٹوکنائزیشن آئی پی او کے مکمل بوجھ کے بغیر کاروباری کارروائیوں کو ڈیجیٹل کیپیٹل مارکیٹس کے ساتھ مربوط کرنے کے چند حقیقت پسندانہ راستوں میں سے ایک ہے۔ InterLink کا نقطہ نظر ایک ٹھوس ورژن دکھاتا ہے: تصدیق شدہ کاروبار بزنس ٹوکن جاری کرتے ہیں، ہر ایک ITL کے ساتھ جوڑا، حقیقی لین دین کے بہاؤ سے تعاون یافتہ، اور IBTE کے ذریعے قابل تجارت بنایا جاتا ہے۔
نتیجہ
کاروباری ٹوکن اور اسٹاک دونوں کاروبار کو سرمائے تک رسائی میں مدد دیتے ہیں، لیکن مختلف بنیادوں پر۔ اسٹاک زیادہ قیمت پر بالغ حقوق اور ریگولیٹڈ مارکیٹ پیش کرتے ہیں۔ کاروباری ٹوکن ایک زیادہ لچکدار راستہ فراہم کرتے ہیں جو SMEs کے لیے بہتر طور پر فٹ ہو سکتا ہے - خاص طور پر جب حقیقی تجارتی سرگرمی سے منسلک ہو - جب کہ نئے قانونی اور مارکیٹ کے خطرات کو لے کر۔
چھوٹے کاروباروں کے لیے، ٹوکنائزیشن IPO کا ایک ممکنہ متبادل ہے، نہ کہ عالمگیر متبادل۔ انٹر لنک کا ماڈل - ITL کے ساتھ جوڑا بنایا گیا اور IBTE کے ذریعے تجارت کیا گیا - ایک واضح سمت دکھاتا ہے: صرف کلاسک شیئر کی ملکیت کے بجائے حقیقی لین دین کے بہاؤ سے آن چین ویلیو کو جوڑیں۔
دستبرداری: InterLink Labs کی طرف سے یہ گائیڈ صرف تعلیمی مقاصد کے لیے ہے اور اس میں مالی، قانونی یا سرمایہ کاری کے مشورے شامل نہیں ہیں۔ کاروباری ٹوکن کو دائرہ اختیار کے لحاظ سے مختلف طریقے سے منظم کیا جا سکتا ہے۔ ٹوکن کی قدروں میں اتار چڑھاؤ آ سکتا ہے۔ ہمیشہ اپنی تحقیق خود کریں اور فیصلے کرنے سے پہلے اہل پیشہ ور افراد سے مشورہ کریں۔

